この会社は、半導体そのものではなく“半導体をつくるための装置”のメーカーだ。ウエハーに薄い膜を積む装置や、膜を削って回路を刻む装置を、世界中の半導体工場に納めている。
2027年度の第1四半期(2026年7〜9月)は、売上が前年より+54%の82億ドル、1株利益は+77%の2.19ドルで、会社は売上・利益とも過去最高と説明する。背景はAIだ。注目すべきは“伸びの中身”で、新品の最先端装置の売上が前年の1.6倍に膨らみ、売上の7割を占めた。地域別では中国が35%で最大。次の四半期(10〜12月)は、売上86億ドル前後・1株利益2.33ドル前後を見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●成膜(デポジション)=ウエハーの上に原子レベルの薄い膜を積む工程。
●エッチング=積んだ膜を削って、回路の形を刻む工程。
●装置本体=新品の最先端装置の売上。会社は“システム売上”と呼ぶ。
●サービス・部品など=保守サービス、交換部品、装置の改造、旧世代の装置の売上。
●調整後(非GAAP)=買収に伴う償却など一時的な項目を除いた、会社独自の利益。
●金額=「億ドル」の概数で示す。会計基準は米国会計基準(GAAP)。
| 売上(7〜9月) 82億ドル 前年比 +54% 前四半期比 +22% | 1株利益 2.19ドル 前年比 +77% 調整後 2.20ドル | 営業利益率 40.0% 前年 34.4% 5.6ポイント上昇 | 装置本体の売上 57億ドル 前年比 +62% 売上の70%(前年67%) | 次四半期の売上見通し 82億〜90億ドル 10〜12月・会社予想 1株利益 2.18〜2.48ドル |
1. まず結論——AIで装置が過去最高、主役は新品の装置
今回のラムリサーチ決算は、売上の大きさより“何が売れたか”に目を向けたい。売上の内訳を追うと、顧客の投資の勢いがはっきり見えてくる。要点は3つだ。
①売上・利益とも過去最高。 売上は前年より+54%の82億ドル、1株利益は+77%の2.19ドル。会社は売上・利益・1株利益のいずれも過去最高と説明する。前四半期からも売上は2割増えた。
②伸びの主役は新品の装置。 装置本体の売上は前年の1.6倍の57億ドルに膨らみ、売上の7割を占めた。前四半期からの増収分は、ほぼすべてが装置本体によるものだ(編集部算出)。
③次の四半期も増収を見込む。 会社は10〜12月の売上を86億ドル前後と見込む。利益率もわずかに上がる想定で、顧客からの前受けの残高も積み上がっている。
2. 会社全体の成績——売上の伸びが利益率を押し上げた
売上は82億ドル(前年比+54%、前四半期比+22%)、純利益は28億ドル(+76%)。粗利率は52.3%、営業利益率は40.0%と、前年の34.4%から5.6ポイント上がった。研究開発費を+16%増やしながらも、費用全体の伸びは売上の伸びの3分の1ほどにとどまる(編集部算出)。株式数は前年より1%ほど減っており、1株利益の伸びを少し押し上げた。本業で稼いだ現金(営業キャッシュフロー)は35億ドルと前年のほぼ2倍で、手元の現金は75億ドルに増えた。自社株買い10億ドルと配当3億ドルで株主に還元し、1株配当も0.26ドル→0.33ドルへ引き上げた。
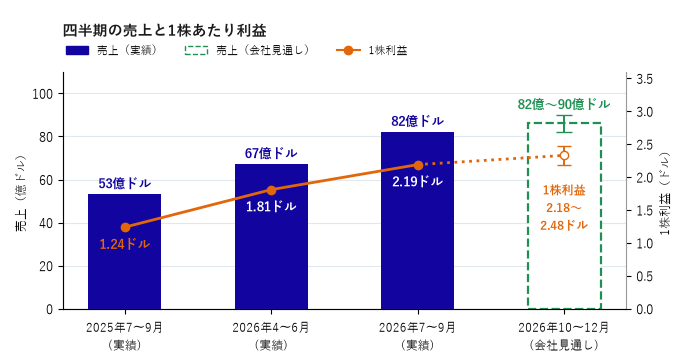
図1:四半期の売上(棒)と1株あたり利益(線)。次の四半期もさらに増える見通し(点線)。
3. 事業別——装置本体が牽引、サービスも4割増
ラムリサーチは売上を“装置本体”と“サービス・部品など”に分けて開示している。装置本体は57億ドル(+62%)と、全体の伸びを上回った。前年からの増収分29億ドルのうち、4分の3は装置本体が稼いだ(編集部算出)。サービス・部品などは25億ドル(+40%)。保守や交換部品は、納めた装置が工場で動き続ける限り生まれる売上で、景気の波を和らげる役目を持つ。今期はその安定収入も4割伸び、二つの柱がそろって前年を大きく上回った。
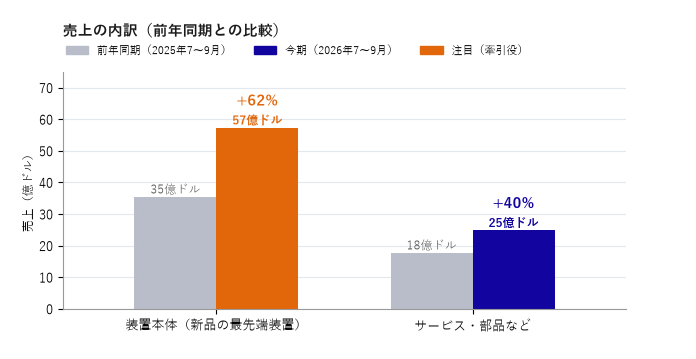
図2:売上の内訳(灰=前年同期、色=今期)。新品の装置本体が+62%と全体の伸びを引っ張った。
4. 伸びの中身——“新品の装置”に需要が集中した
この決算最大の論点は、前四半期からの伸び方だ。装置本体は前四半期の42億ドルから57億ドルへ+35%増えた一方、サービス・部品などは25億ドルでほぼ横ばいだった。その結果、装置本体の比率は63%→70%へ上がり、前年同期の67%も上回った。顧客が既存の装置の手入れより、新しい装置の導入を急いでいる姿が読み取れる(編集部の見立て)。会社はAIで半導体の需要が増え、チップの構造も複雑になっていると説明する。膜を積んで削る工程が増えるほど、この会社の装置の出番も増える。
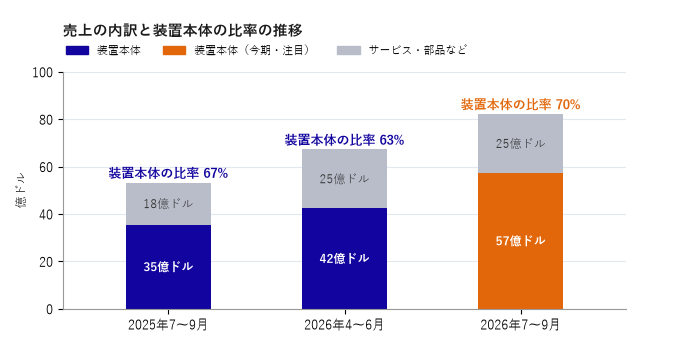
図3:売上の内訳の推移と装置本体の比率。今期は装置本体(オレンジ)が57億ドルへ急増し、比率は70%に。
5. 地域別——中国が最大、韓国・台湾が続く
地域別では中国が売上の35%で最大となり、韓国20%、台湾18%と続く。この3地域で全体の7割を超える。金額に直すと、中国向けは約29億ドルだ(編集部算出)。日本は9%、米国は8%、東南アジア6%、欧州4%。ただし今回の資料には前年や前四半期の地域構成比が載っておらず、比率がどう動いたかはここからは読めない。なお日本の顧客向けは、検収が済むまで売上に計上しない。日本の比率には出荷と計上の時期のずれも映る。会社は輸出規制や関税をリスクに挙げており、最大の顧客地域である中国向けの行方は、引き続き最大の注目点だ。
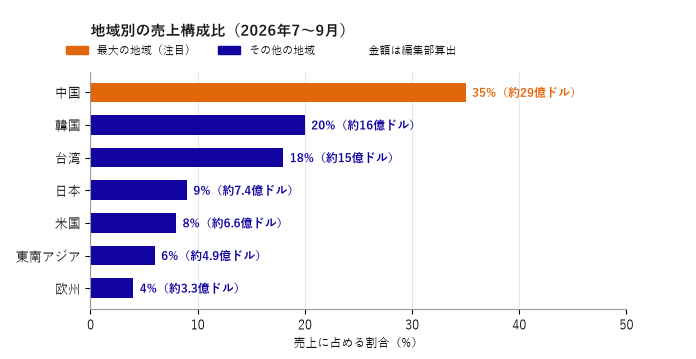
図4:地域別の売上構成比(今期)。中国が35%で最大、韓国・台湾と合わせて7割を超える。
| 「過去最高」という見出しの内側で起きているのは、新しい装置への投資の加速だ。AIがチップを複雑にするほど、膜を積み、削る工程は増える——ラムリサーチはその工程の装置を握っている。 ワンポイント=ラムリサーチは“半導体をつくる装置”のメーカー。チップの構造が複雑になるほど、この会社の装置が使われる場面も増える。 |
6. 数字を読むときの注意点
■ 「過去最高」は会社の表現:会社は売上・利益・1株利益が過去最高と説明する。1株利益は会計基準どおりで2.19ドル、調整後で2.20ドルと差は小さい。
■ 税負担が重くなった:税金は税引前利益の17%と、前四半期の11%から上がった(編集部算出)。税法改正の影響1,100万ドルを含む。
■ 現金の急増には反動も:前四半期の営業キャッシュフローは15億ドルと低めだった。今期の35億ドルには、その反動も含まれる(編集部の見立て)。
■ 地域の比較は載っていない:今回の資料にあるのは今期の地域構成比だけで、前年や前四半期との比較はない。増減は次回以降の資料で確かめる必要がある。
7. この先のシナリオ
会社は次の四半期(10〜12月)の売上を86億ドル±4億ドル、1株利益を2.33ドル±0.15ドルと見込む。中央値なら売上は前四半期比+5%となる(編集部算出)。粗利率は52.5%、営業利益率は40.5%と、今期をわずかに上回る想定だ。先行きの手がかりもある。顧客から先に受け取った代金などの前受けの残高は24億ドル→27億ドルに増えた。日本の顧客向けは検収まで売上にならず、出荷済みで未計上の分も約4.7億ドルある。在庫は46億ドルと前年より1割増えた(日本向けの出荷済み分を含む)。出荷の増加に備えた積み増しとみられる(編集部の見立て)。
8. この先のチェックポイント
■ 装置本体の比率:70%まで上がった比率が、次の四半期も維持されるか。
■ 中国向けの比率:35%の中国向けが、輸出規制のなかでどう動くか。
■ 利益率の見通し:粗利率52.5%・営業利益率40.5%の見通しを達成できるか。
■ 株主還元:引き上げた配当と、今期10億ドルに増えた自社株買いが続くか。
9. 市場環境
会社は、AIが半導体の需要を押し上げるだけでなく、チップの構造そのものを複雑にしていると説明する。構造が複雑になるほど膜を積んで削る工程は増え、成膜とエッチングを得意とするこの会社には、追い風が“量”と“複雑さ”の二重に吹く(編集部の見立て)。会社は装置市場全体を上回る成長をめざすとする一方、輸出規制や関税、部材コストの上昇をリスクに挙げる。新品の装置に需要が集まる今の勢いが、どこまで続くかが試金石になる。
10. 主要データ
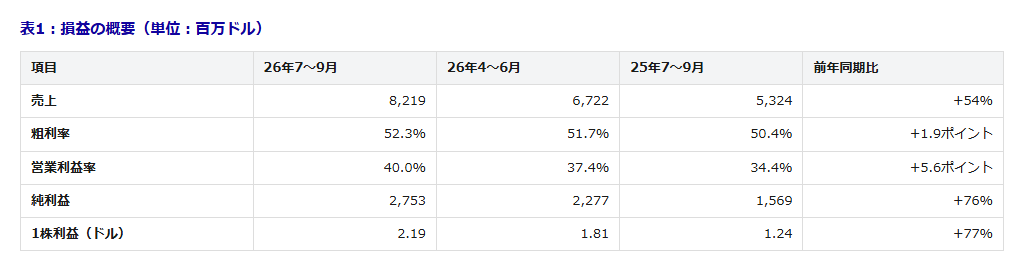
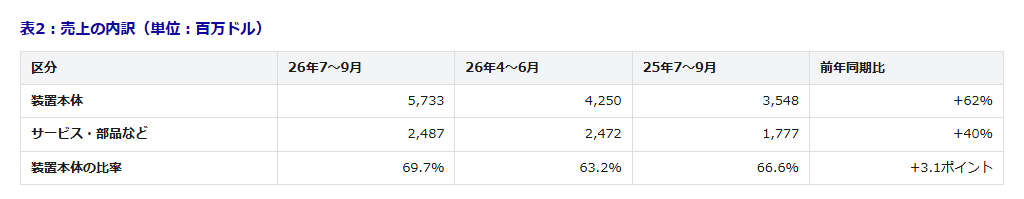
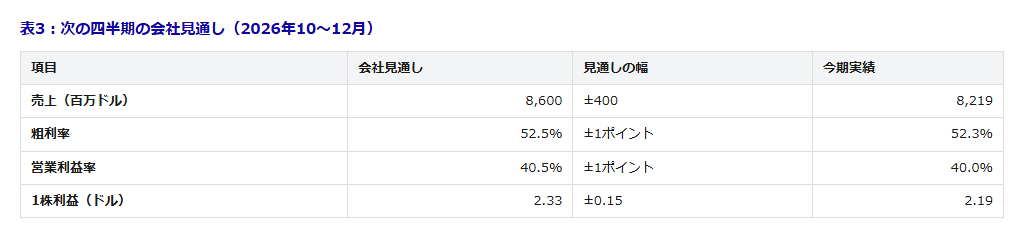
注:本文・カード・図は概数、表は一次資料の正確値。地域別の構成比は会社開示の今期の値のみで、金額換算は編集部算出。装置本体の比率、費用の伸び、税負担の割合、増収分の内訳は編集部算出。見通しは会計基準どおりの値で、調整後もほぼ同水準。
11. 出典・ご注意
■ 出典:ラムリサーチ 2027年度第1四半期(2026年7〜9月)の決算プレスリリース(米国会計基準・未監査、一部非GAAP指標を含む)。
■ 見通しは会社の見込み:次の四半期の見通しは会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。「過去最高」は会社の説明によるものです。地域別の数値は今期の売上構成比で、前年からの増減を示すものではありません。金額は「億ドル」へ概数換算しており、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
エッチング装置 この分野に関連する最新の求人情報はこちら›
-
求人
成膜装置 この分野に関連する最新の求人情報はこちら›
-
求人
前工程プロセス開発 この分野に関連する最新の求人情報はこちら›