この会社は、電気の流れを整えたり、温度や音といった信号をデジタルに変えたりする“アナログ半導体”の大手だ。工場の機械や自動車、データセンターまで、あらゆる電子機器にチップを納めている。
2026年の第3四半期(7〜9月)は、売上が前年より+28%の61億ドル、1株利益は+77%の2.62ドルだった。背景は産業・車載・データセンター向けの幅広い成長だと会社は説明する。注目すべきは“伸び方”で、利益は売上の倍以上の速さで増え、工場投資の一巡で手元に残る現金も大きく膨らんだ。なお今回の資料に地域別の内訳は含まれていない。次の四半期(10〜12月)は、売上58億〜63億ドル・1株利益2.45〜2.79ドルを見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●アナログ半導体=電源の管理や、温度・音など連続した信号の処理を担うチップ。
●組み込みプロセッサー=機械に組み込まれて動きを制御するチップ(マイコンなど)。
●300ミリ製造=直径300ミリの大きなウエハーでつくる方式。1枚から多くのチップが取れ、安くつくれる。
●フリーキャッシュフロー=本業で稼いだ現金から設備投資を引いた、自由に使える現金。TIは米国の補助金の受取額も足して計算する。
●CHIPS法=米国内の半導体工場を補助金や税額控除で支援する米国の法律。
●金額=「億ドル」の概数で示す。会計基準は米国会計基準(GAAP)。
| 売上(第3四半期) 61億ドル 前年比 +28% 前四半期比 +11% | 1株利益 2.62ドル 前年比 +77% 前年 1.48ドル | 営業利益率 47.5% 前年 35.1% 12.4ポイント上昇 | フリーキャッシュフロー 84億ドル 直近12か月 前年 24億ドル(3倍超) | 次四半期の売上見通し 58億〜63億ドル 10〜12月・会社予想 1株利益 2.45〜2.79ドル |
1. まず結論——売上以上に、利益と現金が膨らんだ
今回のTI決算は、売上の伸び率より“伸び方の質”を見たい。増えた売上がどこへ流れたかを追うと、この会社が新しい局面に入ったことが分かる。要点は3つだ。
①売上は3割近く増えた。 売上は前年より+28%の61億ドル、前四半期比でも+11%だ。会社は産業向け・車載向け・データセンター向けが“幅広く”伸びたと説明する。増収分の9割は主力のアナログ半導体が稼いだ(編集部算出)。
②利益は売上の倍以上の速さ。 営業利益は+73%、1株利益は+77%の2.62ドル。売上が13億ドル増えたのに対し、製造原価と研究開発・販売管理の費用は合わせて2億ドル足らずしか増えていない(編集部算出)。
③投資の山を越え、現金が残り始めた。 直近12か月のフリーキャッシュフローは84億ドルと、前年の24億ドルから3倍超に増えた。工場への設備投資がほぼ半減し、米国の補助金の受け取りも増えた。
2. 会社全体の成績——利益率が一段と上がった
売上は61億ドル(+28%)、純利益は24億ドル(+78%)。粗利率は57.4%→64.2%、営業利益率は35.1%→47.5%と、1年で12ポイント以上上がった(編集部算出)。工場を自前で持ち固定費が大きいこの会社は、売上が増えると利益率が跳ね上がる“てこ”が効きやすい(編集部の見立て)。本業で稼いだ現金(営業キャッシュフロー)は四半期で34億ドルと、前年より5割強多い。直近12か月の株主還元は58億ドルで、その9割近くが配当だ。
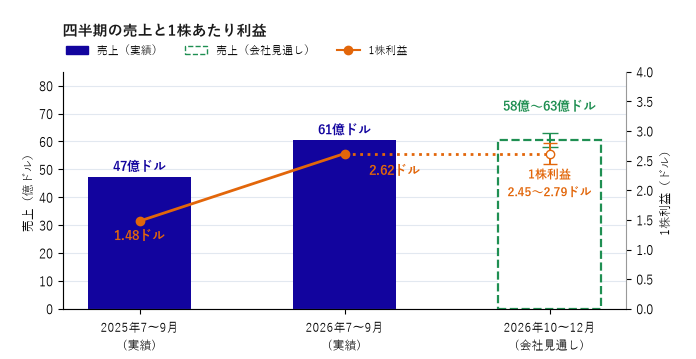
図1:四半期の売上(棒)と1株あたり利益(線)。次の四半期は今期並みの水準を見込む(点線)。
3. 事業別——アナログが牽引、組み込みも二桁増
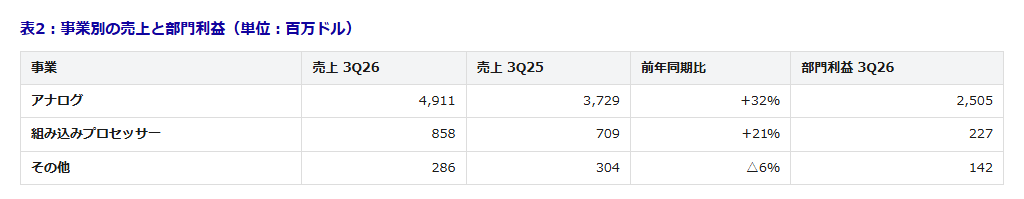
主力のアナログ半導体は49億ドル(+32%)で、売上に占める比率は79%→81%へ上がった。部門の利益は+69%と売上の倍以上伸び、利益率は40%→51%に達した。組み込みプロセッサーは8.6億ドル(+21%)。規模はアナログの6分の1ほどだが、部門の利益は2倍超に増えた。その他の事業は2.9億ドル(△6%)と小幅に減った。今期の成長は、ほぼアナログ一本で説明できる構図だ。
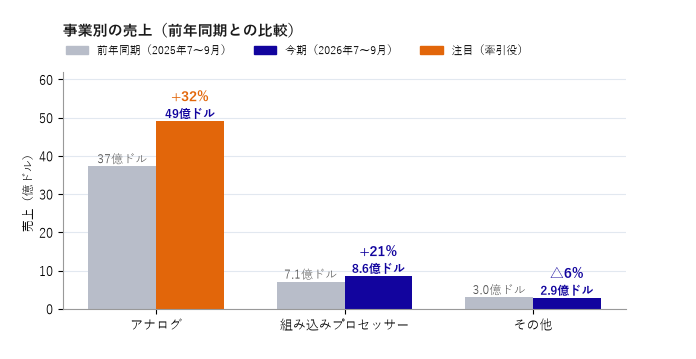
図2:事業別の売上(灰=前年同期、色=今期)。アナログが+32%と伸び、全体の成長を引っ張った。
4. 伸びの中身——工場投資の山を越え、現金が残り始めた
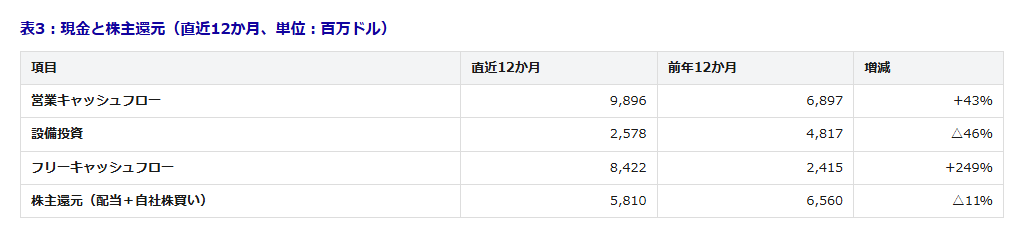
この決算最大の論点は、売上の増加が現金の増加へ直結し始めたことだ。前年の12か月に48億ドルあった設備投資は、直近12か月で26億ドルとほぼ半減した。一方で営業キャッシュフローは69億ドル→99億ドル(+43%)に増え、CHIPS法の補助金も11億ドル受け取った。その結果、フリーキャッシュフローは24億ドル→84億ドルへ膨らみ、売上に対する比率は14.0%→40.6%に上がった。会社は“300ミリ製造の恩恵”を強調する。新しい工場の減価償却費は前年より1割強増えたが、それを吸収して利益率が上がった点も覚えておきたい。
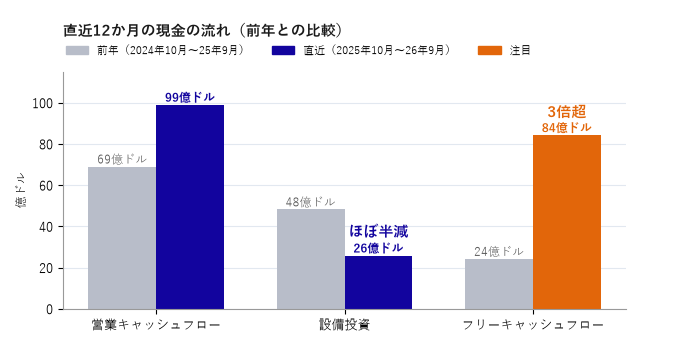
図3:直近12か月の現金の流れ(灰=前年、色=直近)。設備投資の半減で、自由に使える現金は3倍超に。
5. 地域別——内訳は開示なし、手がかりは米国の工場
TIは今回の決算資料で、地域別の売上を開示していない。そのため、どの地域で伸びたかは今回の資料からは読み取れない。手がかりになるのは米国との結びつきだ。CHIPS法による現金の恩恵は、直近12か月で補助金11億ドルと税額控除による納税の軽減4.7億ドル、合わせて16億ドル近い。前年の6.4億ドルから2倍超に増えた(編集部算出)。会社はリスク要因として各国の通商政策や関税を挙げており、米国内で量産する体制はその備えにもなる(編集部の見立て)。
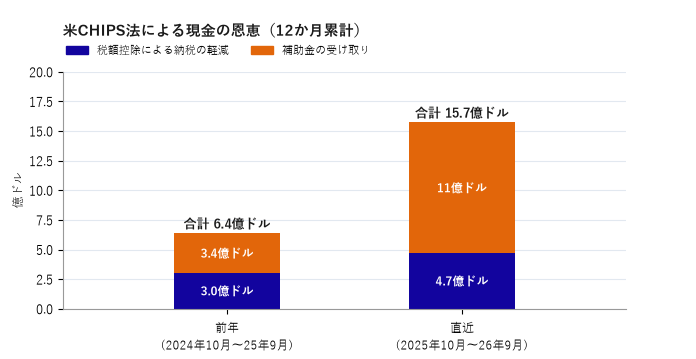
図4:米CHIPS法による現金の恩恵(12か月累計)。補助金と税額控除で16億ドル近くに。地域内訳は未開示。
| 「売上3割増」という見出しの内側で起きているのは、稼ぎ方の変化だ。工場への大型投資が一巡し、増えた売上がそのまま利益と現金に変わり始めた——TIはその局面に入った。 ワンポイント=TIは、電気を整えたり信号を変換したりする“アナログ半導体”の大手。あらゆる電子機器に入るため、機械が電子化するほど出番も増える。 |
6. 数字を読むときの注意点
■ 前年は一時費用で利益が低め:前年同期はリストラ関連などの費用8,500万ドルを計上していた。これを除いて比べても、営業利益は6割強の増加だ(編集部算出)。
■ 1株利益に想定外の1セント:会社は、今期の1株利益に当初の見通しに含めていなかった1セントの押し下げが入ったと説明している。
■ フリーキャッシュフローは補助金込み:TIの定義は営業キャッシュフロー−設備投資+CHIPS法の補助金。直近12か月の84億ドルのうち11億ドルは補助金だ。
■ 自社株買いは大きく減った:直近12か月の自社株買いは6億ドルと前年の16億ドルから6割減。還元の総額は前年より1割少ない。
7. この先のシナリオ
会社は次の四半期(10〜12月)の売上を58億〜63億ドル、1株利益を2.45〜2.79ドルと見込む。中央値はそれぞれ60.5億ドルと2.62ドルで、今期とほぼ同じ水準だ(編集部算出)。前四半期比+11%の伸びを見せた後としては、ひと息つく見通しといえる。一方、在庫は前年より3%少なく、完成品の在庫は13%減った。売上が3割伸びるなかで在庫が積み上がっていないことは、出荷が需要に見合っている姿とも読める(編集部の見立て)。
8. この先のチェックポイント
■ 次の四半期の着地:売上58億〜63億ドルの幅の、どこに着地するか。
■ 営業利益率:47%台の高い利益率を、売上が横ばいでも保てるか。
■ 設備投資の水準:四半期5億ドル弱まで減った設備投資が、この水準で続くか。
■ 株主還元の配分:手元資金が厚くなるなか、自社株買いを再び増やすか。
9. 市場環境
アナログ半導体は、工場の機械や自動車、データセンターの電源まで、あらゆる電子機器に入る。今回CEOが成長分野に挙げたのも産業・車載・データセンターの3つで、特定の用途に偏らない伸びだった。AI向けの計算用チップのような派手さはないが、データセンターの電力を管理するチップは、AI投資の広がりとともに裾野を広げる(編集部の見立て)。一方、会社は通商政策や顧客の在庫調整をリスクに挙げる。投資の山を越えたTIにとって、需要の伸びがどこまで続くかが、稼ぐ現金の大きさを左右する。
10. 主要データ
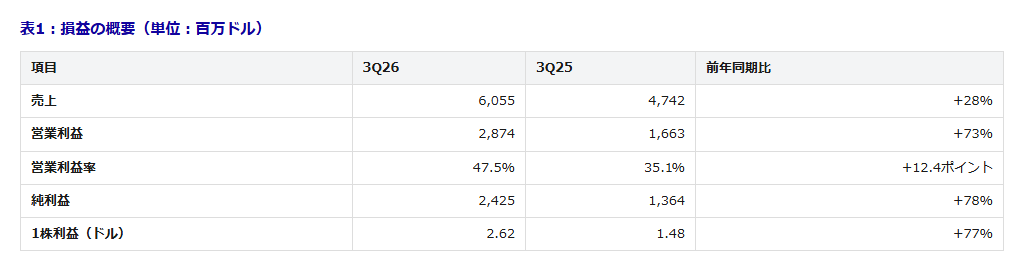
注:本文・カード・図は概数、表は一次資料の正確値。フリーキャッシュフローは会社が定義する非GAAP指標(営業キャッシュフロー−設備投資+CHIPS法の補助金)。利益率、増収分の寄与、CHIPS法関連の合計、一時費用を除いた比較は編集部算出。地域別の売上は今回の資料に含まれない。
11. 出典・ご注意
■ 出典:テキサス・インスツルメンツ 2026年第3四半期の決算プレスリリース(米国会計基準、一部非GAAP指標を含む)。
■ 見通しは会社の見込み:次の四半期の見通しは会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。フリーキャッシュフローは会社が定義する非GAAP指標で、米国の補助金の受取額を含みます。今回の資料に地域別の売上は含まれていません。金額は「億ドル」へ概数換算しており、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
パワーデバイス この分野に関連する最新の求人情報はこちら›
-
求人
センサーデバイス この分野に関連する最新の求人情報はこちら›
-
求人
プロセッサ・マイクロコントローラ この分野に関連する最新の求人情報はこちら›