この会社は、チップの回路を光でウェーハに焼き付ける“露光装置”をつくる、半導体業界の中核サプライヤーだ。最先端のEUVをはじめとする装置と、その保守・改造サービスを世界の半導体工場に納めている。
2026年の第3四半期(7〜9月)は、売上が前年より+55%の117億ユーロと過去最高。1株あたりの利益は12.95ユーロと前年の2倍を超えた。背景はAI向け投資の拡大だ。ただし本当の読みどころは数字の先にある。顧客は2029〜30年向けの発注にまで関心を示し、会社は2027・28年の供給が需要に届かないとして、生産能力のさらなる上積みを探り始めた。地域では中国の比率が14%→23%へ上がった。次の四半期(10〜12月)は売上142億〜152億ユーロを見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●露光装置=チップの回路パターンを、光でウェーハに焼き付ける装置。
●EUV=極端に波長の短い光を使う最先端の露光装置。High NAはその解像力を高めた次世代機。
●DUV液浸(ArFi)=EUVより波長の長い光を使い、レンズとウェーハの間を水で満たして細かく描く露光装置。
●保守・改造=納入済み装置の保守サービスと、性能を引き上げる改造(会社の呼称はInstalled Base Management)。
●契約負債=顧客から先に受け取った前受金など、まだ売上になっていない受け取り分。
●ASMLは米国基準(会計そのまま)の数値だけを開示しており、本記事の利益もすべてこのベース。金額はユーロ。
| 売上(第3四半期) 117億ユーロ 前年比 +55% 過去最高 | 1株利益 12.95ユーロ 前年比 +136% 株式評価益を含む | 粗利率 57.5% 前年 51.6% 会社見通しを上回る | 次の四半期の売上見通し 142億〜152億ユーロ 中央値で前年比 +51% (編集部算出) | 長期の契約負債 93億ユーロ 前四半期 36億ユーロ 前受金などが急増 |
1. まず結論——露光装置は“つくれる分だけ売れる”局面に入った
要点は3つだ。
①記録的な四半期。 売上は前年より+55%の117億ユーロで、会社は過去最高と説明する。前四半期からも+25%伸びた。粗利率は57.5%と会社見通しを上回り、1株あたりの利益は12.95ユーロと前年の2倍を超えた。
②装置の“予約”が数年先へ延びた。 会社によると、顧客はAI関連投資の規模と期間を踏まえて装置の需要見通しを引き上げ続けており、一部の顧客は2029年、さらには2030年向けの発注にまで関心を示している。
③足りないのは需要ではなく供給だ。 会社は2027年と2028年の供給計画が顧客の需要を満たしきれないと見て、2028年に向けて従来の+30%を超える能力増強を検討し始めた。長期の契約負債(前受金など)も3カ月で2.6倍に膨らんだ。
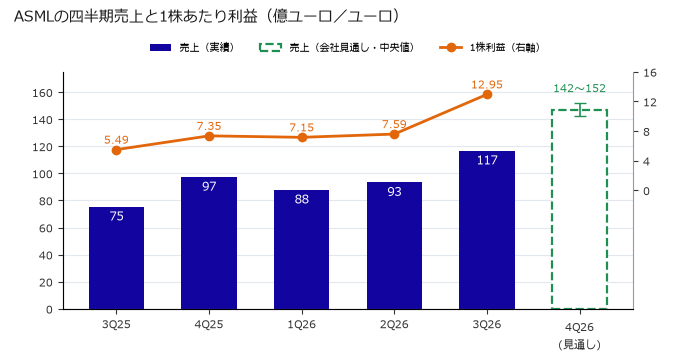
図1:四半期の売上(棒)と1株あたり利益(線)。次の四半期は会社見通し(緑)でさらに一段伸びる。
2. 数字の確認——利益の伸びが売上を大きく上回った
売上117億ユーロの内訳は、装置本体が84億ユーロ(前年比+51%)、納入済み装置の保守・改造が33億ユーロ(同+68%)だ。会社は、生産性を高める改造の需要が強く、保守・改造が見通しを上回ったことが粗利率を押し上げたと説明する。営業利益率は32.8%→44.4%へ上がり、営業利益は52億ユーロと前年の2倍を超えた。一方、純利益50億ユーロには保有株式の評価益(税引前で約5億ユーロ)が含まれ、その分は本業外の上乗せである。フリーキャッシュフロー(営業キャッシュフローから設備投資を引いた額)は114億ユーロに達した。株主還元では約41億ユーロの自社株買いを実施し、稼いだ現金を返す姿勢も鮮明だ。
3. 業界示唆①——装置の“予約”が数年先まで埋まり始めた
業界にとって今回いちばん重いのは、需要の“時間軸”が延びたことだ。会社は、顧客が短期・中期の装置需要の見通しを引き上げ続けていると説明し、その主因に顧客自身が見込むAI関連投資の規模と持続期間を挙げる。受注の勢いも今年は四半期ごとに強まっているという。お金の流れもこれを裏付ける。長期の契約負債(顧客からの前受金など)は前四半期の36億ユーロから93億ユーロへ急増し、営業キャッシュフローは118億ユーロに達した。
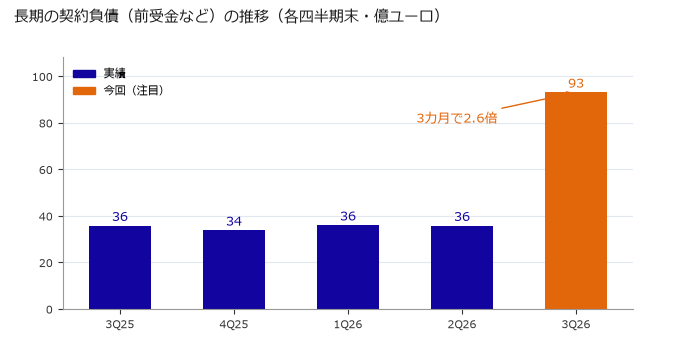
図2:長期の契約負債(前受金など)の推移。直近の四半期だけが突出し、顧客の先払いが急増した。
これは、チップメーカーが数年先の工場計画を前倒しで固め始めたことを示す(編集部の見立て)。新しい工場は露光装置がなければ動き出せない。装置の確保が遅れれば量産の開始も遅れるため、“先に並んだ者から増産できる”構図になりつつある。AI向け増産の計画が数年単位で見通せることは、工場建設や他の製造装置、材料まで含めたサプライチェーン全体にとって追い風だ。裏を返せば、装置を押さえきれないメーカーはAI需要の波に乗り遅れるリスクを抱える。
4. 業界示唆②——制約は“露光装置をつくる力”へ移った
次の示唆は、成長の天井が需要ではなく供給の側にあることだ。会社は前四半期に、現行型のEUVとDUV液浸の生産能力を2027年に2026年比で30%増やし、2028年もさらに30%の増強を検討すると表明していた。今回は、それでも2027・28年の需要に届かないとして、2028年は30%を超える上積みを探るという。出荷の中身も変わった。露光装置の販売台数は91台→121台に増え、なかでもDUV液浸は23台→40台とほぼ倍増した。
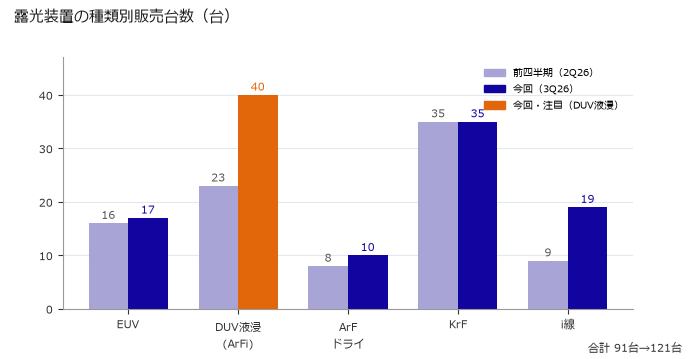
図3:露光装置の種類別販売台数(前四半期と今回)。DUV液浸(ArFi)がほぼ倍増した。
露光装置は工場の生産能力を左右するだけに、その供給量がチップ増産の上限になりかねない(編集部の見立て)。会社が既存装置の改造を通じて顧客に生産能力を提供し続けると強調するのもそのためで、保守・改造の伸びは、新しい装置を待つ間に手持ちの装置を磨き上げる動きと読める。増強が実行されれば、ASMLに部品を納めるサプライヤーにも需要が波及する。TSMCと進める“12インチのフォトマスク(回路の原版)”への移行構想も、装置1台あたりの生産性を高める試みだ。
5. 業界示唆③——AIの波がメモリーへ、顧客の顔ぶれも動く
三つ目は、需要の主役の広がりだ。用途別に見ると、メモリー向けの装置売上は2026年1〜9月の累計で103億ユーロと、2022年以降のどの通年もすでに上回った。会社は先端のロジックとメモリーで、露光の重要工程の回数が増えると見込む。装置本体の売上も、ロジック向け54%に対しメモリー向け46%とほぼ拮抗している。AI向けの高速メモリー(DRAM/HBM)の増産が、露光装置の需要を直接押し上げている構図だ(編集部の見立て)。
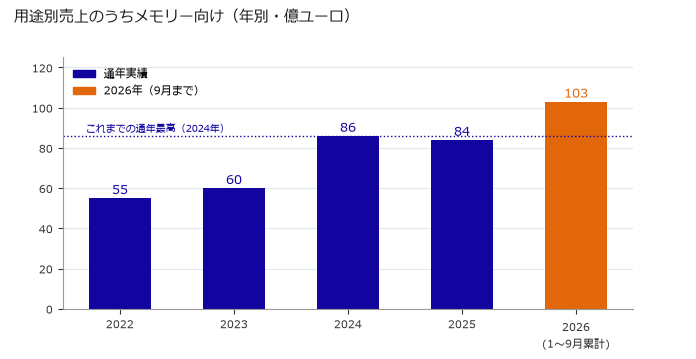
図4:用途別のうちメモリー向け売上の推移(年別)。2026年は9月までの累計で過去の通年を超えた。
地域(出荷先)別では、前四半期に首位だった韓国の比率が下がり、台湾が首位に立った。目を引くのは中国で、装置本体の売上に占める比率は14%→23%へ上がり、金額でも前四半期の2倍強になった(編集部算出)。出荷のタイミングで振れやすい数字だが、中国の存在感が再び増している点は、輸出規制の行方とあわせて見ておきたい。
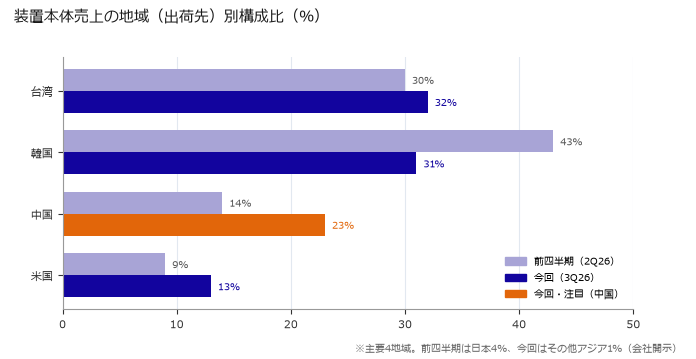
図5:装置本体の地域別構成比(前四半期と今回)。韓国が下がり、中国が大きく比率を上げた。
| かつての問いは「半導体の需要はいつ戻るか」だった。いまの問いは「露光装置をいつ受け取れるか」だ——その順番表を、ASMLの工場が握っている。 ワンポイント=ASMLはチップの回路を焼き付ける露光装置のメーカー。工場が増えるほど、回路が細かくなるほど、露光装置の出番も増える。 |
6. 見落としてはならないリスク・論点
■ 利益の一時要因:純利益50億ユーロには保有株式の評価益(税引前で約5億ユーロ)が含まれる。本業の伸びは営業利益で見るのが妥当だ。
■ “関心”は受注ではない:2029〜30年向けは顧客が関心を示した段階にすぎない。会社自身も、関心が実際の受注になるかをリスクに挙げている。
■ 中国と輸出規制:中国の比率は14%→23%へ上がった。輸出規制の変更は出荷や保守に影響し得ると、会社は注記している。
■ 供給制約の裏返し:需要に供給が届かなければ、売上の伸びは生産能力で頭打ちになる。部品や人材の確保も増強のカギを握る。
■ 前受金の性格:契約負債の急増は将来の売上の“前払い”にあたる。出荷が遅れれば、売上の計上もそのぶん後ろにずれる。
7. 今後のチェックポイント(業界目線)
■ 能力増強の規模:2028年に向けた30%超の上積みが、いつ・どの規模で決まるか。
■ 関心から受注へ:2029〜30年向けの発注関心が、確定した受注として積み上がるか。
■ メモリー投資の持続:メモリー向けの記録的な装置需要が、2027年も続くか。
■ 長期見通しの更新:2027年6月10日の投資家説明会で、会社が長期の見方をどう示すか。
8. 主要データ(正確値)
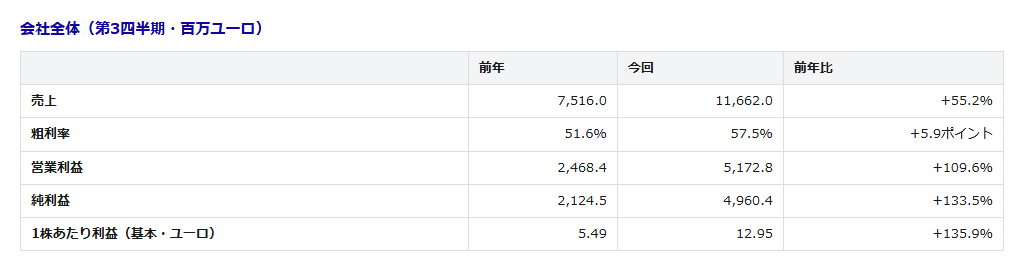
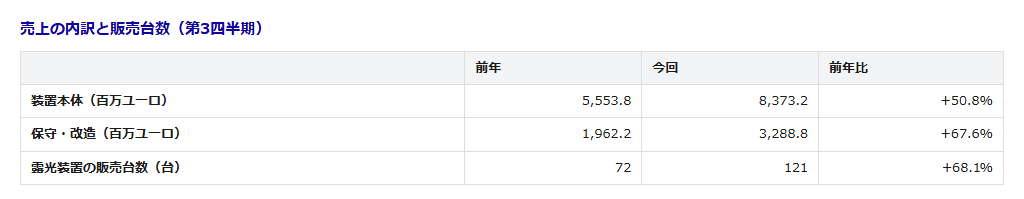
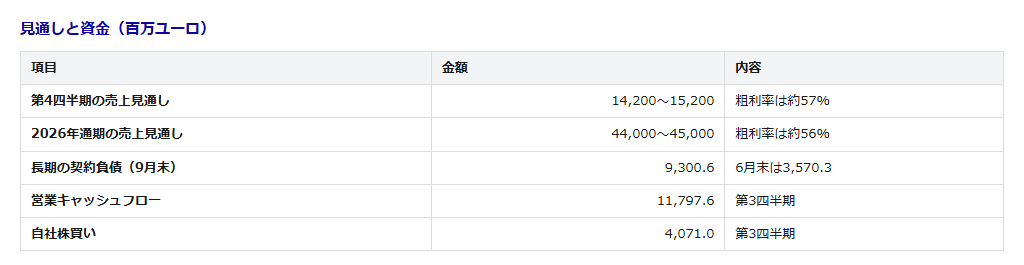
注:ASMLは米国基準の数値のみを開示しており、利益はすべて会計そのままの数値。純利益には保有株式の評価益509.7百万ユーロ(税引前)を含む。技術別・用途別・地域別の比率は装置本体の売上に占める構成比で、金額換算は編集部算出の概算。2029〜30年向けの発注は顧客の関心表明であり、能力の上積みも検討段階で、いずれも確定した数字ではない。
9. 出典・ご注意
■ 出典:ASML 2026年第3四半期 決算プレスリリース、投資家向け説明資料、財務諸表(米国基準・未監査)。
■ ご注意:第4四半期と通期の見通しは会社予想であり、需給・輸出規制・為替により実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。業界への示唆は一次資料の事実から合理的に読み取れる範囲を示したもので、将来を保証しません。「過去最高」は会社が会計そのままの売上について述べたものです。中国比率の上昇は装置本体売上に占める構成比の変化です。金額は丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
露光装置 この分野に関連する最新の求人情報はこちら›
-
求人
フィールドアプリケーションエンジニア(FAE) この分野に関連する最新の求人情報はこちら›
-
求人
生産管理・物流 この分野に関連する最新の求人情報はこちら›