| この記事のポイント ✓ NVIDIAは9月9日、豪州の8社と連携し、2027年までに最大2ギガワット(GW)規模のAIファクトリー容量を構築する計画を発表 ✓2GWは豪州の既存データセンター容量(約1.6GWとの推計)を上回る規模。ただし稼働済み設備ではなく、土地・電力・建屋を含む「上限目標」である ✓NVIDIAはDSXプラットフォームと計算機・ネットワーク・ソフトを供給し、施設の建設・運営は現地パートナーが担う分業構造 ✓AIインフラの制約はチップ供給から電力・冷却・系統接続へ広がっており、日本企業には電源・液冷・パワー半導体・光通信・部材の商機がある |
2026年9月9日、NVIDIAは豪州のクラウド・データセンター事業者8社と連携し、2027年までに最大2ギガワット(GW)規模のNVIDIA DSX AIファクトリー容量を構築する計画を発表した。参加するのはFirmus、Sharon AI、IREN、Megaport、ResetData、CDC、NEXTDC、AirTrunkの8社。NVIDIAが計算機、ネットワーク、ソフトウェアを供給し、現地パートナーが土地・電力・建屋(シェル)を確保して施設を建設・運営する。
Reutersが引用した推計によれば、豪州の既存データセンター容量は約1.6GW。今回の構想はそれを上回る規模であり、実現すれば同国のデータセンター容量は2倍以上になる計算だ。ただし重要なのは、2GWがすでに稼働している容量ではなく、複数プロジェクトを束ねた「上限目標」だという点である。
この発表が象徴するのは、AI半導体の需要がもはやチップの個数ではなく、電力容量の単位(ギガワット)で語られる時代に入ったことだ。本稿では、AIファクトリーとは何か、なぜ電力がボトルネックになるのか、計画の読み方、日本企業への示唆を解説する。
そもそも「AIファクトリー」とは
AIモデルの学習・推論・エージェント処理を継続的に実行するための専用計算インフラをNVIDIAはこう呼ぶ。従来のデータセンターが汎用のIT基盤だったのに対し、AIファクトリーは「トークン(AIの出力単位)を大量生産する工場」として、GPU、CPU、メモリ、ネットワーク、電源、冷却、運用ソフトまで一体で設計される。DSXはそのための設計図(リファレンスアーキテクチャ)とソフトウェア群である。
1. 発表の中身:8社の役割分担と「2GW」の意味
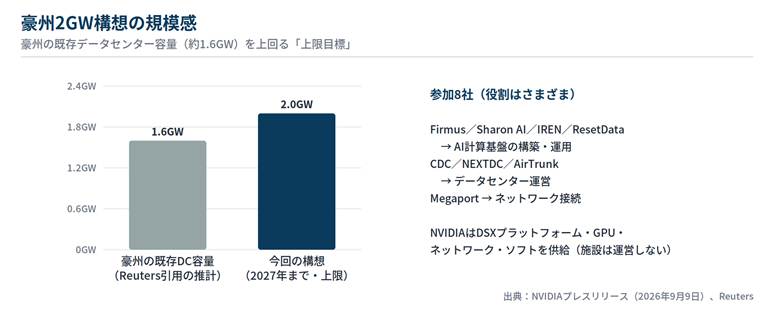
図1:2GW構想の規模感と参加8社。豪州の既存DC容量を上回る上限目標
参加8社の役割はさまざまだ。Firmus、Sharon AI、IREN、ResetDataはAI計算基盤の構築・運用を担い、CDC、NEXTDC、AirTrunkはデータセンターの建屋と運営を、Megaportはネットワーク接続を提供する。個社の計画も具体的で、Sharon AIは最大6万8,000個のNVIDIA GPUの展開を、IRENは南豪州で800MW級のキャンパス建設を、CDCは既に550MW超を再エネ100%で運転し800MWを建設中と説明されている。
「2GW」の読み方には注意がいる。これは複数の開発段階のプロジェクトを合算した上限であり、建設、電力調達、許認可、系統接続の実行リスクを伴う。実際、豪州の送電網には大量の接続申請が滞留しているとの指摘もある。したがって本件は「豪州にAIファクトリー容量を構築する計画」であり、確定した出荷や稼働済み設備として扱うべきではない。この区別は、装置・部材メーカーが需要を読む際にも重要になる。
2. なぜボトルネックはチップから電力へ移ったのか
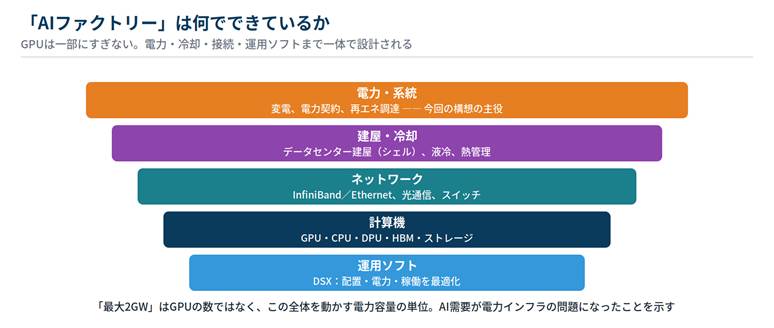
図2:AIファクトリーの構成要素。GPUは一部にすぎない
GPUが増えるほど、HBM、スイッチ、光通信、電源、冷却が同時に増える。生成AIの用途が学習だけでなく、推論、検索と組み合わせるRAG、複数の処理を自律的にこなすエージェントへ広がるにつれ、データセンターは24時間高負荷で回り続けるようになった。その結果、AIインフラの制約は「GPUを何個調達できるか」から、「何メガワットの電力を、いつまでに、どこで確保できるか」へ移った。
電力は半導体と違って増産のリードタイムが長い。変電設備、送電網への接続、発電容量の確保には年単位の時間がかかる。NVIDIAが豪州でまず「土地・電力・シェル容量」の確保を打ち出したのは、GPUよりも電力のほうが先に押さえるべき希少資源になったことの表れである。豪州が選ばれた背景には、再生可能エネルギーの資源量と、主権AI(自国内でAI基盤を持つ政策志向)への需要がある。
やさしく解説:ギガワット(GW)という単位
1GW=100万kW。大型の原子力発電所1基の出力がおおよそ1GWであり、2GWのAIファクトリー容量とは、発電所2基分の電力を消費し続ける計算設備群を意味する。AIデータセンターの規模が「サーバー何台」ではなく発電所換算で語られるようになったこと自体が、産業構造の変化を示している。
3. 技術的意味:AI需要は「電力×冷却×接続」の複合需要
2GW級のAIインフラでは、電力の供給だけでなく、その熱をどう捨てるかが同じくらい重要になる。最新のAIサーバーは1ラックで100kWを超える発熱があり、空冷では追いつかず、液体を直接チップ近くまで届ける液冷(ダイレクト・トゥ・チップ)が標準になりつつある。参加社のAirTrunkやNEXTDCも、液冷対応の高密度施設を掲げている。
また、施設内では数万個のGPUをInfiniBandやEthernetで接続し、施設間は光通信で結ぶ。NVIDIAの発表にネットワーク企業のMegaportが含まれているのは、AIファクトリーが単独の建物ではなく、接続されたネットワークとして機能するためだ。AI半導体需要とは、実際には「先端ロジック+HBM+電源+冷却+光通信+運用ソフト」の複合需要である。
4. 日本企業への示唆:先端ロジックの「外側」で稼ぐ
日本企業にとって、2GW級のAIインフラ建設は先端ロジック以外の領域に広い商機をもたらす。電力系では、パワー半導体(AC-DC変換、48V直流化)、電源モジュール、コンデンサ、磁性部品、絶縁材料。冷却系では、液冷プレート、配管・継手、冷却液、TIM(熱伝導材料)、流量・温度センサー。接続系では、光トランシーバ、光部品、高速コネクタ、基板材料。いずれも日本企業がシェアと信頼性で強みを持つ領域だ。
重要なのは、これらの需要が「GPUの出荷数」ではなく「データセンターの着工」に連動することである。豪州のような新興AIインフラ市場では、建設の進捗、電力契約、パートナー企業の資金調達が需要の先行指標になる。NVIDIAの四半期決算だけでなく、CDCやNEXTDC、AirTrunkといったインフラ側企業の投資計画を追うことで、部材需要の時期を先読みできる。
5. 注意点:計画値と実行リスクを分けて読む
最後に注意点を整理する。「最大2GW」は目標であり、2027年までにすべてが稼働する保証はない。データセンター建設には、電力の系統接続待ち、許認可、建設労働力、資材、そしてパートナー各社の資金調達という現実の制約がある。発表をそのまま確定需要と読み、部材の増産を先行させるのは危険だ。
一方で、方向性としての確度は高い。AI需要の中心が北米から各国の「主権AI」インフラへ広がる流れ、電力と冷却が投資の主戦場になる流れは、豪州に限らず日本、東南アジア、中東でも同時に進んでいる。個別計画の実行リスクと、構造変化の方向性。この2つを分けて読むことが、この種の発表への正しい向き合い方である。
「何ギガワットのAIか」で需要を読む時代へ
NVIDIAの豪州2GW構想は、AI半導体需要が電力インフラそのものになったことを示す。GPUの性能や個数だけでなく、電力、冷却、接続、運用効率まで含めてAI需要を読む必要がある。
日本企業にとっては、先端ロジックの外側――電源、液冷、光通信、部材、センサー――が主戦場だ。そしてこの領域の需要は、チップの出荷ではなくデータセンターの建設に連動する。「どの国で、何GWが、いつ着工するか」。AI時代の需要予測は、この問いから始まる。
用語解説
| 用語 | 解説 |
| AIファクトリー | AIの学習・推論を継続的に実行する専用インフラのNVIDIAによる呼称。トークンを大量生産する「工場」として設計される。 |
| DSX | NVIDIAのAIファクトリー向けフルスタック基盤。設計図(リファレンスアーキテクチャ)、ソフトウェア、運用最適化を含む。 |
| GW(ギガワット) | 電力の単位。1GW=100万kW。大型発電所1基分に相当し、AIインフラの規模を示す単位として定着しつつある。 |
| シェル容量 | データセンターの建屋・受電設備など、計算機を入れる前の「器」の容量。土地・電力とセットで先行確保される。 |
| 液冷(ダイレクト・トゥ・チップ) | 冷却液をチップ近くまで直接届けて熱を奪う方式。高密度AIサーバーで標準化が進む。 |
| 主権AI(ソブリンAI) | 自国内のデータとインフラでAI能力を持とうとする政策的な動き。各国のAIファクトリー投資の背景にある。 |
| 系統接続 | 発電・受電設備を送電網につなぐこと。接続申請の滞留がデータセンター建設のボトルネックになりつつある。 |
| RAG/エージェント | RAGは検索と生成AIを組み合わせる方式、エージェントはAIが複数手順の作業を自律的にこなす形態。いずれも推論の電力需要を押し上げる。 |
参考リンク(出典)
- NVIDIA:NVIDIA Expands AI Infrastructure Capacity in Partnership With Australia’s Data Center Ecosystem(2026年9月9日)
- NVIDIA IR:同発表
- TechNode Global:Nvidia targets 2GW Australian AI-factory buildout(2026年9月13日)
- StockTitan:NVIDIA Partners on Up to 2GW AI Buildout by 2027(個社の計画詳細)
本記事は公開情報(各社プレスリリース、決算資料、報道)に基づき、SEMICON.TODAY編集部が作成した。
数値は発表時点のものであり、為替換算は概算。投資判断の勧誘を目的とするものではない。
-
求人
パワーデバイス この分野に関連する最新の求人情報はこちら›
-
求人
光電子デバイス この分野に関連する最新の求人情報はこちら›
-
求人
プロセッサ・マイクロコントローラ この分野に関連する最新の求人情報はこちら›