この会社は、電気の流れを効率よく変換・制御する“パワー半導体”と、クルマ向け半導体で世界首位のドイツの会社だ。電気自動車のモーター制御から、AIデータセンターの電源、送電網まで、“電気を無駄なく使う”ための部品を世界中に納めている。
2026年度の第4四半期(7〜9月)は、売上が前年より+19%の47.1億ユーロと、四半期として過去最高。調整後の1株利益は0.60ユーロ(+76%)だった。背景はAIデータセンターの建設ラッシュと、半導体市況の回復だ。注目すべきは“伸びの中身”で、AIサーバーの電源向けを含む事業が+48%と急伸し、利益率も2倍超に上がった。地域では中国本土・香港が通期売上の約3割を占める。次の四半期(10〜12月)は売上約46億ユーロと高い水準を保ち、2027年度は約200億ユーロを見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●パワー半導体=電気の電圧や流れを変換・制御する半導体。省エネの要。
●セグメント利益=買収関連の償却などを除いた、事業の稼ぐ力を測る会社独自の利益。
●調整後=買収関連の費用など一時的な要因を除いた、会社独自の物差しの数字。
●SiC・GaN=シリコンより電力の損失が少ない、次世代のパワー半導体材料。
●データセンター電源=電力網からAIチップまで、電圧を段階的に下げて届ける装置。
●金額=「億ユーロ」の概数で示す。会計基準は国際会計基準(IFRS)。
| 売上高 47.1億ユーロ 前年比 +19% 四半期として過去最高 | セグメント利益率 23.8% 前年同期は18.2% 前四半期は19.1% | 調整後1株利益 0.60ユーロ 前年比 +76% 会計基準では0.40ユーロ | データセンター向け売上 約22億ユーロ 2026年度通期 前年からほぼ倍増 | 2027年度の売上予想 約200億ユーロ 前年比 +20%超 データセンター向けは40億近く |
1. まず結論——AIの“電源”が稼ぎ頭に、来期は大幅増収へ
要点は3つだ。
①四半期として過去最高。 売上は47.1億ユーロ(+19%)で、前四半期からも+13%伸びた。セグメント利益率は18.2%→23.8%へ上がり、調整後1株利益は0.60ユーロ(+76%)と大きく伸びた。
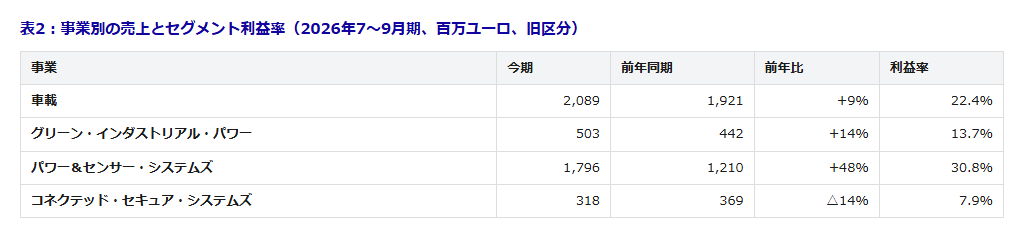
②主役はAIの“電源”。 AIサーバーやデータセンターの電源向けを含む「パワー&センサー・システムズ」事業は、売上が+48%、利益率は14.5%→30.8%へ跳ね上がった。2026年度のデータセンター向け売上は約22億ユーロと、前年からほぼ倍増した。
③来期は2割超の成長を宣言。 会社は2027年度の売上を約200億ユーロ(+20%超)、セグメント利益率を20%台半ばと見込む。データセンター向けは40億ユーロ近くへ伸びる見通しで、成長と利益率の改善を同時に打ち出した。
2. 会社全体の成績——売上以上に、利益が伸びた
売上は47.1億ユーロで前年同期比+19%、セグメント利益は11.2億ユーロ(+56%)だった。調整後の粗利率は40.7%→45.1%へ改善した。会社は、販売数量の増加に加え、製品構成と価格の改善が効いたと説明する。会計基準どおりの純利益は5.3億ユーロと、前年の2.3億ユーロから倍増した。通期の売上は163.5億ユーロ(+12%)で、資料に載る2020年度以降で最高だった2023年度を、わずかに上回った。株主には1株0.38ユーロと、前年から0.03ユーロ増やす配当を提案する。
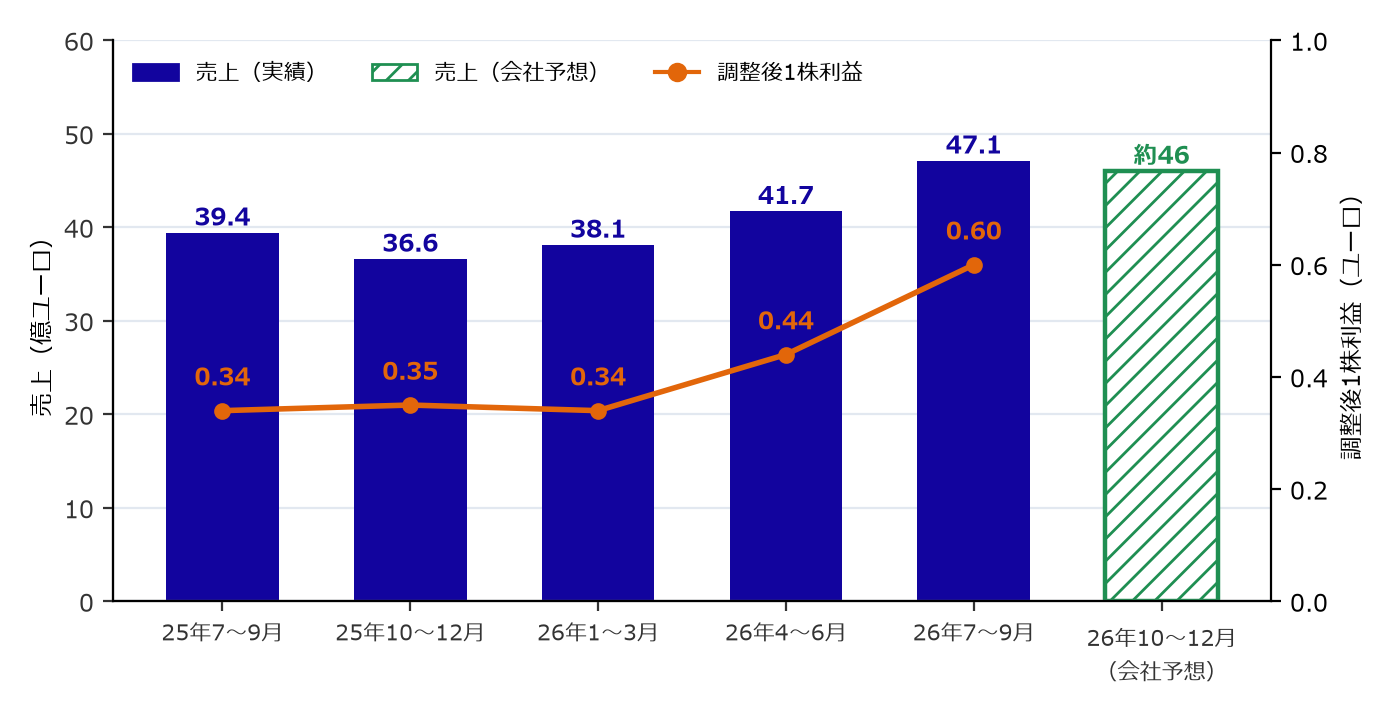
図1:四半期の売上(棒)と調整後1株利益(線)。次の四半期も売上は高い水準を保つ見通し(緑)。
3. 事業別——電源と車載が牽引、カード関連は一服
インフィニオンは今期まで4つの事業で業績を開示している。最大の車載は20.9億ユーロ(+9%)で、マイコン(制御用チップ)や電力制御の部品が伸びた。会社は、ソフトウェアで機能を更新する“ソフトウェア定義車両(SDV)”や電動車向けで、受注が増えていると説明する。産業向けの「グリーン・インダストリアル・パワー」も+14%と、再生可能エネルギーや送電網の需要で3四半期続けて2桁の伸びになった。一方、ICカードなどの「コネクテッド・セキュア・システムズ」は△14%。身分証や決済カードの案件が一時的に減ったためで、数少ない弱点だ。
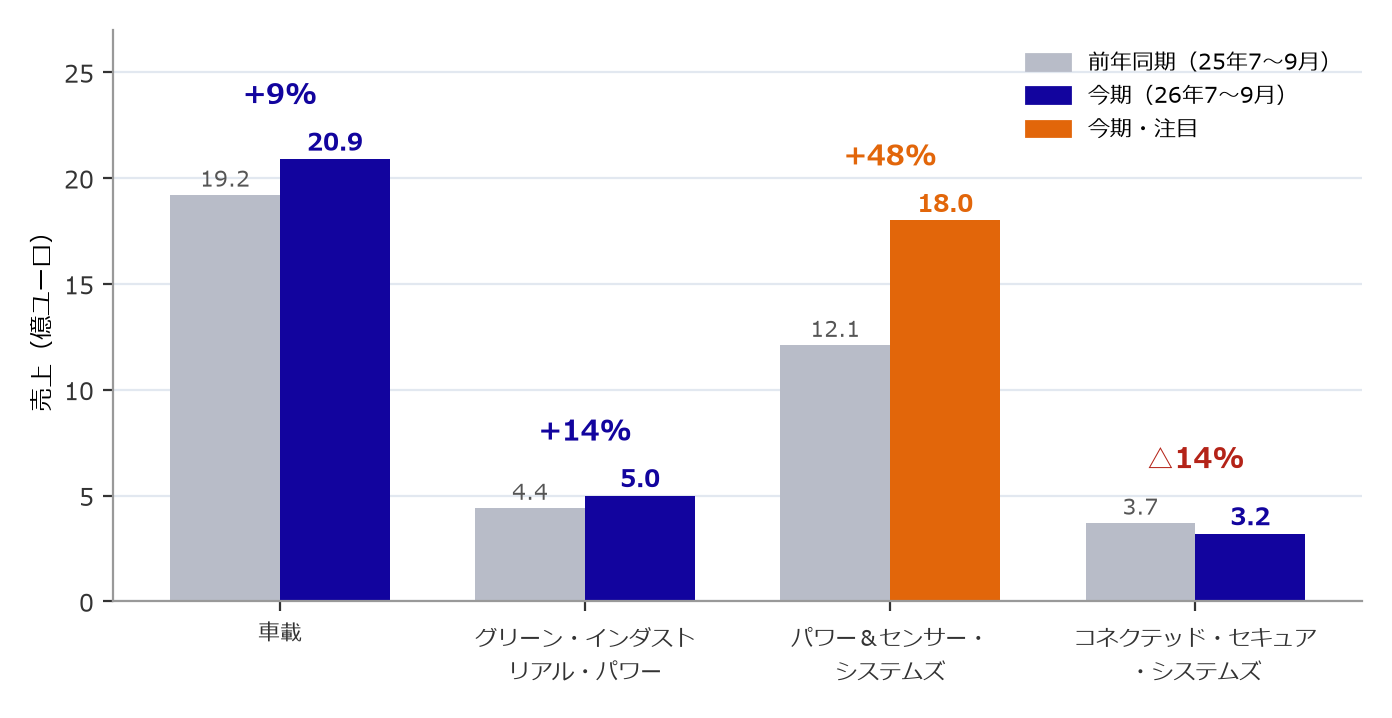
図2:事業別の売上(灰=前年同期、紺=今期)。電源向けを含むパワー&センサーが突出して伸びた(橙)。
4. 伸びの中身——AIデータセンターの“電源”が、新たな柱に
この決算最大の論点は、AIデータセンター向けの電源用半導体が、会社の稼ぎ頭に育ったことだ。この分野を含むパワー&センサー・システムズ事業は売上18.0億ユーロ(+48%)で、全社に占める比率は31%→38%に上がった(編集部算出)。セグメント利益は5.5億ユーロと前年の3倍超になり、車載を上回った。2026年度のデータセンター向け売上は約22億ユーロで、うちAI向けが約17億ユーロを占める。AIチップは消費電力が大きく、電力網からチップまで電圧を何段階も変換する必要がある。会社によると、AIの電力1キロワットあたりに使われる自社の部品は平均175ドルで、さらに増えていくという。
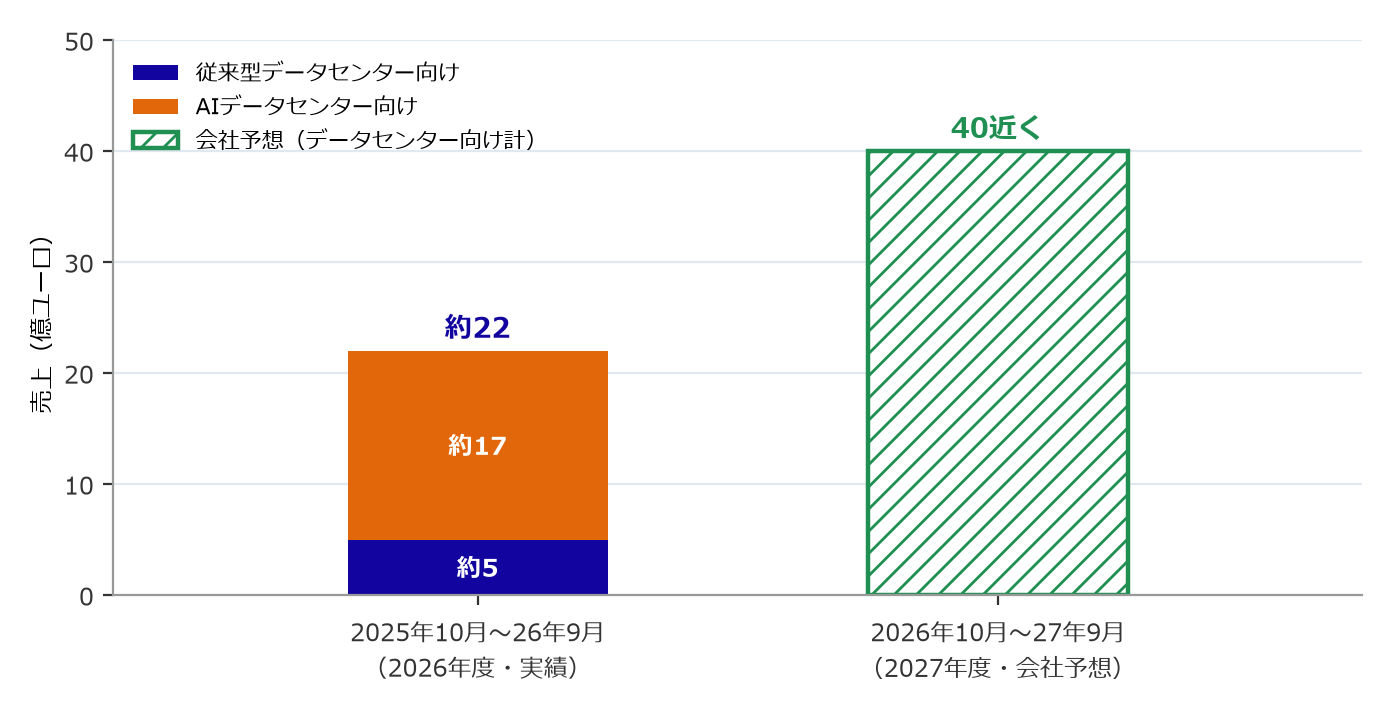
図3:データセンター向け売上。2026年度はAI向けが約8割(橙)、来期は40億ユーロ近くへ(緑)。
5. 地域別——中国が最大、顧客は世界に分散
インフィニオンは地域別の売上を四半期ごとには示しておらず、通期の構成比を販売先の所在地で開示している。2026年度は中国本土・香港が29%で最大だった。日本と中華圏を除くアジア太平洋が18%で続き、ドイツを含む欧州・中東・アフリカは計22%、米州は12%だった(欧州などの合計は編集部算出)。前年の構成比は今回の資料に載っておらず、比率の変化は比べられない。会社は、売上の10%を超える顧客は1社もないとしており、特定の顧客に依存しない構成も覚えておきたい。
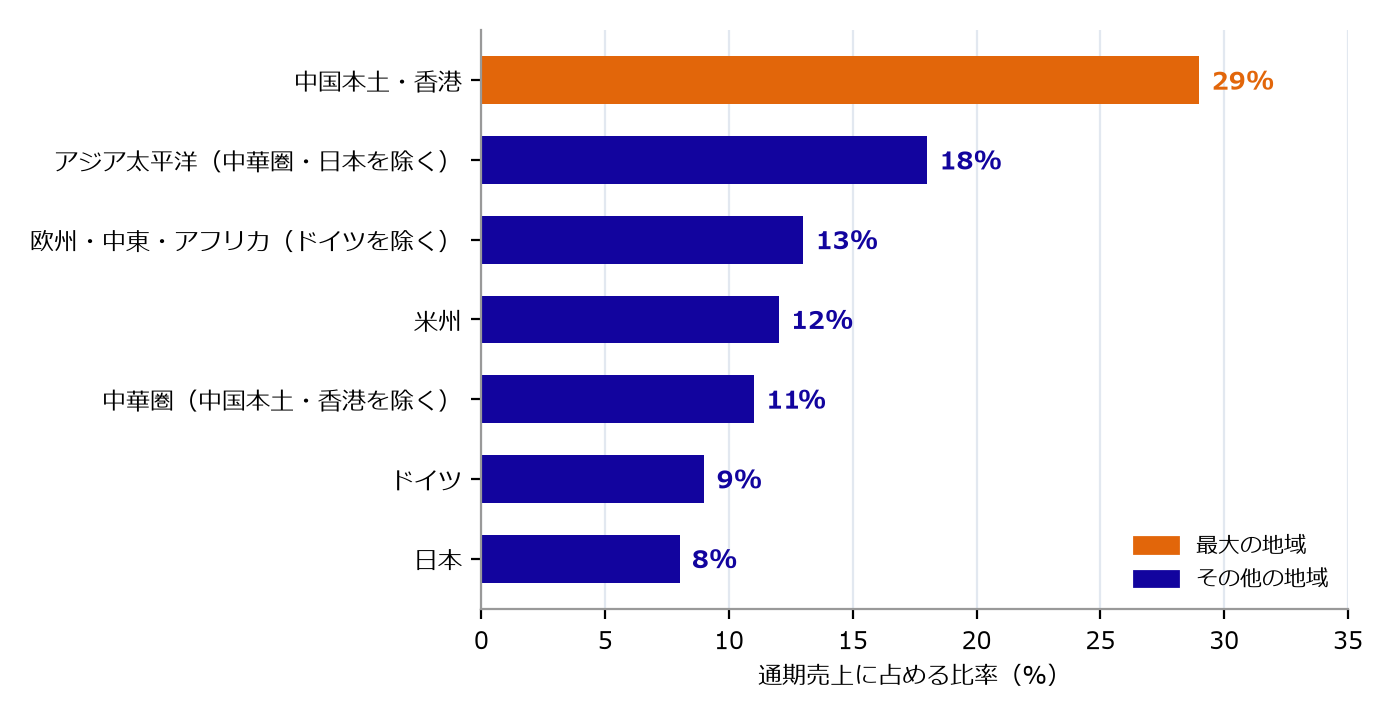
図4:2026年度通期の地域別売上構成(販売先基準)。中国本土・香港が約3割で最大。
| 「過去最高」という見出しの内側で起きているのは、稼ぎ頭の“交代”だ。クルマ向けの会社として知られてきたインフィニオンで、今期はAIデータセンターの電源が利益の最大の源になった——同社は、AIを動かす“電気の通り道”を握っている。 ワンポイント=インフィニオンは電気を無駄なく変換・制御する半導体の会社。AIやEVが電気を使うほど、この会社の部品も増える。 |
6. 数字を読むときの注意点
■ 「セグメント利益」は会社の物差し:買収関連の償却などを除いた数字。これらを含む営業利益は7.8億ユーロ、1株利益は0.40ユーロだ。
■ 事業区分が変わる:7月から車載・エッジシステムズ・パワーシステムズの3事業に再編した。来期の見通しは新しい区分で示されている。
■ 通期の現金は投資で目減り:通期のフリーキャッシュフローは9.9億ユーロ。工場建屋への大型投資や買収を除いた調整後は19.3億ユーロだ。
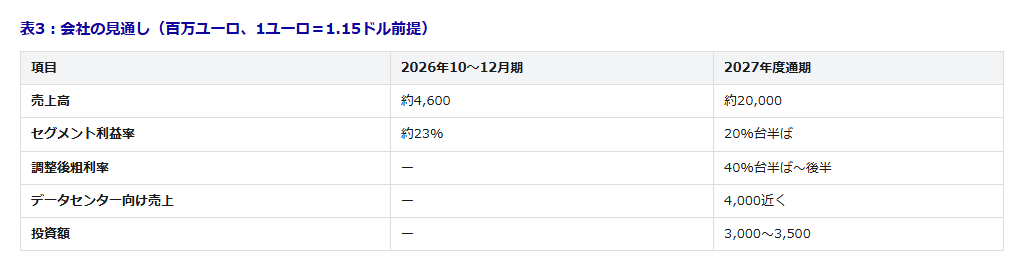
■ 見通しは為替が前提:会社予想は1ユーロ=1.15ドルを前提にしており、為替が動けばユーロ建ての金額も変わる。
7. この先のシナリオ
会社は次の四半期(2026年10〜12月)の売上を約46億ユーロ、セグメント利益率を約23%と見込む。前四半期からほぼ横ばいで、会社は“例年よりかなり良い季節性”だと説明する。2027年度通期は売上約200億ユーロ(+20%超)、調整後の粗利率は40%台半ば〜後半、セグメント利益率は20%台半ばを見込む。パワーシステムズ事業は全社を大きく上回って伸び、車載は10%台半ば、エッジシステムズは10%台前半の増収を想定する。投資は30億〜35億ユーロへ増やし、ドイツ・ドレスデンの新工場の立ち上げなどに充てる。
8. この先のチェックポイント
■ データセンター売上:来期40億ユーロ近くという見通しどおりに、四半期ごとに積み上がるか。
■ 利益率の改善:セグメント利益率が、来期見通しの20%台半ばへ近づいていくか。
■ 車載の回復:SDVや電動車向けの受注増が、売上の伸びにつながるか。
■ 新工場の立ち上げ:ドレスデン新工場やマレーシアのSiC工場の増強が計画どおり進むか。
9. 市場環境
会社は、半導体市況の回復と構造的な成長が重なり始めたとみる。最終市場の強さが広がる一方、供給は引き締まりつつあるという。会社資料が引く国際エネルギー機関(IEA)の予測では、世界の電力消費は2026〜30年に約2割増える。電力の確保が課題になるほど、電気を無駄なく変換するパワー半導体の価値は高まる。一方、カード関連の案件の振れや為替は重しになり得る。“クルマの会社”が“電気の通り道の会社”へと重心を移す今期は、その転換が本物かを測る試金石になる(編集部の見立て)。
10. 主要データ
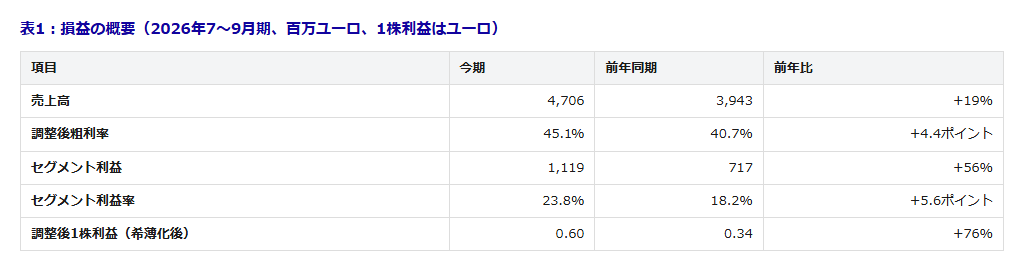
注:本文・カード・図は概数、表は一次資料の値。セグメント利益と調整後の数値は、買収関連の償却などを除く会社独自の指標。パワー&センサー・システムズの売上比率と、欧州などの地域合計は編集部算出。2027年度の見通しは、決定済みのメモリー事業売却の影響を含まない。
11. 出典・ご注意
■ 出典:インフィニオン 2026年度第4四半期の決算発表資料・アナリスト説明資料・投資家説明資料(国際会計基準、未監査)。
■ 見通しは会社の予想:次の四半期と2027年度の見通しは会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。財務数値は速報値で、監査を受けていません。「過去最高」は四半期の売上についての会社の説明で、利益の一部は調整後(会社独自の指標)ベースを含みます。地域別の構成比は通期の販売先基準で、前年との比較はしていません。一部の比率は編集部の算出です。金額は「億ユーロ」の概数で、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
パワーデバイス この分野に関連する最新の求人情報はこちら›
-
求人
材料開発エンジニア この分野に関連する最新の求人情報はこちら›
-
求人
デバイス開発エンジニア この分野に関連する最新の求人情報はこちら›