この会社は、半導体チップの“土台”となるシリコンウェーハ(円盤状の基板)を専門につくる、世界有数のメーカーだ。チップはすべてこの円盤の上に描き込まれるため、世界中の半導体工場に欠かせない素材を納めている。
2026年12月期の第3四半期(7〜9月)は、売上が前年同期より+19%の1,175億円と、資料に載る2021年以降で最高水準。営業利益は20億円と5四半期ぶりに黒字へ戻り、1株利益は15.65円だった。背景はAIブームだ。注目すべきは“需給の中身”で、AI向けの300mmウェーハは、顧客の要求に供給が届かなくなりつつある。台湾の生産子会社は連結から外れた。次の四半期(10〜12月)は、その子会社を除いて売上1,070億円・1株利益11.50円を見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●シリコンウェーハ=半導体チップを描き込む、円盤状の基板。
●300mm/200mm=ウェーハの直径。300mmは先端品、200mmはパワー半導体などに使う。
●LTA=顧客と数年単位で数量と価格を決める長期契約。
●EBITDA=営業利益に減価償却費を足した、設備産業の稼ぐ力の物差し。
●持分法=出資比率に応じた損益だけを取り込む会計処理。売上は連結に入らない。
●金額=「億円」の概数で示す。会計基準は日本基準。
| 売上高(7〜9月) 1,175億円 前年同期比 +19% 2021年以降で最高水準 | 営業利益 20億円 5四半期ぶりの黒字 前四半期は△11億円 | EBITDAマージン 29.8% 前年同期は27.6% 次の四半期は30.0%見通し | 設備投資(1〜9月) 297億円 前年同期は693億円 増産投資は見送り | 10〜12月の売上予想 1,070億円 台湾子会社FSTを除く 1株利益11.50円 |
1. まず結論——黒字に戻ったが、本題は“ウェーハが足りない”
要点は3つだ。
①5四半期ぶりの営業黒字。 売上は1,175億円(+19%)で、前四半期からも+3%伸びた。営業利益は20億円と、2025年7〜9月期から4四半期続いた赤字を抜け出し、会社の“ゼロ”予想も上回った。
②300mmは“足りない”局面へ。 AI向けの先端ロジック(計算用チップ)とメモリーの需要で、300mmの出荷は大幅に増えた。会社は次の四半期について、供給が顧客の要求に応えられない状況になりつつあると説明する。
③増産はしない、と明言。 会社は、いまの価格と物価上昇を考えると増産投資には経済合理性がないとした。1〜9月の設備投資は前年同期の半分以下だ。需給の引き締まりは続く公算が大きい(編集部の見立て)。
2. 数字の確認——売上は高水準、販売増でコスト増を吸収
第3四半期の売上は1,175億円、営業利益は20億円(売上比1.7%)だった。前四半期から31億円改善した内訳を会社の分析で見ると、販売数量などの売上要因が+71億円と大きく、コスト増△31億円と償却費の増加△14億円を吸収した。設備の重さを除いた稼ぐ力を示すEBITDAマージンは29.8%と、前年同期の27.6%から上がった。純利益は54億円で、台湾子会社FSTの株式売却益137億円と、宮崎工場の生産終了に伴う損失38億円を含む。1〜9月の累計では、なお営業損失44億円・純損失74億円だ。
会社の8月時点の予想と比べると、売上は1,180億円をわずかに下回ったが、営業利益はゼロ予想に対し20億円で着地した。会社はコスト改善の進捗を理由に挙げる。今回は未定だった通期予想も示し、売上4,395億円(+7.3%)、営業損失33億円、純損失34億円とした。財務は身軽になった。FSTの連結除外もあって有利子負債は3,537億円→2,508億円に減り、自己資本比率は51.3%→61.2%に上がった。配当は年20円と前期並みを予定する。
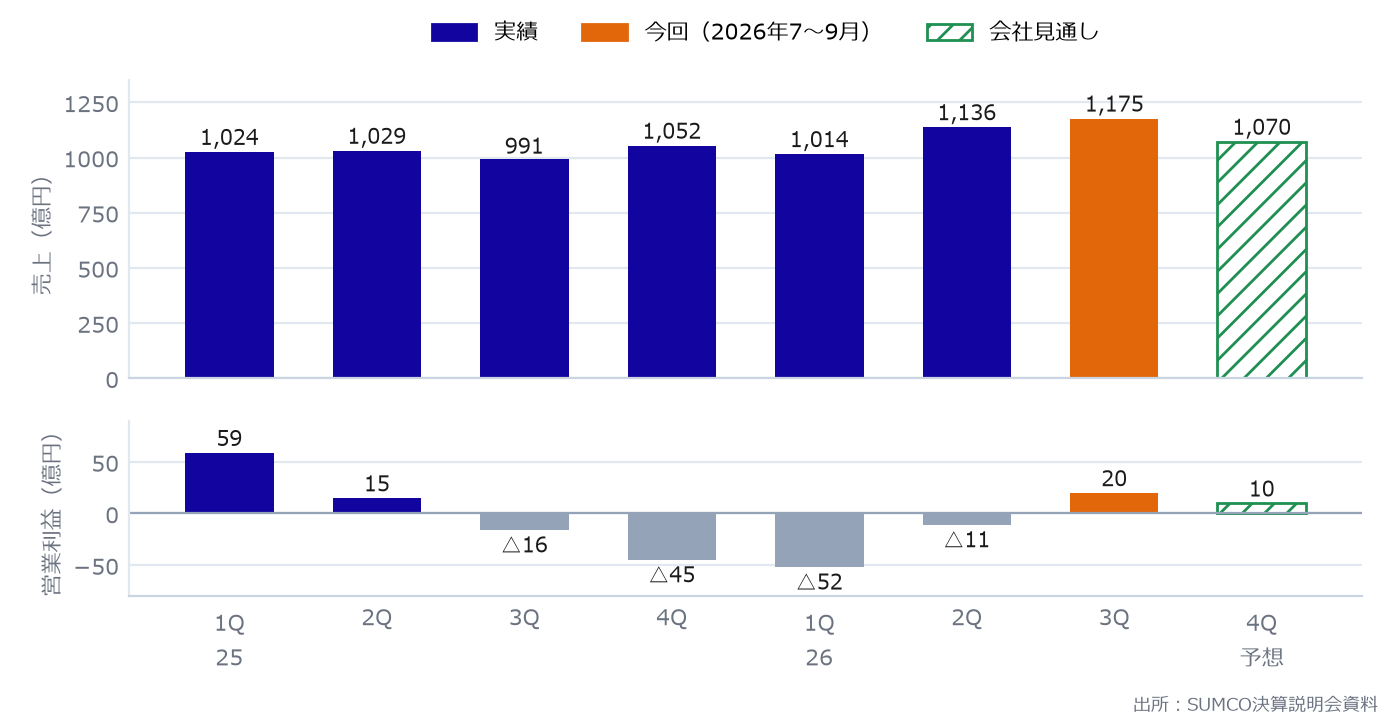
図1:四半期の売上(上)と営業利益(下)。7〜9月は5四半期ぶりの黒字、次は子会社除外で減収見通し(斜線)。
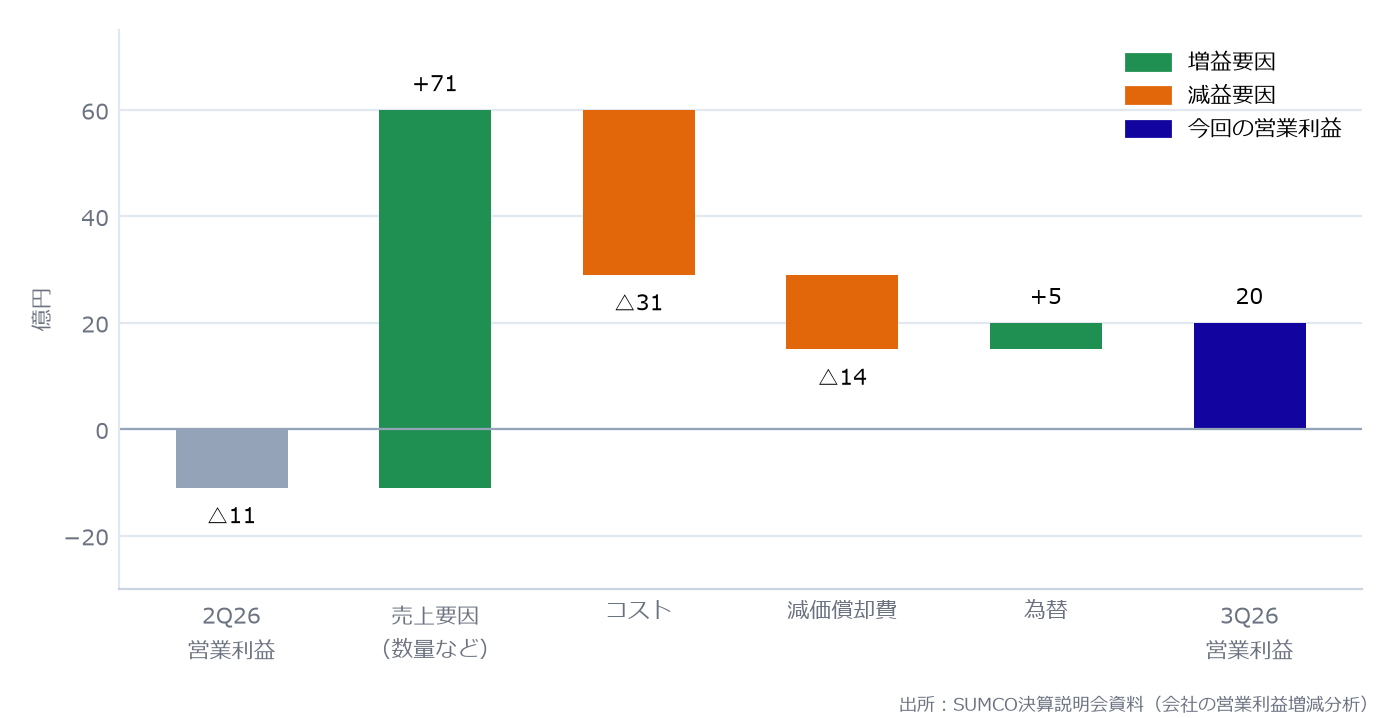
図2:前四半期からの営業利益の増減。販売増の+71億円が、コストと償却費の増加を吸収した。
3. 業界示唆①——先端ウェーハは“増やせない”供給へ
この決算で最も重い開示は、需給の見通しだ。会社は、AI・データセンター向けの先端品が300mmの需要を引っ張る一方、現在の価格水準と物価上昇を考えると増産投資には経済合理性がないと明言した。仮に投資を決めても立ち上がりには数年かかるため、需給は一段と引き締まる見通しだという。実際、1〜9月の設備投資は297億円と前年同期の693億円から大きく減り、減価償却費992億円を大きく下回る。会社が打ち出すのは、既存の製造設備の高度化で先端品への対応力を高める方針だ。会社の推計では、サーバー向けロジックの300mm需要は2029年にかけて増え続ける。
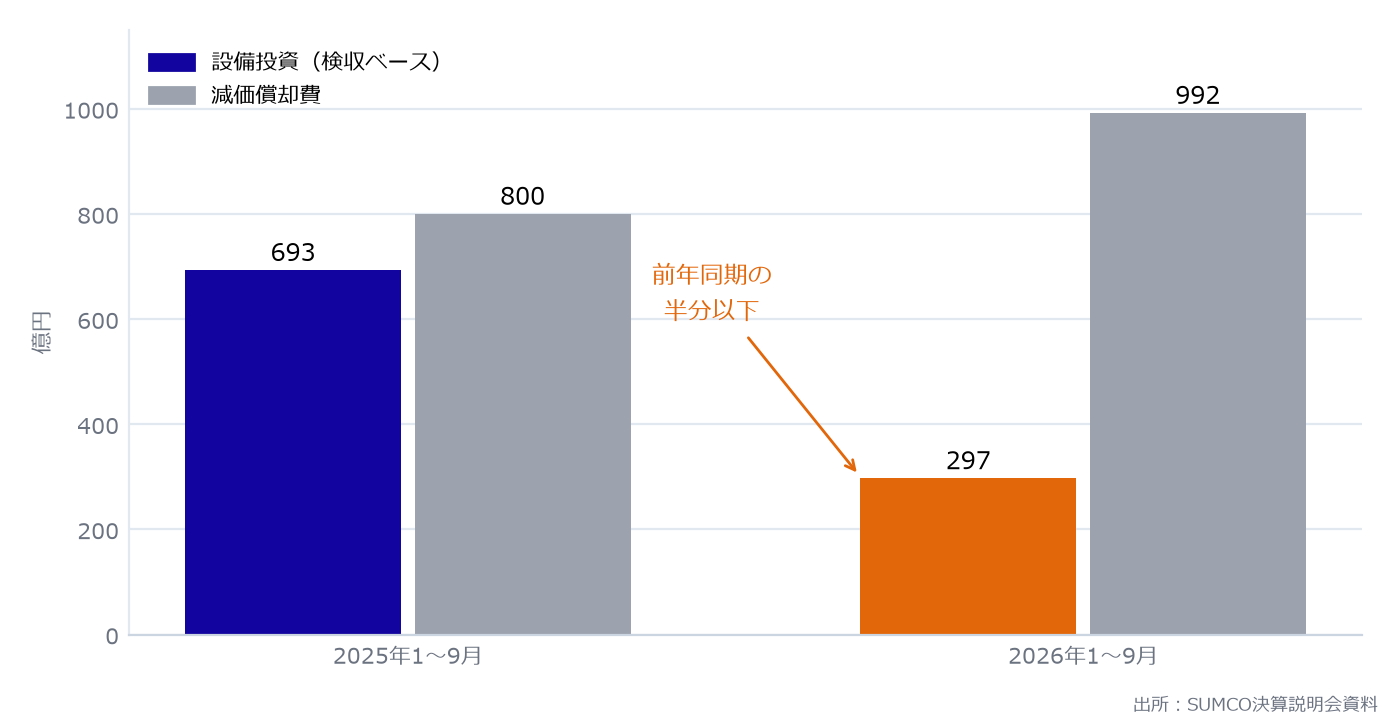
図3:1〜9月の設備投資(色)と減価償却費(灰)。投資は償却の3割ほどに絞られ、増産より更新が中心だ。
ウェーハは、受託製造の大手からメモリー各社まで、すべての半導体工場が使う“最上流の素材”だ。主要な供給者が「いまの価格では増やさない」と言えば、AI向けの増産を急ぐ顧客ほど、量の確保を早めに迫られる。SUMCOの推定では、主要顧客が抱える300mmウェーハの在庫月数も足元で下がってきた。装置や後工程に注目が集まりがちなAI投資で、素材の供給力が新たな制約になり得ることを示す開示だ(編集部の見立て)。
4. 業界示唆②——AIの波が成熟世代のウェーハにも届いた
これまでAIの恩恵は先端の300mmに集中していた。今回、会社は200mm以下のウェーハでも、AIに関連したパワー半導体(電力を制御するチップ)向けなどの需要増加が顕著になったと説明する。データセンターの電源需要が、成熟した世代の工場にまで及び始めたということだ。次の四半期は200mmの需要が現在の供給体制を上回る見通しで、その状態が続くとみる。一方で会社は200mm以下の生産体制を再編中で、子会社SUMCO TECHXIVの宮崎工場は2026年12月末でウェーハ生産を終える。需要が戻るなかで供給の器は絞られつつあり、200mmも“余る素材”から“足りない素材”へ性格を変えつつある(編集部の見立て)。
波及先は、データセンターの電源や送電に使うパワー半導体のメーカーだ。AI向けの電力需要が増えるほど、成熟した200mmラインの稼働も上がる。その土台となるウェーハの供給に余裕がなくなれば、パワー半導体側の増産計画も素材の手当てから考える必要が出てくる(編集部の見立て)。
5. 業界示唆③——値決めの力学が、供給側へ傾き始めた
価格面では、7〜9月もLTA(長期契約)の価格は守られた。注目は次の一文で、会社はLTAを超える追加の需要には「顧客との従来からの関係および価格に基づき対応予定」とした。足りない量をどの顧客に、どの価格で回すかを供給側が選ぶ局面に入りつつあることを示唆する(編集部の見立て)。需要の裾野も広がっている。会社によると、AIサーバーのGPU・CPUはチップレット(機能ごとに分けたチップの組み合わせ)化が進み、7nmから1.4nmまで幅広い世代でロジック用ウェーハの需要が増えるという。
供給側の再編も進む。子会社SUMCO TECHXIVが台湾のFST株の一部を台湾の証券市場で売却し、FSTは連結子会社から持分法適用会社になった。FSTは台湾で300mmと200mmのウェーハをつくる拠点だ。会社は、FSTが上場会社で、台湾の台プラ(Formosa Plastics Group)との合弁であることから、対等な立場で事業に関与する形へ資本関係を見直したと説明する。今後、FSTの売上は連結に入らず、出資比率に応じた損益だけを取り込む。
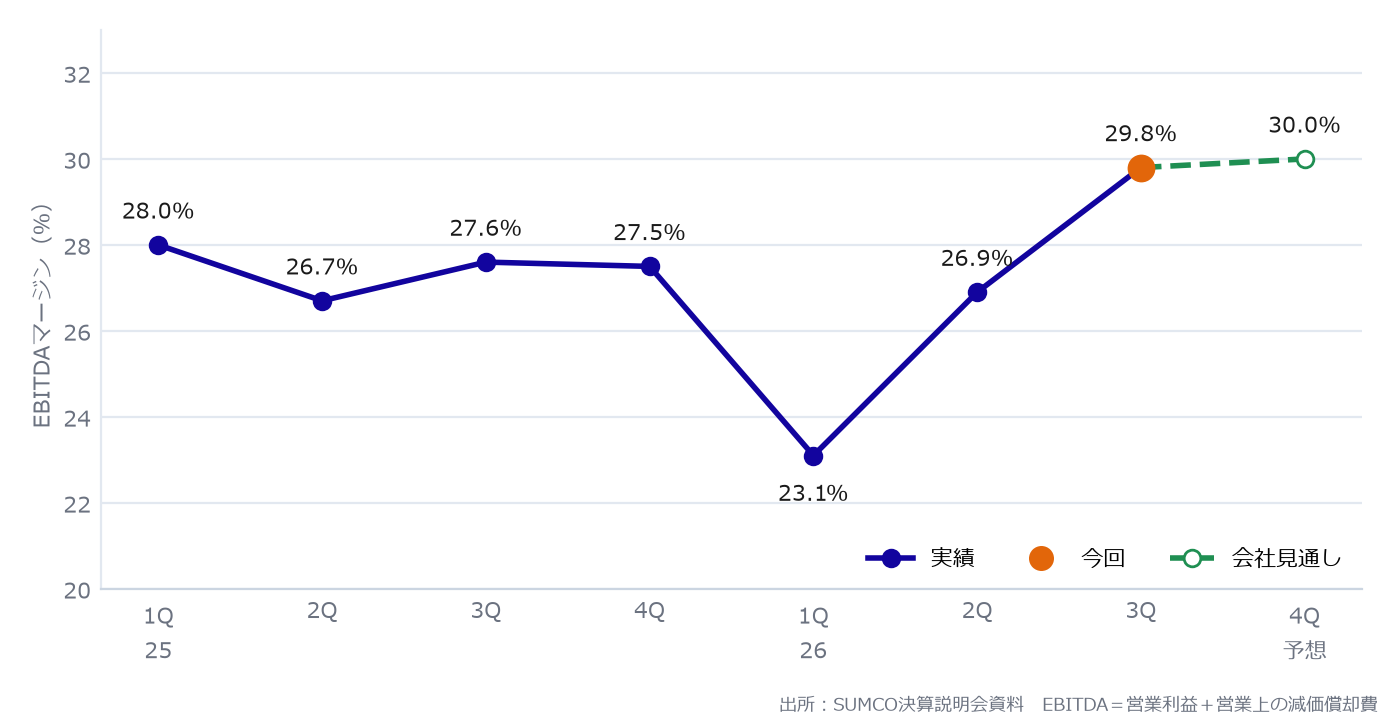
図4:EBITDAマージンの推移。1〜3月期の23.1%を底に回復し、次の四半期は30.0%の見通し(点線)。
| 「5四半期ぶりの黒字」という見出しの内側で起きているのは、半導体の“最上流”での需給の反転だ。AIの増産競争が続くなか、ウェーハの供給者が自ら増産に慎重な姿勢を示した——SUMCOは、その需給の鍵を握る一角にいる。 ワンポイント=SUMCOはチップの土台となるシリコンウェーハの専業メーカー。半導体がつくられるほど、この会社の円盤も必要になる。 |
6. 見落としてはならないリスク・論点
■ 黒字はまだ薄い:営業利益率は1.7%。償却費の増加が重く、通期では営業損失33億円を会社は見込む。
■ 純利益は一時要因込み:FST株の売却益137億円が押し上げた。本業の稼ぎは営業利益で見たい。
■ 次の四半期は“見かけの減収”:FSTが連結から外れるため、売上は1,070億円へ減る見通しだ。
■ 為替の影響が大きい:1円の円高で年12億円の営業減益になる。会社の前提は1ドル=160円だ。
■ 増産見送りの裏返し:供給を増やさない分、需要の伸びをすべて取り込めるわけではない。
7. 今後のチェックポイント(業界目線)
■ 追加需要の値決め:LTAを超える分の価格が、業績にどう表れてくるか。
■ 300mmの需給:顧客の要求に供給が届かない状態が、どこまで続くか。
■ 200mmの回復:AI関連のパワー半導体向け需要が、生産体制の再編後も供給を上回り続けるか。
■ 顧客の在庫:SUMCO推定の顧客在庫月数が、引き続き下がっていくか。
■ 投資判断:会社が増産投資に踏み切れる価格水準に達するか。
8. 主要データ(正確値)
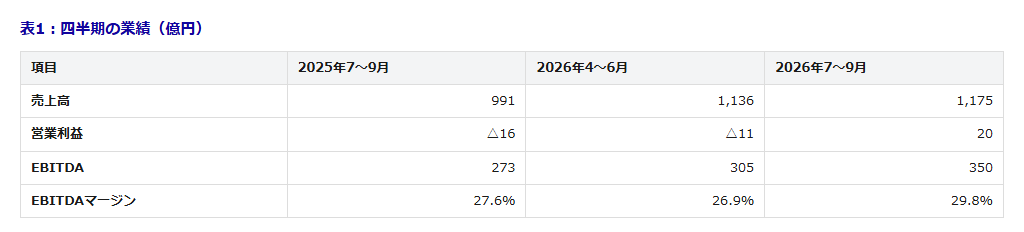
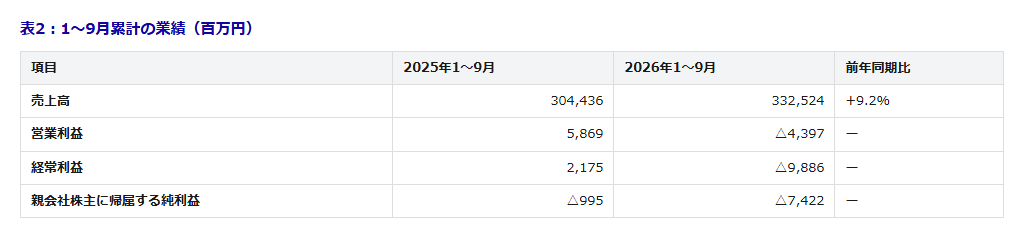
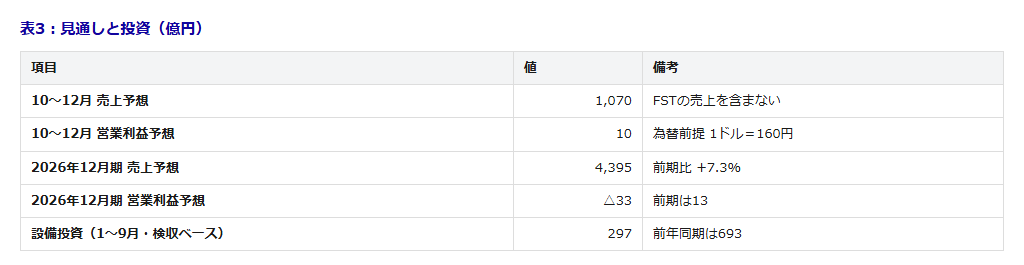
注:本文・カード・図は概数。表2は決算短信の値(百万円)、表1・表3は決算説明会資料の十億円単位を億円に換算した値。四半期の前年同期比・前四半期比は編集部算出。FSTは2026年9月30日付で持分法適用会社となり、10〜12月以降の売上・営業利益に含まれない。
9. 出典・ご注意
■ 出典:SUMCO 2026年12月期第3四半期の決算短信・決算説明会資料・関連開示(日本基準)。
■ 見通しは会社の予想:業績予想と需給の見方は会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。業界への示唆は、一次資料の事実(需給の見通し、設備投資の抑制、生産体制の再編など)から読み取れる範囲を示したもので、将来を保証するものではありません。需給の見通しや増産投資の判断は会社の現時点の見方で、確定した計画ではありません。今回の純利益は子会社株式の売却益という一時的な要因を含みます。金額は「億円」の概数で、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
ウェハ材料 この分野に関連する最新の求人情報はこちら›
-
求人
材料開発エンジニア この分野に関連する最新の求人情報はこちら›
-
求人
前工程プロセス開発 この分野に関連する最新の求人情報はこちら›