この会社は、スマートフォンやデータセンターのSSDに入る“データを保存するメモリー(NAND型フラッシュメモリー)”をつくる米国の大手メーカーだ。2025年2月にウエスタンデジタルから独立し、キオクシアとの合弁会社で生産したウエハーを製品にして売っている。
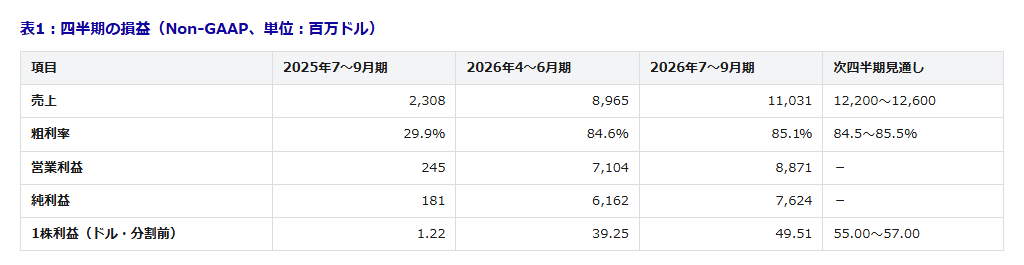
2027年度の第1四半期(2026年7〜9月期)は、売上が前年同期の約4.8倍の110億ドル、1株利益(Non-GAAP)は49.51ドルだった。背景はAIだ。注目すべきは“伸びの中身”で、データセンター向けが前四半期比+61%と伸び、売上の44%を占めるまでになった。地域別の開示はないが、顧客には米国の大手クラウド3社が並ぶ。次の四半期(10〜12月期)は売上122〜126億ドル、1株利益55〜57ドル(株式分割前)を見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●NAND型フラッシュメモリー=電源を切ってもデータが残るメモリー。SSDやスマホの記憶部分。
●データセンター/エッジ/コンシューマー=売上の3区分。エッジはスマホ・PC・自動車など、コンシューマーは店頭向けの自社ブランド製品。
●NBM(新しいビジネスモデル)=顧客と数年先までの量と価格の下限を取り決める長期契約。
●KVキャッシュ=AIが文章を生み出す際、それまでの文脈をためておく作業用の記憶。
●Non-GAAP=株式報酬や保有株の評価損益などを除いた会社独自の指標。金額は「億ドル」の概数。
| 売上(7〜9月期) 110億ドル 前年比 約4.8倍 前四半期比 +23% | 粗利率(Non-GAAP) 85.1% 前年 29.9% 前四半期 84.6% | 1株利益(Non-GAAP) 49.51ドル 前四半期比 +26% 株式分割前の値 | データセンター向け売上 48億ドル 前四半期比 +61% 売上の44% | 次四半期の売上見通し 122〜126億ドル 1株利益 55〜57ドル 株式分割前の値 |
1. まず結論——データセンターが主役に、長期契約で先も固めた
要点は3つだ。
①見通しを上回る好決算。 売上は110億ドルで、前年同期の約4.8倍、前四半期比+23%だった。粗利率(Non-GAAP)は85.1%、営業利益率も80.4%に達し、1株利益は49.51ドルと前四半期から+26%増えた。会社は、結果が自らの見通しを上回ったと説明する。
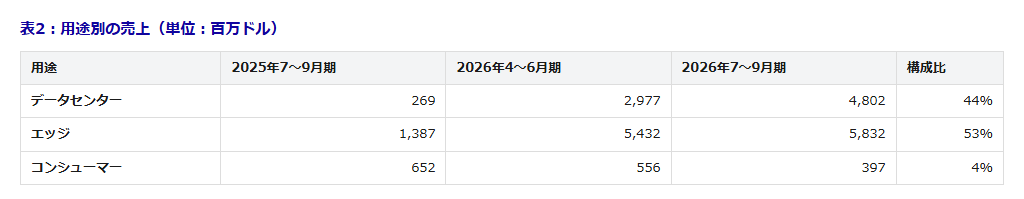
②データセンターが4割超に。 データセンター向けは48億ドルと前四半期比+61%伸び、売上に占める比率は1年前の12%→44%へ上がった(編集部算出)。会社は需要の伸びに合わせ、この分野へ供給を多く振り向けたという。スマホや自動車向けのエッジも58億ドルと、最大の分野を保った。
③長期契約で先の需要を確保。 数年先までの量と価格の下限を決める長期契約(NBM)は、データセンターとエッジの顧客8社と結び、最低の契約売上は939億ドルにのぼる。2027年度の出荷量の約半分、2028年度は約3分の2を、この契約で確約済みだ。
2. 会社全体の成績——利益率は8割、稼いだ現金は還元へ
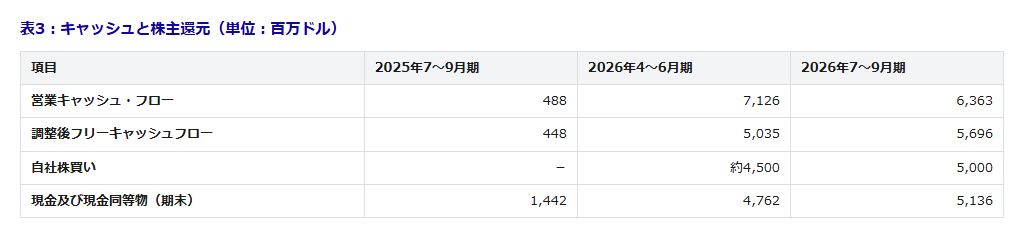
第1四半期の売上は110億ドルで、前年同期比+378%、前四半期比+23%だった。Non-GAAPの営業利益は89億ドルで、営業利益率は1年前の10.6%から80.4%へ上がった。会計基準どおり(GAAP)の純利益は81億ドルで、保有株の評価益5億ドルを含む。営業活動で得た現金は64億ドル、長期契約の前払い金などを除いた調整後のフリーキャッシュフローは57億ドル。このうち50億ドルを自社株買いに充て、約320万株を買い戻した。
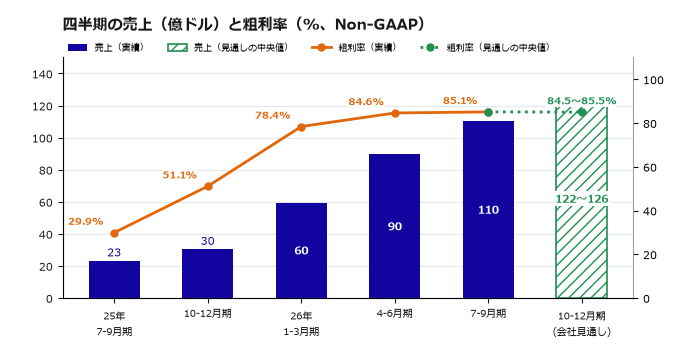
図1:四半期の売上(棒)と粗利率(線)。次の四半期も売上は伸びる見通し(緑・会社見通しの中央値)。
3. 事業別——データセンターが急伸、店頭向けは縮小
サンディスクは売上を用途別に3つに分けて開示している。データセンター向けは48億ドルで、前四半期比+61%、前年同期の約18倍になった。会社は、米国の大手クラウド3社を含む顧客との関係が拡大を支えると説明する。スマホやPC、自動車向けなどのエッジは58億ドル(+7%)で最大の分野だ。自動車とIoT向けが強く、低価格帯の縮小を補った。一方、店頭向けのコンシューマーは4億ドル(△29%)と減り、会社は市場が値上げに適応する途中だとみる。
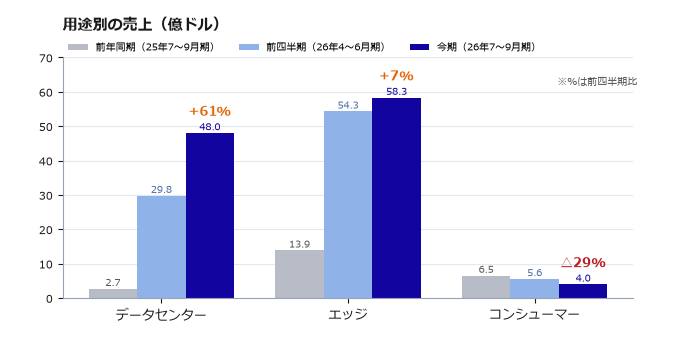
図2:用途別の売上(灰=前年同期、水色=前四半期、紺=今期)。データセンターが急伸した。
4. 伸びの中身——量も値段も伸び、原価はほぼ横ばい
この決算最大の論点は、増収の中身と、その利益への残り方だ。会社によると、前四半期からの増収のうち約6割は出荷量の増加、約4割は値上げによるものだ。一方、売上原価は16.5億ドルと、前年同期の16.2億ドルからほとんど変わっていない(編集部算出)。売上が約4.8倍になっても費用はあまり増えず、粗利率は29.9%→85.1%へ跳ね上がった。増えた売上の大半が、そのまま利益に残る構図だ。最新世代のBiCS8が生産の中心で、今期の設備投資も大半をその増強に充てるという。
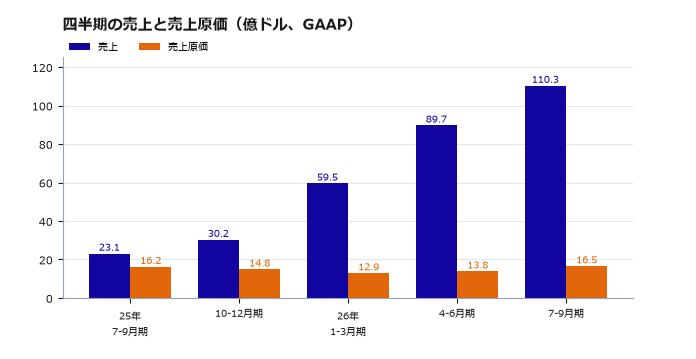
図3:四半期の売上(紺)と売上原価(橙)。売上が急増しても、原価はほぼ横ばいだ。
5. 地域別——開示はなく、需要の重心はデータセンターへ
サンディスクは今回の資料で、地域別の売上を開示していない。代わりに読み取れるのは、需要が“どの用途”から来ているかの変化だ。データセンター向けの比率は、1年前の12%から前四半期の33%、今期の44%へと上がった(編集部算出)。エッジは60%→53%、コンシューマーは28%→4%へ下がった。会社は、業界全体の出荷容量に占めるデータセンターの比率も、2020年代初めの約2割から今は約半分になったと推計する。
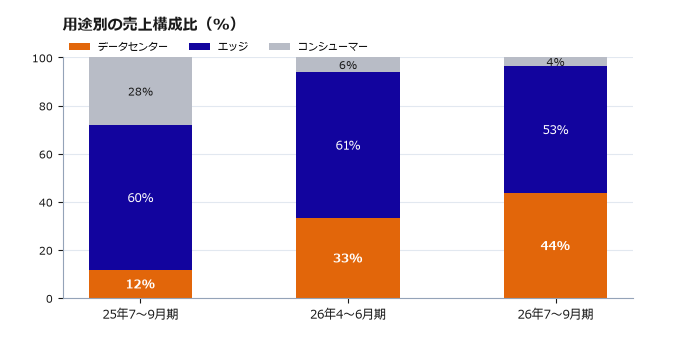
図4:用途別の売上構成比。地域別の開示はないが、需要の重心はデータセンターへ移った。
| 「約4.8倍」という数字の内側で起きているのは、NANDの“使われ方”の変化だ。AIが推論のたびに記憶を必要とし、その置き場所が足りない——サンディスクは、その器を長期契約で先々まで売る立場にいる。 ワンポイント=サンディスクは“データを保存するメモリー”のメーカー。AIの推論が広がるほど、この会社の製品の出番も増える。 |
6. 数字を読むときの注意点
■ 1株利益は分割前の値:11月19日付で1株を8株に分ける。記事中の1株利益と見通しは、すべて分割前の数値だ。
■ GAAPの利益には評価益:会計基準どおりの純利益81億ドルには、保有株の評価益5億ドルが含まれる。Non-GAAPでは除いている。
■ 調整後FCFは前払い金を除く:長期契約に伴う顧客からの前払い金など4.65億ドルを、調整後のフリーキャッシュフローから除いている。
■ 939億ドルは下限価格の計算:長期契約の最低売上は、取り決めた価格の下限で計算した額。期末の受注残(RPO)は889億ドル。
7. この先のシナリオ
会社は第2四半期(10〜12月期)に、売上122〜126億ドルを見込む。中央値なら前四半期比+12%の伸びだ(編集部算出)。粗利率(Non-GAAP)は84.5〜85.5%と高い水準が続き、1株利益は55〜57ドル(分割前)を見込む。希薄化後の株式数は約1.51億株と、前四半期の1.54億株から減る見通しだ。会社は事業への投資と健全な財務を優先しつつ、余剰の現金は100%を株主に還元する方針で、自社株買いの残り枠は105億ドルある。
8. この先のチェックポイント
■ データセンターの伸び:前四半期比+61%の勢いが、次の四半期も続くか。
■ 長期契約の拡大:既存顧客の延長や新規の契約が、どこまで積み上がるか。
■ 店頭向けの底入れ:値上げで縮んだコンシューマーが、どこで下げ止まるか。
■ 次世代メモリーHBF:2027年に予定するサンプル出荷が、計画どおり進むか。
9. 市場環境
会社は、AIの推論が広がるにつれ、NANDがAIインフラに欠かせない存在になってきたとみる。SSDを使うシステムは、揮発性メモリーだけの場合に比べ約3倍の処理量を、約75%少ない電力でこなせるという。2027年(暦年)も市場は強く、データセンターが市場の55%超を占め、その出荷容量は約40%伸びると予想する。長期契約の引き合いは、2020年代の終わりまで自社の供給を上回るという。需要が供給を上回る限り、量と価格の下限を先に固めた戦略は強みになる(編集部の見立て)。
10. 主要データ
注:本文・カード・図は概数、表は一次資料の値(未監査)。1株利益は2026年11月の株式分割(1株→8株)前の値。用途別の構成比、売上原価(売上−GAAP売上総利益)、見通しの中央値は編集部算出。前四半期の自社株買いは会社資料の概数。地域別の売上は開示されていない。
11. 出典・ご注意
■ 出典:サンディスク 2027年度第1四半期の決算プレスリリースと決算説明会資料(米国会計基準・Non-GAAP)。
■ 見通しは会社の予想:次の四半期の見通しや市場の予想は会社の見込みで、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。決算発表の数値は未監査で、四半期報告書(10-Q)の提出時に変わる可能性があります。1株利益は株式分割前の値です。長期契約の最低売上は価格の下限による計算額です。金額は「億ドル」の概数で、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
メモリデバイス この分野に関連する最新の求人情報はこちら›
-
求人
デバイス開発エンジニア この分野に関連する最新の求人情報はこちら›
-
求人
生産技術エンジニア この分野に関連する最新の求人情報はこちら›