この会社は、半導体そのものではなく“半導体をつくるための装置”を主力とするメーカーだ。売上の8割を半導体製造装置が占め、ほかに印刷機器やディスプレーの製造装置も手がける。
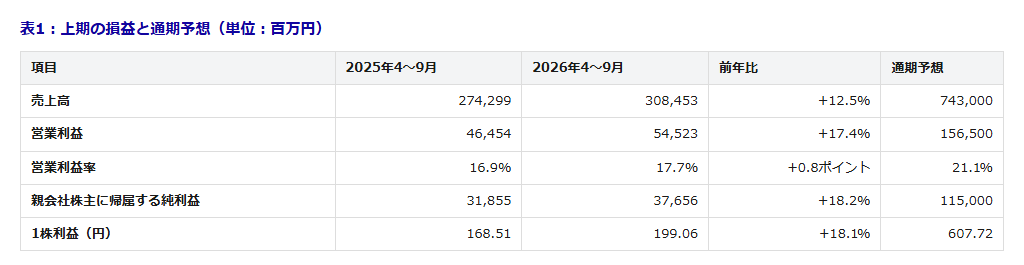
2027年3月期の上期(2026年4〜9月)は、売上が前年より+12.5%の3,085億円、1株利益は199.06円と増収増益だった。背景は生成AIに向けた半導体投資だ。注目すべきは“伸びの中身”で、4〜6月に落ち込んだ半導体装置の売上が7〜9月に急回復し、成長の主役がDRAMなどメモリー向けへ移りつつある。地域では台湾向けが減り、米国・韓国向けが伸びた。会社は通期予想を据え置き、売上7,430億円・1株利益607.72円を見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●半導体製造装置(SPE)=チップをつくる工場で使う機械。この会社の主力事業。
●ファウンドリー=他社から設計を預かり、チップの製造だけを請け負う会社。
●DRAM=計算中のデータを一時的に置くメモリー。AIサーバーで必要量が増えている。
●ポストセールス=納めた装置の部品・保守・改造などのサービス。
●契約負債=顧客から先に受け取った代金(前受金)など。まだ売上ではない。
●金額=「億円」の概数で示す。会計基準は日本基準(連結)。
| 売上(上期) 3,085億円 前年比 +12.5% 7〜9月は前年比 +35% | 営業利益(上期) 545億円 前年比 +17.4% 営業利益率 17.7% | 半導体装置の売上(7〜9月) 1,583億円 前四半期比 1.7倍 前年比 +45% | 通期の売上予想 7,430億円 前期比 +22.7% 営業利益 1,565億円 | 年間配当予想 183円 中間 60円 分割後で前期比 +25% |
1. まず結論——装置が夏に急回復、下期へ弾みをつけた
要点は3つだ。
①上期は増収増益。 上期の売上は3,085億円(+12.5%)、営業利益は545億円(+17.4%)、純利益は377億円(+18.2%)だった。利益の伸びが売上を上回り、営業利益率は16.9%→17.7%へ上がった。研究開発費を2割増やしながらの増益で、稼ぐ力は落ちていない。
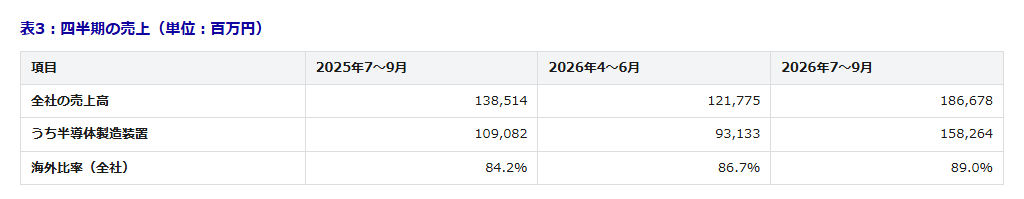
②7〜9月に急回復。 主力の半導体製造装置の売上は、4〜6月に931億円と前年を15%下回った。それが7〜9月には1,583億円と、前四半期の1.7倍、前年同期比+45%へ急回復した。上期の伸びを支えたのは、DRAMを中心とするメモリー向けと、納めた装置の保守などのポストセールスだ。
③下期はさらに4割増。 会社は通期予想を据え置いた。逆算すると下期の売上は4,345億円で、上期から+41%の上積みが要る(編集部算出)。上期に在庫を511億円積み増し、前受金も増えており、下期の出荷に向けた準備は進んでいる。
2. 会社全体の成績——利益の伸びが、売上を上回った
上期の売上は3,085億円で前年同期比+12.5%、営業利益は545億円で+17.4%だった。四半期で見ると、7〜9月の売上は1,867億円と前年同期比+35%で、上期の増収は夏場に集中している(編集部算出)。純利益は377億円、1株利益は199.06円(前年同期168.51円)。研究開発費は216億円(+22%)、設備投資は256億円と前年同期の2.1倍に増やした。一方、営業活動による現金の出入りは19億円の流出で、在庫の積み増しと納税が響いた。
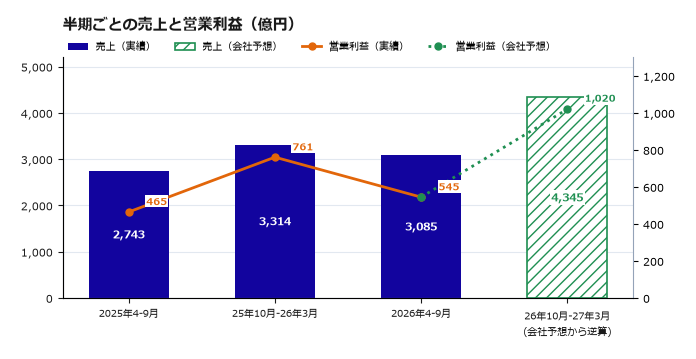
図1:半期ごとの売上(棒)と営業利益(線)。下期は会社予想から逆算するとさらに伸びる(緑・点線)。
3. 事業別——半導体装置が牽引、ディスプレーは減速
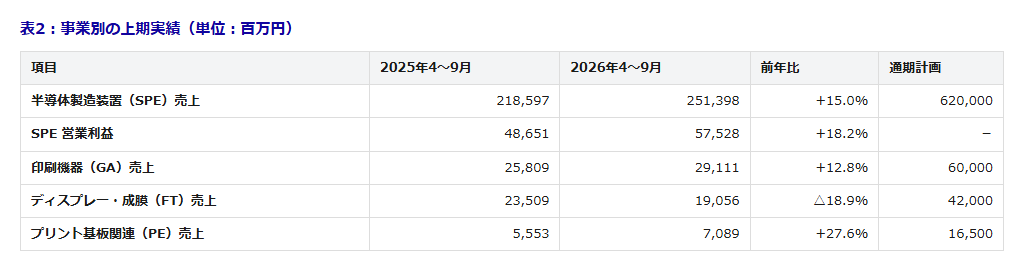
主力の半導体製造装置(SPE)は、上期の売上が2,514億円(+15.0%)、営業利益が575億円(+18.2%)で、全社の売上の約8割を占める。利益率は22.9%と高い水準を保った。印刷機器(GA)はインクを中心とする繰り返し売れる消耗品などが伸び、売上291億円(+12.8%)、営業利益は+40%増えた。一方、ディスプレー製造装置・成膜装置(FT)は装置売上が減り、売上191億円(△18.9%)、営業利益は△74%と落ち込んだ。プリント基板関連(PE)は増収ながら、小幅な赤字が続く。
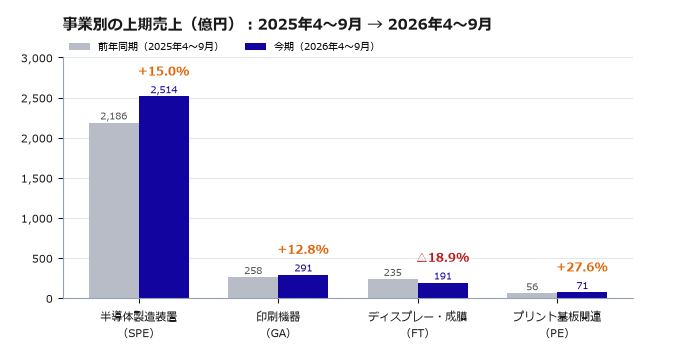
図2:事業別の上期売上(灰=前年同期、紺=今期)。半導体装置が伸び、ディスプレーは減った。
4. 伸びの中身——ファウンドリーからメモリーへ、主役が交代
この決算最大の論点は、半導体装置が“どの顧客に売れたか”の変化だ。会社によると、上期はファウンドリー向けの売上が前年より減った一方、DRAMを中心とするメモリー向けとポストセールスが増えた。受託製造の投資の一服を、メモリー投資が補った形だ(編集部の見立て)。会社の計画では、半導体装置の通期売上は6,200億円。下期だけで3,686億円と前年の下期から+38%伸び、四半期平均でも7〜9月の水準を上回る(編集部算出)。上期に積み増した在庫と前受金は、その出荷に向けた準備とみられる(編集部の見立て)。
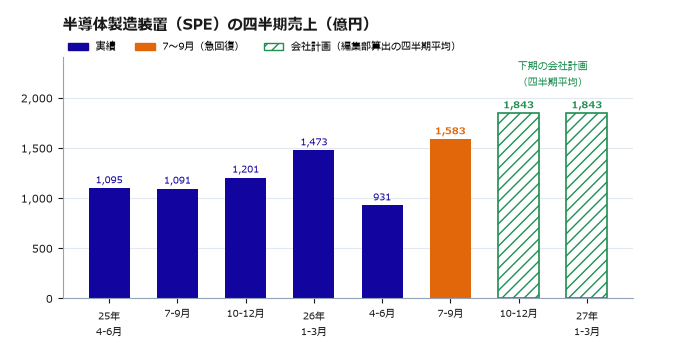
図3:半導体装置の四半期売上。7〜9月に急回復し、下期の会社計画は四半期平均で1,843億円(緑)。
5. 地域別——海外比率は9割に、台湾減・米韓増
決算短信が示す地域区分は国内と海外だけで、国別の金額は開示していない。半導体装置の上期売上のうち海外は2,287億円(+21%)、国内は227億円(△22%)で、海外比率は87%→91%へ上がった(編集部算出)。全社でも海外比率は84.5%→88.1%に上がり、7〜9月は89.0%に達した。会社は、国別では台湾向けが減り、米国向けと韓国向けが増えたと説明する。比率の上昇には国内の減少も効いており、金額と分けて読みたい。
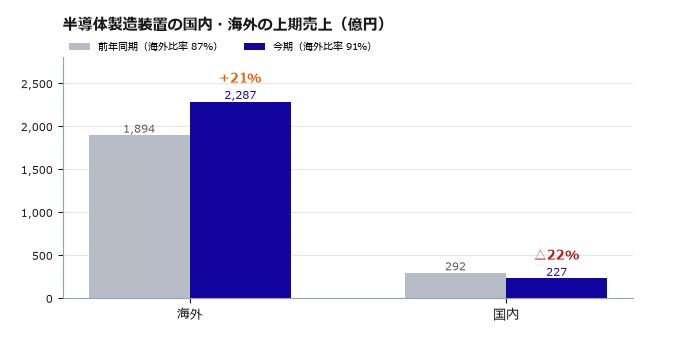
図4:半導体装置の国内・海外の上期売上(灰=前年同期、紺=今期)。海外比率は87%→91%へ。
| 「増収増益」という見出しの内側で起きているのは、装置需要の“主役交代”だ。受託製造の投資が一服するなか、AI向けメモリーの増産が新たな柱になってきた——SCREENは、その製造ラインに装置を納める側にいる。 ワンポイント=SCREENは“半導体をつくる装置”のメーカー。チップやメモリーの増産投資が進むほど、この会社の装置の出番も増える。 |
6. 数字を読むときの注意点
■ 1株利益と配当は分割後の値:2026年4月1日に1株を2株に分けた。前期の年間配当293円は、分割後に直すと146.50円になる。
■ 営業キャッシュ・フローは流出:在庫の511億円増と147億円の納税で、上期は19億円の流出。前年同期は308億円の流入だった。
■ 事業区分の組み替え:先端パッケージ事業を「その他」からFTへ移した。前年同期の数値も新しい区分に組み替えている。
■ 用途・国別の比率は未開示:決算短信は用途と国別の増減の方向だけを示し、金額や比率は載せていない。
7. この先のシナリオ
会社は通期予想を据え置き、売上7,430億円(前期比+22.7%)、営業利益1,565億円(+27.7%)、純利益1,150億円を見込む。下期だけで売上4,345億円、営業利益1,020億円と上期を大きく上回り、営業利益率は23%台へ上がる計算だ(編集部算出)。下期の為替は1ドル150円、1ユーロ175円を前提とする。設備投資は通期で580億円、研究開発費は430億円と、ともに前期から大きく増やす計画だ。年間配当は183円で、分割後に直した前期の146.50円から+25%となる。
8. この先のチェックポイント
■ 下期の半導体装置売上:計画の3,686億円に届くか。上期の約1.5倍が要る(編集部算出)。
■ メモリー向けの勢い:DRAM向けの伸びが、下期も続くか。
■ 在庫と前受金の行方:積み増した在庫が、計画どおり売上に変わるか。
■ ディスプレー事業の底入れ:減収減益のFTが、下期に持ち直すか。
9. 市場環境
会社は、生成AIの需要拡大を背景に、半導体の微細化や、チップレットを含む先端パッケージングなど、省エネで高速な半導体の開発が重要になっているとみる。その結果、先端ロジックとメモリーへの投資が活発になり、今後も好調が続くと説明する。一方で、中国など一部の地域では景気に足踏みが見られ、中東の地政学リスクも残る。AI向けの投資がロジックからメモリーへ広がる局面で、両方に装置を納める会社の強みが生きる(編集部の見立て)。
10. 主要データ
注:本文・カード・図は概数、表は一次資料の値(百万円未満切り捨て)。四半期の前年比・前四半期比、1株利益の前年比、下期の数値(通期予想−上期実績)、国内・海外の比率は編集部算出。1株利益と配当は2026年4月の株式分割(1株→2株)後の値。事業別の売上はセグメント間の取引を含む。
11. 出典・ご注意
■ 出典:SCREENホールディングス 2027年3月期第2四半期(中間期)の決算短信と配当のお知らせ(日本基準・連結)。
■ 見通しは会社の予想:通期予想や事業別の計画は会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。中間期の決算短信は、公認会計士または監査法人のレビューの対象外です。1株利益と配当は株式分割を考慮した値です。四半期の伸び率や下期の数値の一部は、会社開示の数値からの編集部の算出です。金額は「億円」の概数で、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |