この会社は、半導体の回路の“原版”にあたるマスクなどの欠陥を見つける、検査・測定装置のメーカーだ。最先端のEUV露光に使うマスク向けの装置も手がける。
2027年6月期の第1四半期(2026年7〜9月)は、売上が前年より△25.5%の403億円、1株利益は119.72円と減収減益だった。ただ会社は「概ね当初の想定通り」と説明する。背景はAIデータセンター向けの旺盛な半導体投資だ。注目すべきは“売上より先に動く数字”で、今期の受注見通しを4,000〜5,000億円へ引き上げ、前受金もほぼ倍増した。地域では米国・韓国向けが減り、台湾向けが伸びた。通期予想は据え置き、売上2,900億円・1株利益1,003.27円を見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●マスク=半導体の回路を焼き付けるための“原版”。欠陥があると、すべてのチップに写ってしまう。
●EUV/DUV=回路を焼き付ける光の種類。EUVは最先端の微細な回路に使う。
●受注高=顧客から新たに受けた注文の金額。装置は受注から売上計上まで時間がかかる。
●前受金=装置を納める前に、顧客から先に受け取った代金。まだ売上ではない。
●サービス=納めた装置の保守・修理など。装置の台数が増えるほど積み上がる。
●金額=「億円」の概数(会社資料にならい億円未満切り捨て)。会計基準は日本基準(連結)。
| 売上(7〜9月) 403億円 前年比 △25.5% 前四半期比 △33.8% | 営業利益 157億円 前年比 △41.0% 営業利益率 39.1% | 今期の受注見通し 4,000〜5,000億円 期初 3,000〜4,000億円 前期実績 2,375億円 | 前受金(9月末) 870億円 6月末 442億円 3か月でほぼ倍増 | 通期の売上予想 2,900億円 前期比 +25.8% 営業利益 1,250億円 |
1. まず結論——売上は谷、受注の見通しは大きく上振れ
要点は3つだ。
①減収減益は想定の範囲。 売上は403億円(△25.5%)、営業利益は157億円(△41.0%)と前年を大きく下回った。装置は受注から売上計上まで時間がかかり、売上は受注の動きに遅れて表れる。ただ会社は「概ね当初の想定通り」と説明し、通期予想も変えていない。
②受注見通しを引き上げ。 会社は今期の受注見通しを、期初の3,000〜4,000億円から4,000〜5,000億円へ引き上げた。前期の受注高2,375億円の約2倍にあたる。最先端のEUVに加え、DUVのマスク向け装置でも需要が広がっているという。
③前受金と在庫が急増。 顧客から先に受け取る前受金は、6月末の442億円から9月末に870億円へほぼ倍増した。つくりかけの装置(仕掛品)も156億円増えた。売上に表れる前の“将来の売上”が、貸借対照表の上で積み上がっている。
2. 会社全体の成績——減収減益でも、現金は大きく増えた
第1四半期の売上は403億円で、前年同期比△25.5%、前四半期比△33.8%だった。売上総利益率は59.5%と高い水準を保ったが、研究開発費が前年同期の1.6倍の47億円に増え、営業利益率は49.3%→39.1%へ下がった。販管費も83億円と前年同期の1.4倍に増えている。純利益は107億円(△43.7%)、1株利益は119.72円。一方、前受金の流入で営業活動による現金の収入は391億円と、前年同期の約6.6倍になった。配当の支払い後も、手元の現金は1,107億円と3か月で193億円増えている。
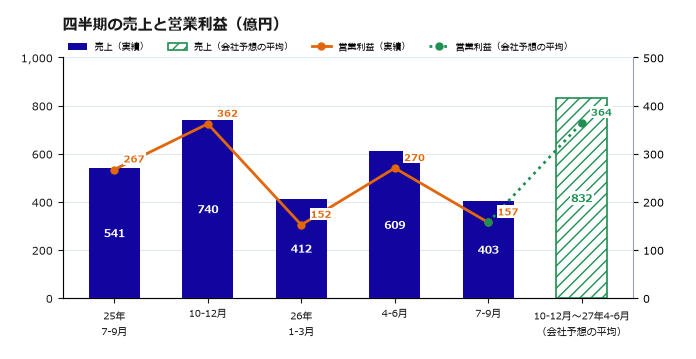
図1:四半期の売上(棒)と営業利益(線)。残り3四半期は会社予想の平均で大きく伸びる(緑・点線)。
3. 事業別——装置は谷、サービスが下支え
レーザーテックは検査・測定装置の単一事業で、売上を品目別に開示している。主力の半導体関連装置は238億円と、前年同期から△42.9%と大きく減った。一方、納めた装置の保守などのサービスは160億円(+31.2%)と伸び、売上の約4割を占めた(編集部算出)。その他の製品は5億円と小さいが、前年の2倍強に増えた。装置の売上が谷のときでも、サービスが業績を下支えしている。(装置を一度納めると、その後も継続的に稼げる“ストック型”のビジネスだ)。
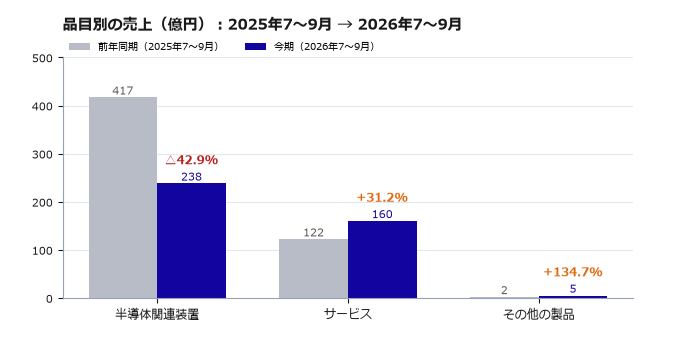
図2:品目別の売上(灰=前年同期、紺=今期)。装置は減ったが、サービスは3割増えた。
4. 伸びの中身——売上より先に、受注と前受金が動いた
この決算最大の論点は、売上の落ち込みと、受注の見通しの強さのずれだ。会社は前期の決算でも、前々期の受注高が1,052億円に落ち込んだ影響で売上が減ったと説明していた。その受注高は前期に2,375億円へ回復し、今期は4,000〜5,000億円を見込む。会社は、ロジックの先端工場向けの検査装置と、EUV・DUVマスク向けの装置が見通し引き上げの主因と説明する。第1四半期の生産高(販売価格ベース)は895億円と前年同期のほぼ2倍で、出荷に向けた準備も進む。
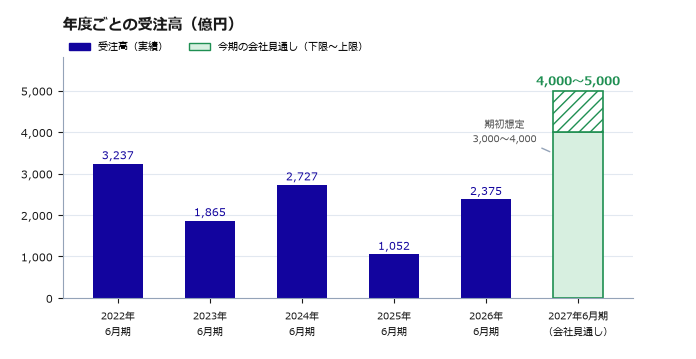
図3:年度ごとの受注高(紺)。今期の会社見通し(緑)は、過去5年のどの年も上回る水準だ。
5. 地域別——米国・韓国が減り、台湾が伸びた
第1四半期の地域別売上は、米国が143億円で最大だったが、前年同期の220億円から△35%と減った(編集部算出)。韓国も144億円→69億円と半分以下になり、日本も40億円→17億円に減った。代わりに台湾は60億円→93億円と+54%伸び、売上に占める比率は11%→23%へ上がった。装置の売上は数台の出荷で大きく振れるため、四半期ごとの地域構成も入れ替わりやすい。地域の増減は、どの顧客にいつ装置を納めたかの違いとして読みたい。
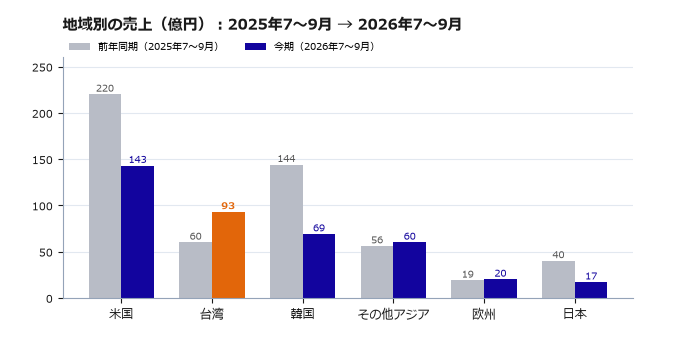
図4:主な地域の売上(灰=前年同期、紺=今期)。台湾が伸び、米国・韓国は減った。
| 「減収減益」という見出しの内側で起きているのは、次の成長に向けた“注文の積み上がり”だ。AI向けの先端半導体と、その回路の原版づくりへの投資が広がる——レーザーテックは、その品質を見張る検査装置を握っている。 ワンポイント=レーザーテックは“半導体の原版を検査する装置”のメーカー。微細な回路の量産が進むほど、この会社の装置の出番も増える。 |
6. 数字を読むときの注意点
■ 四半期の売上は振れが大きい:高額な装置の出荷時期で売上が大きく変わる。四半期ではなく、通期と受注の流れで見たい。
■ 受注は四半期で開示しない:4,000〜5,000億円は通期の会社見通しで、第1四半期の受注高は示されていない。
■ 今期は利益率が下がる見込み:マスク向け装置(MATRICS)の性能改善で、採算の低い装置を複数台、今期に売上計上する予定だ。
■ 為替差損が利益を押し下げ:営業外で12億円の為替差損が出て、経常利益の減り幅は営業利益より大きくなった。
7. この先のシナリオ
会社は通期予想を据え置き、売上2,900億円(前期比+25.8%)、営業利益1,250億円(+18.8%)、純利益900億円を見込む。うち半導体関連装置は2,250億円と+33.9%の伸びを見込む。第1四半期の進み具合は売上で約14%にとどまり、残り3四半期で平均830億円前後の売上が要る計算だ(編集部算出)。営業利益率は前期の45.7%から43.1%へ下がる計画だが、会社は来期の業績への影響はないとしている。年間配当は351円と、前期の329円から増やす予定だ。
8. この先のチェックポイント
■ 第2四半期以降の売上:積み上がった前受金と仕掛品が、計画どおり売上に変わるか。
■ 通期の受注高:4,000〜5,000億円の見通しのどこに着地するか。
■ 利益率の底:採算の低い装置の計上で、利益率がどこまで下がるか。
■ High-NA EUVの導入:顧客の導入計画が、装置の注文にどうつながるか。
9. 市場環境
会社によると、AIデータセンターへの旺盛な投資を背景に、ロジックとメモリーの先端半導体への投資がさらに広がっている。1.4nm相当の次世代技術の開発が進み、ロジック・メモリー各社でHigh-NA EUV露光機の導入計画も具体化してきたという。一方で会社は、地政学リスクに伴うエネルギー価格の上昇やインフレ圧力など、世界経済の先行きは不透明だとみる。回路が細かくなるほどマスクに許される欠陥は小さくなり、検査の重要性は増す。受注見通しの引き上げは、その流れの表れとみたい(編集部の見立て)。
10. 主要データ
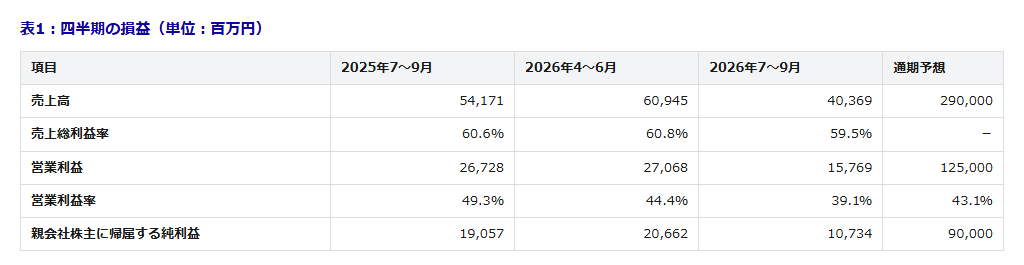
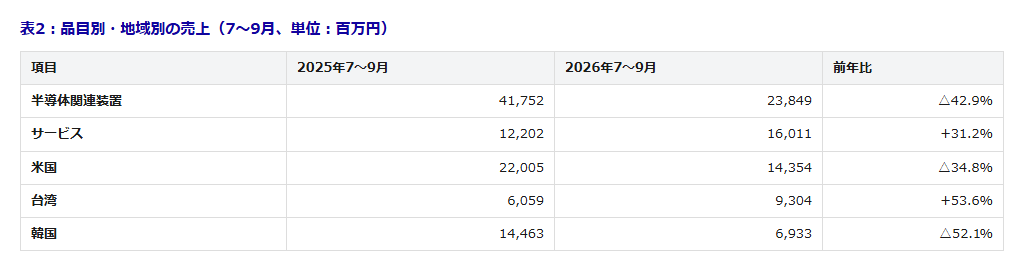
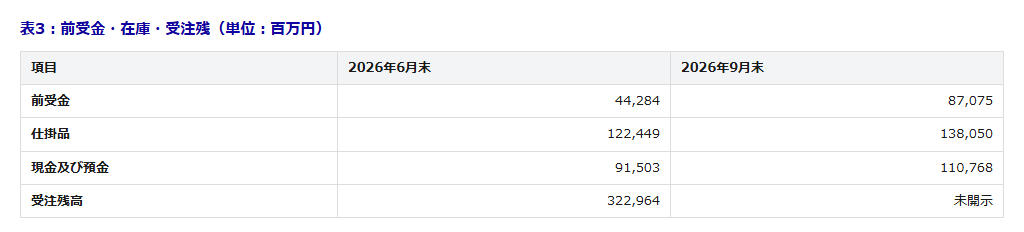
注:本文・カード・図は概数(億円未満切り捨て)、表は一次資料の値。地域別・品目別の増減率と構成比、残り3四半期の平均、図1の会社予想部分は編集部算出。受注高は2026年6月期が2,375億円、今期は会社見通しで4,000〜5,000億円。四半期の受注高は開示されていない。
11. 出典・ご注意
■ 出典:レーザーテック 2027年6月期第1四半期の決算短信と決算説明会資料、2026年6月期決算短信(日本基準・連結)。
■ 見通しは会社の予想:通期予想や受注見通しは会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。四半期決算短信に添付される財務諸表は、公認会計士または監査法人のレビューを受けていません。受注見通しは会社の見込みで、確定した受注額ではありません。増減率や平均の一部は、会社開示の数値からの編集部の算出です。金額は「億円」の概数で、合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
検査・計測装置 この分野に関連する最新の求人情報はこちら›
-
求人
露光装置 この分野に関連する最新の求人情報はこちら›
-
求人
前工程プロセス開発 この分野に関連する最新の求人情報はこちら›