| この記事のポイント ✓ SamsungとASMLは9月8日、High-NA EUVと次世代半導体製造技術に関する戦略的協業の拡大を発表した ✓発表では、Samsungが2028年までに将来DRAMの量産へHigh-NA EUVを導入する計画が示された。先端露光の適用がロジックからメモリへ広がる転換点になる ✓今回の発表は特定製品の量産開始ではなく協業の拡大であり、量産時期・対象製品・歩留まりは今後の確認事項である ✓メモリとファウンドリの両方を持つSamsungにとって、High-NAはDRAM、HBM、先端ロジック、パッケージングを横断する製造基盤になる |
2026年9月8日、Samsung ElectronicsとASMLは、次世代半導体製造に向けた戦略的協業の拡大を発表した。対象はHigh-NA EUVリソグラフィと次世代の製造技術。発表の中で特に注目されるのは、Samsungが2028年までに将来世代DRAMの量産(高volume製造)へHigh-NA EUVを導入する計画が示されたことである。
この日はASMLにとって「High-NAの日」だった。TSMCとは12インチマスクへの業界移行イニシアチブを、Intel Foundryとは6インチマスクでのステッチング協業を、そしてSamsungとは協業拡大を、同じ9月8日に相次いで発表した。三大先端メーカーがそれぞれの立場でHigh-NAへのコミットを示した形だが、Samsungの発表が他の2件と決定的に違うのは、対象が先端ロジックだけでなくDRAM――つまりメモリに及ぶ点である。
先端露光の主戦場がロジックからメモリへ広がると何が変わるのか。本稿では、SamsungにとってのHigh-NAの意味、メモリ適用の技術的意義、発表の正確な読み方、日本企業への示唆を解説する。
そもそもSamsungの事業構造
Samsung Electronicsは、DRAM・NAND・HBMを持つ世界最大級のメモリメーカーであると同時に、Samsung Foundryとして先端ロジックの受託製造も手がける、世界で唯一の「メモリ×ファウンドリ」両輪企業である(Intelはメモリから撤退済み、TSMCはファウンドリ専業、SK hynix・Micronはメモリ専業)。この構造ゆえに、High-NAのような製造基盤技術の効果が複数事業に波及する。
1. 発表の中身:協業「拡大」であり量産「開始」ではない
まず発表の性質を正確に押さえる。今回の内容は、High-NA EUVと次世代製造技術における両社の協業を深めるという戦略的な合意であり、特定のノードや製品の量産開始、顧客への出荷を示すものではない。その上で、ASML側の発表がSamsungの「2028年までの将来DRAM量産へのHigh-NA導入計画」に言及したことが、今回の実質的なニュースである。
計画の含意は大きい。High-NA EUVはこれまで、Intel、TSMCの先端ロジック(2nm以降)の文脈で語られてきた。DRAMでの量産導入計画が公に示されたのは、先端露光の適用範囲がメモリへ広がることを装置メーカーと最大手メモリメーカーの双方が確認したことを意味する。ただし、対象となるDRAM世代、適用するレイヤー数、歩留まり、そして計画どおり2028年に間に合うかは、いずれも今後の確認事項である。協業拡大は商業的成功を保証しない。この距離感で読むのが正確だ。
2. なぜDRAMにHigh-NAなのか
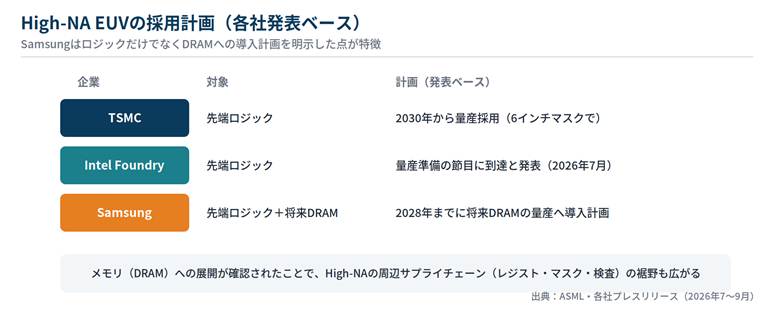
図1:High-NAの採用計画。SamsungはDRAMへの導入計画を明示した点が特徴
DRAMは、AI時代の主役部品であるHBMの土台である。HBMはDRAMダイを積層して作るため、DRAM自体の微細化が進めば、HBMの容量・帯域・電力効率も底上げされる。生成AIの推論拡大でHBMと大容量サーバーDRAMの需要が同時に伸びる中(今月のMicron 512GBモジュールの発表も同じ文脈にある)、DRAMの微細化は競争力の核心であり続けている。
技術的には、DRAMの微細化はロジックとは異なる難しさを持つ。記憶素子(キャパシタ)の構造上の制約が厳しく、露光だけでなく成膜・エッチングとの総合戦になる。それでも、最先端レイヤーの解像度でHigh-NAが効く領域は確実に存在し、EUVをDRAMに最初期から適用してきたSamsungにとって、High-NAへの移行はその延長線上にある自然な一手だ。メモリで先端露光を使いこなす経験は、同社が今回の発表で言及した「メモリとファウンドリの製造経験を持ち寄る」という貢献の中身でもあり、12インチマスク・イニシアチブへの参加表明にもつながっている。
やさしく解説:メモリの微細化とHBMの関係
HBMの性能は「DRAMダイの世代×積層数×積層技術」で決まる。ダイの世代が新しいほど、同じ面積により多くのビットを詰め込め、消費電力も下がる。つまりDRAM微細化への投資は、単体DRAMだけでなく、AIチップの隣に載るHBMの世代競争(SK hynix・Micronとの争い)への投資でもある。High-NAのDRAM導入計画は、この競争の2028年以降の布石と読める。
3. Samsungの戦略:High-NAは「横断的な製造基盤」
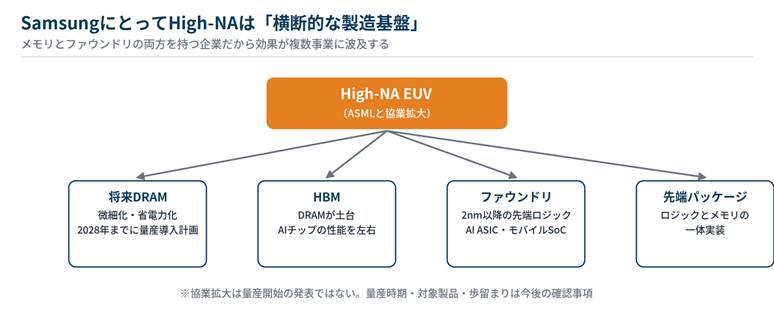
図2:SamsungにとってのHigh-NA。効果が複数事業に波及する
Samsung FoundryにとってもHigh-NAは重要だ。2nm以降の先端ロジック、7月に発表されたBroadcomとの協業に含まれる通信チップやAI向けASIC、モバイルSoCでは、微細化と歩留まりの両立が問われる。メモリとファウンドリの両方でHigh-NAを使いこなせれば、装置投資、プロセス開発、人材、欠陥管理のノウハウを事業横断で共有でき、投資効率の面で「両輪」構造が生きる。
ASML側から見ても、Samsungは特別な顧客である。High-NA装置は1台数百億円級とされる超高額機であり、ロジックとメモリの両方で台数が出る顧客は装置事業の安定に直結する。今回の協業拡大は、露光装置メーカーと「メモリ×ファウンドリ」企業が、AI時代の製造基盤を共同で作り込む関係の確認と言える。なお、この協業がSamsung Foundryの対TSMC競争を直ちに変えるわけではない。ファウンドリの顧客獲得には歩留まり、PDK、IP、パッケージング、価格、納期の総合力が必要であり、High-NAはその一要素にすぎない。
4. 日本企業への示唆:High-NAの裾野がメモリへ広がる
High-NAの適用先がロジックからDRAMへ広がることは、日本のサプライヤーにとって市場の拡張を意味する。第一に材料。EUVレジスト(JSR、東京応化工業、信越化学)、マスクブランクス(HOYA、AGC)、ペリクル、現像・洗浄薬液は、DRAM向けではロジックと異なるプロセス条件での最適化が求められ、開発テーマと採用機会が増える。
第二に検査・計測。レーザーテックのEUVマスク検査、Overlay・CD計測は、メモリの量産規模(ウエハ枚数はロジック先端より大きい)で使われれば装置需要の桁が変わり得る。第三に、DRAM工程そのもの。High-NA導入世代のDRAMは、成膜・エッチング・洗浄の要求も同時に上がるため、東京エレクトロン、KOKUSAI ELECTRIC、SCREENなどの前工程装置にも波及する。「High-NAサプライチェーン」をロジック向けの小さな市場と見るのは、2028年以降は誤りになる可能性がある。
5. 確認ポイント:計画が実行に変わる節目を追う
今後追うべき節目を整理する。第一に、Samsungの装置発注と据付の報道(High-NA機の追加導入)。第二に、対象DRAM世代の技術発表(学会・技術説明会でのHigh-NA適用レイヤーの開示)。第三に、2027〜2028年の設備投資計画におけるメモリ先端投資の配分。第四に、競合の動き――SK hynixとMicronがDRAMへのHigh-NA導入をいつ、どの世代で表明するか。
メモリは投資の波が大きい産業であり、市況次第で計画の時期は動く。それでも「先端露光がメモリへ広がる」という方向は、装置・材料の需要構造を変える息の長いテーマだ。2028年という計画年限は、そのカウントダウンの起点として覚えておく価値がある。
9月8日は「High-NAが産業の共通基盤になった日」
Samsung×ASMLの協業拡大は、High-NA EUVがロジック専用の技術ではなく、DRAM・HBMを含む半導体産業全体の製造基盤へ育っていくことを示した。TSMCの量産採用計画(2030年)、Intelのステッチング、そしてSamsungのDRAM導入計画(2028年まで)。同じ日に出そろった3つの発表は、High-NA時代の到来を三方向から告げている。
日本企業にとっての要点は一つ。High-NAの裾野――レジスト、マスク、検査、計測、そして前工程装置――は、ロジックからメモリへ、これから広がる。その拡張を先取りした開発と顧客接点の設計が、2028年以降の果実を決める。
用語解説
| 用語 | 解説 |
| High-NA EUV | 開口数0.55の次世代EUV露光装置。先端ロジックに加え、将来DRAMへの適用計画が示された。 |
| DRAM | データを一時的に保持する揮発性メモリ。サーバー・PCの主記憶であり、HBMの構成要素でもある。 |
| HBM | High Bandwidth Memory。DRAMダイを積層しAIチップの隣に配置する広帯域メモリ。DRAM微細化がその性能の土台になる。 |
| 量産(High Volume Manufacturing) | 研究開発・試作ではなく、商用製品を大量に製造する段階。装置・材料需要の桁が変わる節目。 |
| Samsung Foundry | Samsungの半導体受託製造事業。2nm以降の先端ロジックでTSMCを追う。 |
| メモリ×ファウンドリ両輪 | メモリと受託製造の両方を自社で持つSamsung特有の事業構造。製造基盤投資の効果が横断的に波及する。 |
| EUVレジスト | EUV露光用の感光材料。DRAM適用ではロジックと異なる条件最適化が求められ、日本企業が高シェアを持つ。 |
| PDK/IP | ファウンドリで設計するためのルール一式(PDK)と再利用可能な回路資産(IP)。ファウンドリ顧客獲得の前提条件。 |
参考リンク(出典)
- ASML/Samsung:Samsung Electronics and ASML expand strategic collaboration for next-generation semiconductor manufacturing(2026年9月8日)
- ASML/TSMC:12インチマスク・イニシアチブ(同日発表・Samsung参加表明の文脈)
- Lapaas Voice:ASML 12-Inch Photomask Plan Unites Chip Giants(Samsungの2028年DRAM計画への言及)
- SEMICON.TODAY:SamsungとBroadcomが組む理由(2026年7月25日協業・関連記事)
本記事は公開情報(各社プレスリリース、決算資料、報道)に基づき、SEMICON.TODAY編集部が作成した。
数値は発表時点のものであり、為替換算は概算。投資判断の勧誘を目的とするものではない。
-
求人
露光装置 この分野に関連する最新の求人情報はこちら›
-
求人
前工程プロセス開発 この分野に関連する最新の求人情報はこちら›
-
求人
メモリデバイス この分野に関連する最新の求人情報はこちら›