この会社は、ICカードや印刷物、食品の包装材、住宅の建材から半導体の部材まで手がける総合メーカーだ。半導体では、AI向けの高性能チップを載せる“パッケージ基板(FC-BGA)”を新潟県などでつくる。
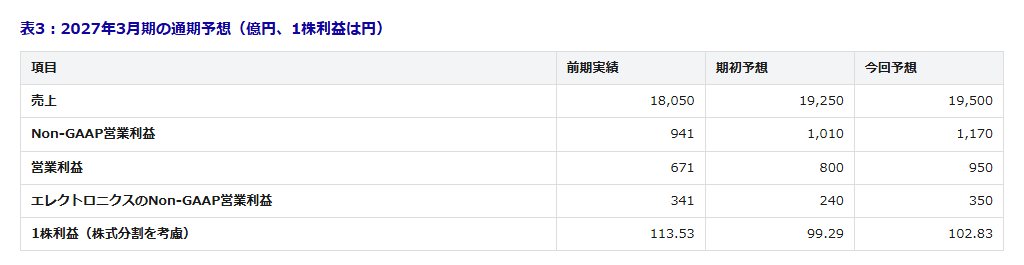
2026年度の上期(4〜9月)は、売上が前年より+9%の9,438億円、1株利益は80.66円(株式分割を考慮)。本業のもうけを示すNon-GAAP営業利益は+41%と大きく伸びた。背景は、包装材の買収効果とAI向け半導体の需要だ。注目すべきは“伸びの中身”で、エレクトロニクス事業は子会社の連結除外で見かけは減収だが、FC-BGAは9割超の増収となった。地域では海外の売上比率が41%→47%へ上がった。会社は通期で売上1兆9,500億円・1株利益102.83円を見込み、予想を引き上げた。
かんたん解説:むずかしい言葉を最小限にして説明します。
●FC-BGA=高性能チップを載せる、配線を何層も重ねた基板。
●フォトマスク=チップの回路を焼き付けるための“原版”。
●持分法=出資比率に応じた利益だけを取り込む会計。売上には入らない。
●Non-GAAP営業利益=買収に伴う償却費などを除いた“本業のもうけ”。会社が重視する指標。
●軟包装=食品などを包む、フィルム状のやわらかい包装材。
●金額=「億円」の概数。会計基準は日本基準(連結)。1株利益は2026年10月の株式分割(1株→2株)を考慮。
| 売上(4〜9月) 9,438億円 前年同期比 +9.3% 包装材の買収効果が寄与 | Non-GAAP営業利益 545億円 前年同期比 +41.2% 利益率 4.5%→5.8% | エレ系売上(子会社除外の影響除く) +35.4% 報告ベースは△34.2% FC-BGAは9割超の増収 | 1株利益 80.66円 前年同期 51.96円 株式分割を考慮 | 通期のNon-GAAP営業利益予想 1,170億円 前期比 +24% 期初予想1,010億円から上げ |
1. まず結論——包装と半導体基板が稼ぎ、通期予想も上げた
要点は3つだ。
①本業のもうけが大きく伸びた。 売上は9,438億円(+9%)、Non-GAAP営業利益は545億円(+41%)。会計どおりの営業利益も438億円(+77%)と伸びた。牽引役は、買収した米州の軟包装事業が加わった生活・産業事業と、AI向けのFC-BGAだ。販管費の比率が下がり、利益率も4.5%→5.8%へ上がった。
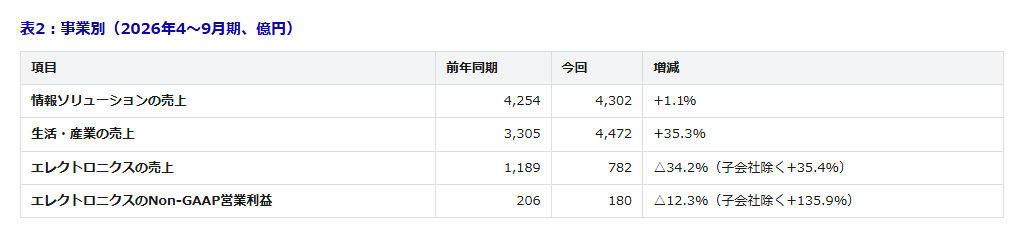
②半導体は“見かけ”と“実質”が逆。 エレクトロニクス事業の売上は782億円と前年から34%減った。だがこれは、フォトマスク子会社のテクセンドフォトマスクが上場に伴って持分法へ移り、売上に入らなくなったためだ。その影響を除くと売上は+35%、Non-GAAP営業利益は2倍超に伸びている。会社は、新潟工場の新ラインが順調に稼働していると説明する。
③通期予想を引き上げた。 会社は通期のNon-GAAP営業利益予想を1,010億円から1,170億円へ上げた。生活・産業とエレクトロニクスの上振れが理由で、エレクトロニクスではAI向け上位品の比率拡大を織り込んだ。情報ソリューションは逆に引き下げており、事業ごとの明暗がはっきり分かれた修正だ。
2. 会社全体の成績——利益の伸びが売上を大きく上回った
売上は9,438億円(+9%)、Non-GAAP営業利益は545億円(+41%)と、利益が売上を大きく上回るペースで伸びた。粗利率は23.6%とほぼ横ばいだが、販管費の比率が20.7%→19.0%へ下がったことが効いた。会社は、人件費やM&A関連費用の減少を理由に挙げる。会計どおりの純利益は453億円(+52%)。営業活動で得た現金は454億円の収入で、前年同期の87億円の支出から大きく改善した。自社株買いも上期に約218億円を実施している。
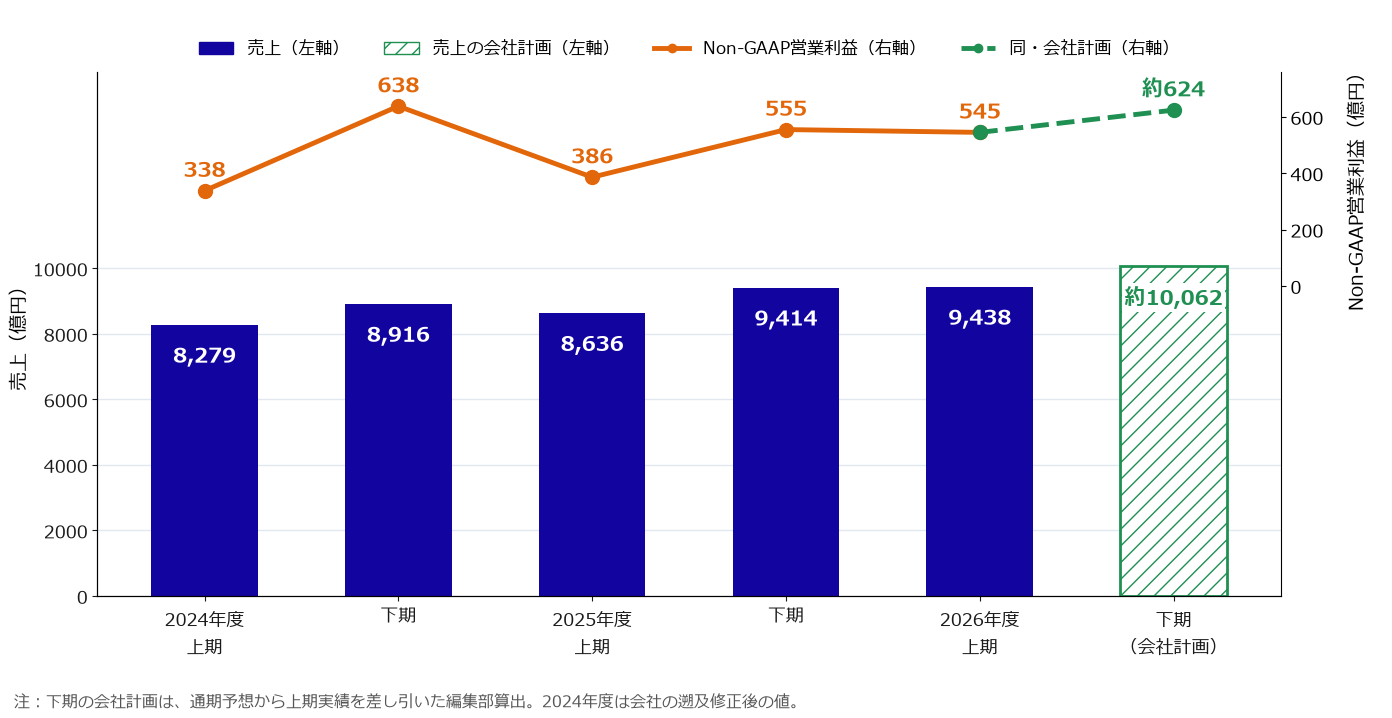
図1:半期ごとの売上(棒)とNon-GAAP営業利益(線)。下期はさらに伸びる会社計画(緑・点線)。
3. 事業別——包装が最大事業に、情報系は足踏み
事業は3つ。包装材や建材の生活・産業事業は売上4,472億円(+35%)で、情報ソリューションを抜いて最大の事業になった。前年度に買収した米州の軟包装事業や、環境性能の高いフィルムをつくるIrplastの加入が効き、Non-GAAP営業利益も407億円(+65%)と伸びた。建材も家具向けの化粧シートが伸びた。ICカードや業務の受託(BPO)などの情報ソリューション事業は4,302億円(+1%)。セキュア事業が伸びた一方、出版・商業印刷の縮小が続き、足踏みした。
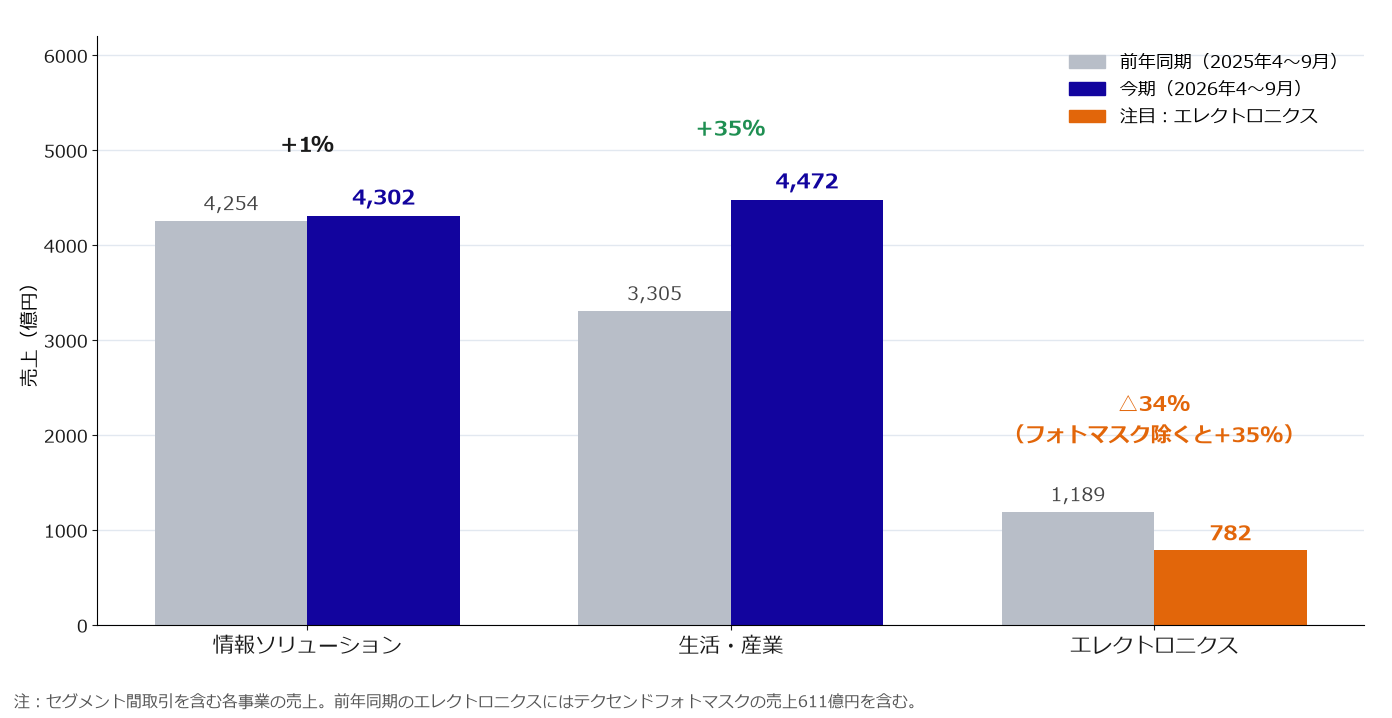
図2:事業別の売上(灰=前年同期、色=今期)。生活・産業が+35%、エレクトロニクスは見かけの減収。
4. 伸びの中身——子会社が抜けても、AI向け基板が急伸
エレクトロニクス事業の数字は、フォトマスク子会社の連結除外で大きくゆがんでいる。前年同期の売上には同社の611億円、利益には130億円が入っていた。これを除いて比べると、売上は+35%、Non-GAAP営業利益は76億円から180億円へ増えた。主役はFC-BGAで、2026年1月に量産を始めた新潟工場の新ラインが寄与し、9割を超える増収となった。AI関連品の比率が上がり、半導体部門の利益率は約32%に達する。円安の追い風(約35億円)も効いた。
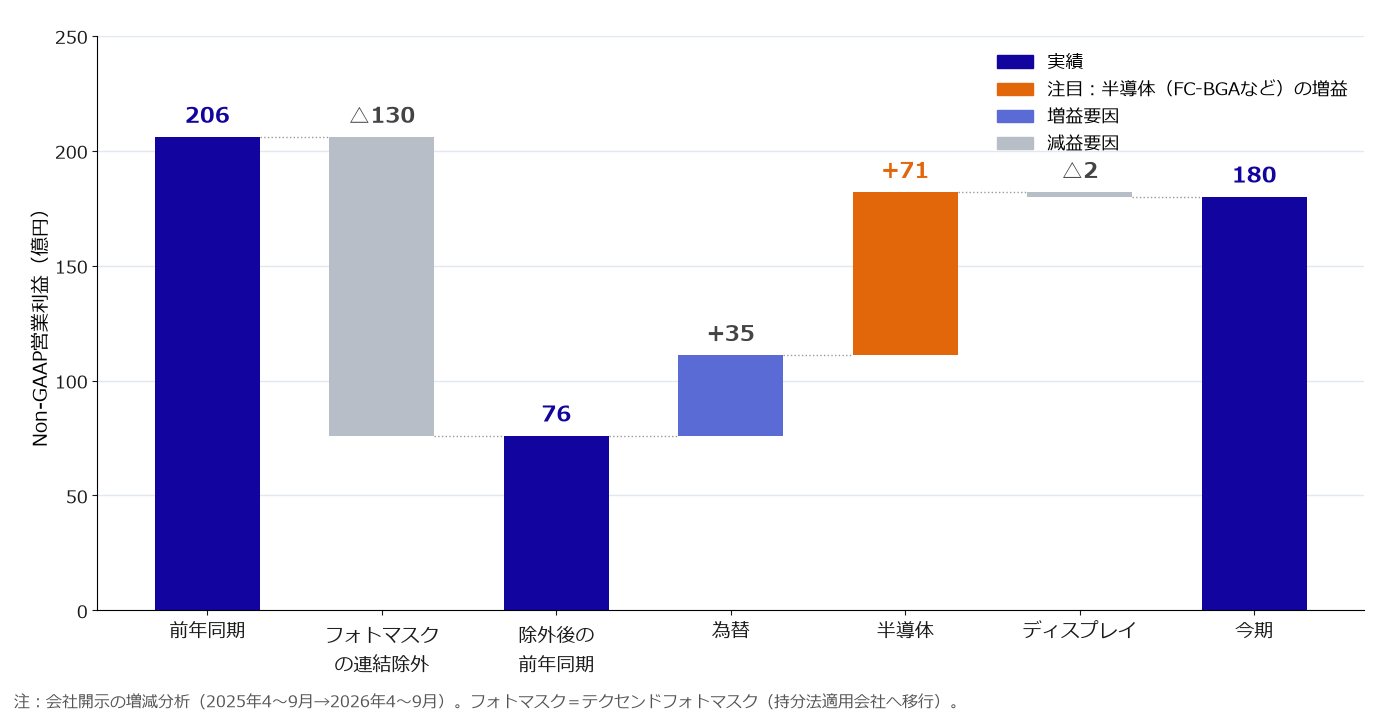
図3:エレクトロニクスのNon-GAAP営業利益の増減(億円)。子会社除外の穴を半導体が埋めた。
5. 地域別——海外比率が上がり、北米が大きく伸びた
地域別では、日本が売上の53%で最大だが、比率は前年同期の59%から下がった。日本向けの金額はほぼ横ばいで、“減った”わけではない。海外が伸びた結果、海外の比率は41%→47%へ上がった(編集部算出)。目立つのは北米で、比率は13%→17%へ上昇した。買収した米州の軟包装事業が効き、北米向けの金額は約1.5倍になった(編集部算出)。一方、エレクトロニクスの売上は約7割がアジア向けで、半導体の顧客が集まるアジアとの結びつきが強いことも覚えておきたい。
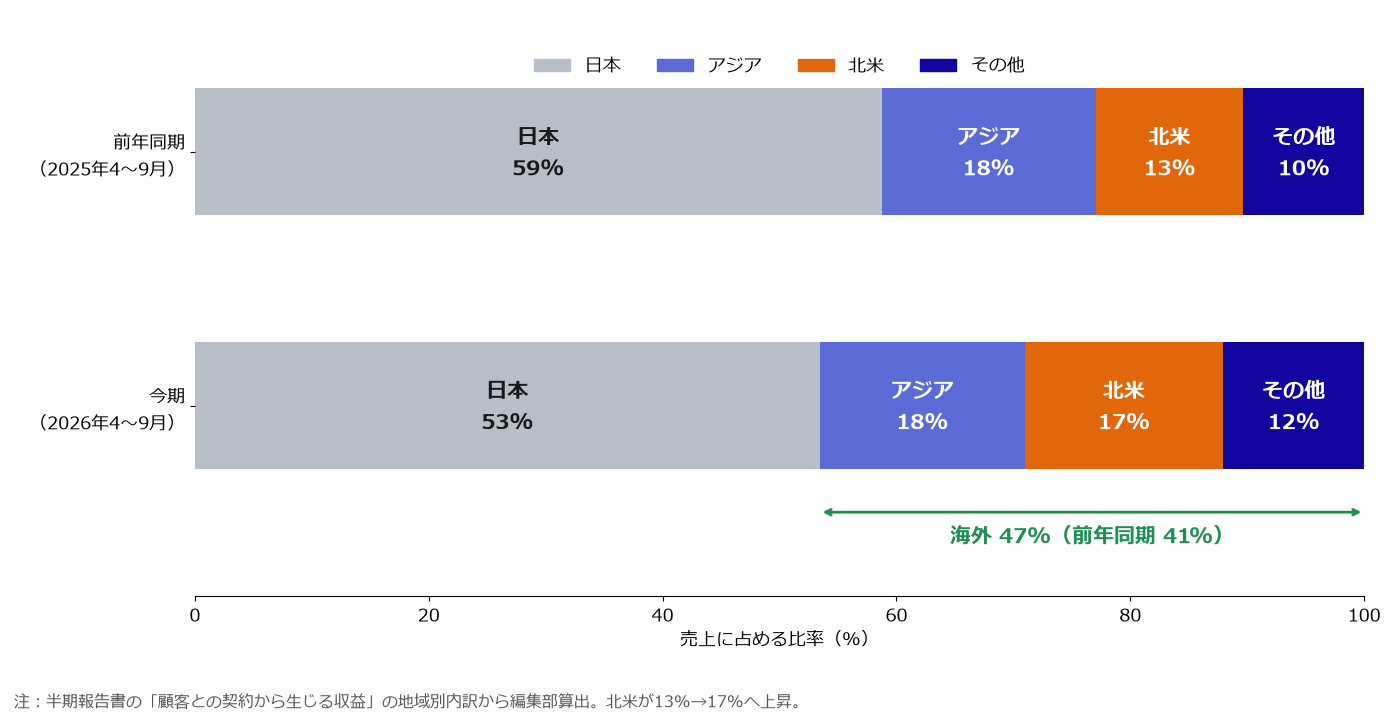
図4:地域別の売上の比率。海外は47%(前年同期41%)へ上昇し、北米が13%→17%と伸びた。
| 「上方修正」という見出しの内側で起きているのは、稼ぎ頭の入れ替わりだ。縮む印刷を、包装材の買収とAI向け半導体基板の伸びが補って余りある——TOPPANはその両輪で、利益の形を変えつつある。 ワンポイント=TOPPANは、ICカードから包装材、半導体の部材まで手がける総合メーカー。AIのチップが高性能になるほど、それを載せる基板の出番も増える。 |
6. 数字を読むときの注意点
■ 減収は会計上の“見かけ”:エレクトロニクスの減収は、フォトマスク子会社が持分法に移ったため。同社の利益は、営業外の持分法投資利益で取り込む。
■ 生活・産業に一時的なプラス:中東情勢に伴う材料高が、在庫の評価方法を通じて利益を押し上げた。会社はその効果を約35億円とみる。
■ 1株利益は分割後の値:2026年10月に1株を2株に分けた。前年同期の1株利益も、分割後の株数に置き直して比べている。
■ 営業外と特別損益の動き:営業外では為替差損が33億円発生した。構造改革に伴う特別退職金約50億円も、特別損失に計上している。
7. この先のシナリオ
会社は通期で売上1兆9,500億円(前期比+8%)、Non-GAAP営業利益1,170億円(+24%)、1株利益102.83円を見込む。下期だけで売上は約1兆60億円、Non-GAAP営業利益は約624億円と、上期を上回る計画だ(編集部算出)。エレクトロニクスは、FC-BGAの高難度品の比率上昇や次世代パッケージの開発費増で、下期の利益率が一時的に下がるが、第4四半期にかけて改善するとみる。同事業の設備投資計画は、日程の見直しで150億円減らした。
8. この先のチェックポイント
■ シンガポール工場:ブロードコムと進め、9月に開所した新工場が、FC-BGAの増産に計画どおり加わるか。
■ 次世代パッケージ:石川工場で9月に立ち上げた試作ラインが、量産への道筋をつけられるか。
■ 下期の利益率:高難度品の増加と開発費増で下がる利益率が、第4四半期に戻るか。
■ 情報系の立て直し:印刷の縮小が続くなか、拠点の集約などの構造改革が実を結ぶか。
9. 市場環境
会社によれば、AIを中心とするデジタル技術の進展で半導体市場が伸び、通信やAI向けのFC-BGAの需要が増えている。TOPPANは新潟・石川・シンガポールの3拠点体制で、基板の生産能力を広げる。包装材では、EUで包装の新規則の適用が始まり、環境対応の包材へのシフトが本格化した。リスクは、中東情勢による材料費の高騰、米州のインフレによる需要の弱さ、印刷市場の縮小だ。チップの高性能化が進むほど基板の重みは増し、半導体が“第3の柱”から稼ぎ頭へ育つかが問われる(編集部の見立て)。
10. 主要データ
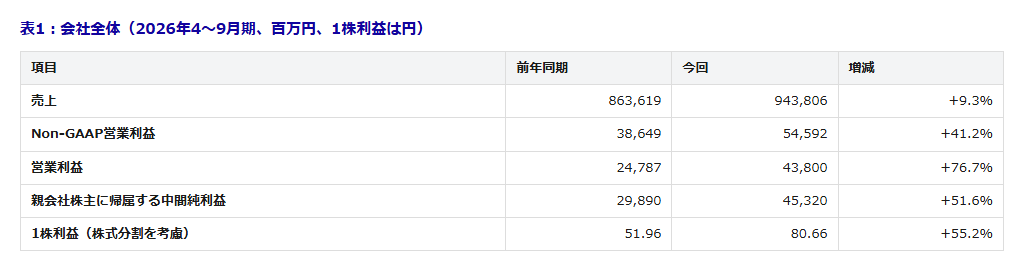
注:本文・カード・図は概数、表は一次資料の値。1株利益は2026年10月の株式分割を考慮した値で、表1の増減率は編集部算出。子会社除くの値は、テクセンドフォトマスクの影響を除いた会社開示。海外比率と下期の計画値は編集部算出。
11. 出典・ご注意
■ 出典:TOPPANホールディングス2027年3月期第2四半期の決算短信・説明会資料・半期報告書(日本基準)。
■ 見通しは会社の予想:通期予想は会社の見通しで、為替や材料価格によって実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。中間期の決算短信は監査法人等のレビューの対象外です。エレクトロニクス事業の減収は、子会社の持分法移行による見かけの変化を含みます。1株利益は株式分割を考慮した値です。金額は概数で、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
後工程プロセス開発 この分野に関連する最新の求人情報はこちら›
-
求人
生産技術エンジニア この分野に関連する最新の求人情報はこちら›
-
求人
封止・パッケージ材料 この分野に関連する最新の求人情報はこちら›