この会社は、コンピューターが計算の途中でデータを置いておく“記憶装置”をつくる、世界で数社しかないメーカーだ。スマートフォンからAIのデータセンターまで、あらゆる機械の中で使われるDRAMとNANDを、自前の工場で設計から量産まで手がけている。
2026会計年度の第4四半期(5月末〜9月初)は、売上が前年の4.8倍にあたる542億ドル、1株あたりの利益(調整後)が33.42ドルで、いずれも過去最高になった。背景はAIデータセンターの投資拡大にともなうメモリー不足だ。注目すべきは“伸びの中身”で、今回の増収は出荷量ではなく値上げで説明がつき、構成比ではNANDが20%→26%へ上がった。次の四半期(9〜12月)は売上615億ドル・1株利益38.15ドルと、さらに加速する見通しだ。
かんたん解説:むずかしい言葉を最小限にして説明します。
●DRAM=計算の途中でデータを一時的に置く記憶装置。速いが電源を切ると消える。
●NAND=電源を切ってもデータが残る記憶装置。SSDの中身。
●HBM=AI向けの超高速メモリー。DRAMを何段も積んでGPUのそばに置く。
●長期契約(SCA)=顧客と数量を先に決める複数年契約。引き取らなくても代金を払う“テイク・オア・ペイ”型。
●受注残(RPO)=契約済みでまだ売上になっていない金額。前受金はその代金の先払い分。
●GAAP/調整後(非GAAP)=会計基準どおりの数値/株式報酬などを除いた“ならし”の数値。金額は「億ドル」の概数で示す。
| 売上(第4四半期) 542億ドル 前四半期比 +31% 前年比 +379% | 1株利益(調整後) 33.42ドル 前年比 +1,003% GAAPは32.87ドル | 粗利率(調整後) 87.0% 前年 45.7% 営業利益率 82.3% | 長期契約の受注残 約1,500億ドル 契約26本・2030年まで 顧客コミット320億ドル | 次の四半期の売上 615億ドル 会社見通し(±15億ドル) 1株利益38.15ドル |
1. まず結論——“値上げの四半期”の内側で、商いの形が変わった
今回のマイクロン決算は、好業績としてだけ読むと本質を見落とす。売上542億ドル(前四半期比+31%)という記録の背後で動いているのは、四半期の勢いではなく、メモリーの売り方そのものだ。開示された数字と会社の説明から、要点は3つ読み取れる。
①増収の主役は、出荷量ではなく価格だった。 出荷量の伸びはDRAMが1桁台半ば、NANDが約10%にとどまり、増収の大半は両製品そろっての値上げで説明がつく。調整後の粗利率は87.0%で、1年前の45.7%から40ポイント以上上がった。原価の側はほとんど動いていない。
②長期契約が、業績の“足場”になった。 顧客と結んだ複数年契約は26本。会社はこれが2030年までの売上の35%超を占めると見込む。契約済みでまだ売上になっていない受注残は約1,500億ドル、顧客からの財務コミットは320億ドルで、その大半が現金の前払いだ。
③足りないのは装置ではなく、クリーンルームだ。 会社は2027年・2028年も需給が引き締まり続け、均衡に戻る時期は見通せないと述べる。供給を増やすには建屋から用意する必要があり、2027会計年度の設備投資を前の計画より積み増す。増加分の大半は建設向けだ。
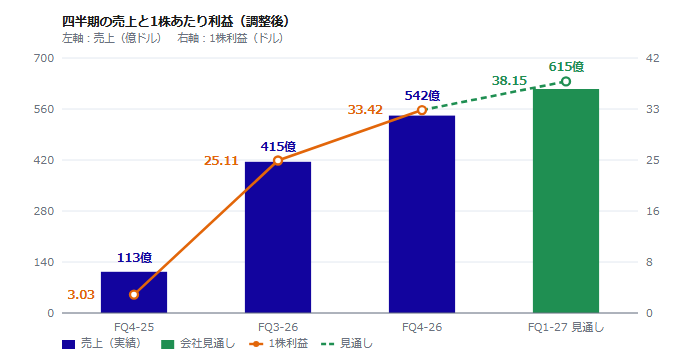
図1:四半期の売上(棒)と調整後の1株あたり利益(線)。次の四半期はさらに加速する見通し(点線)。
2. 数字の確認——値上げが通り、利幅は過去にない厚さになった
売上は542億ドル(前四半期比+31%、前年比+379%)。調整後の営業利益は446億ドルで、営業利益率は82.3%——1年前は35.0%だった。一方、売上原価は72億ドルで、前年から15%しか増えていない。売る量が大きく変わらないまま単価が上がり、増えた売上がほぼそのまま利益に乗った四半期である。
1株あたり利益(調整後)は33.42ドルで、会計基準どおりでも32.87ドル。通期では売上1,332億ドルと、前の年の記録の3.5倍になった。現金の出方も強い。営業キャッシュフローは440億ドルで売上の81%、そこから設備投資を引いたフリーキャッシュフローは332億ドル。手元の現金と有価証券は735億ドルに積み上がり、格付けは3社すべてでBBB+相当に上がった。
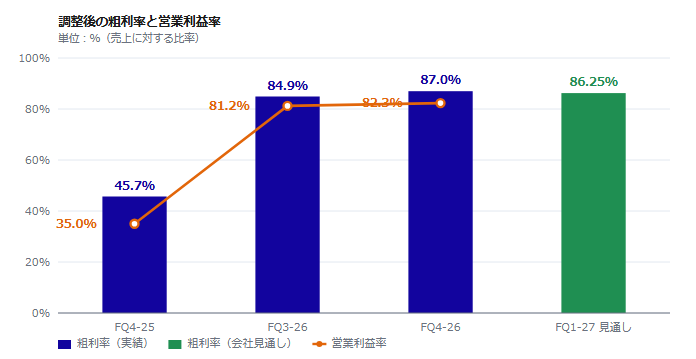
図2:調整後の粗利率(棒)と営業利益率(線)。値上げが通り、利幅は1年で様変わりした。
3. 業界示唆①——メモリーが市況商品から長期契約品になる
この決算でいちばん重い開示は、損益計算書の外にある。会社は顧客との複数年契約を26本結び、2030年までの売上の35%超をこれで押さえたと説明する。すべて、引き取らなくても代金を払う“テイク・オア・ペイ”型だ。うち4分の3は価格の枠組みが決まり、その多くに下限と上限の価格帯が置かれている。契約済みでまだ売上になっていない受注残は約1,500億ドル、顧客からの財務コミットは320億ドルで、期末の預り金は127億ドルに達した。
メモリーは長く、好況と不況が数年単位で入れ替わる市況商品だった。価格はスポット市場で決まり、各社は値動きに合わせて増産と減産を繰り返してきた。下限価格のついた複数年契約が売上の3分の1を超えると、その前提が崩れる。会社は、下限価格でも過去のどの好況期を上回る利益率を見込むと述べている。買い手から見れば、数量と価格の安定を前払いで買う行為だ(編集部の見立て)。
波及は買い手だけではない。同じやり方はSKハイニックスやサムスン電子にも開かれており、用途が限られた製品ほど長期契約に乗りやすい(編集部の見立て)。実際マイクロンは、2027年のHBM出荷枠の大半を前年から大幅な値上げを伴う形で妥結済みだとし、通常のDRAMとの利益率の差が縮まるとしている。GPUに積むメモリーのコストが、調達のたびに決まるものから数年前に決まるものへ変わっていく。
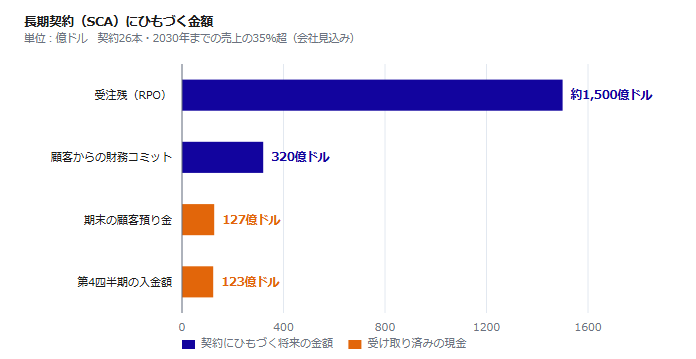
図3:長期契約にひもづく金額。受注残は下限価格・最低数量で積んだ会社開示の金額。
4. 業界示唆②——供給の律速が、装置からクリーンルームへ移る
会社は2027年・2028年の需給を、2026年よりかなり引き締まると見る。DRAMの業界ビット供給は両年とも20%台前半、NANDは20%台半ばの伸びにとどまり、いずれも供給制約が続く見通しだ。そのうえで、需給が均衡に戻る時期は見通せないと明言している。供給を増やす手段は2つ。微細化による世代交代と、クリーンルームの新設である。会社は前者だけでは足りないと判断した。
増加分の大半は建設に向かう。会社は設備投資の伸び率が装置より建設のほうが大きく上回るとし、その多くを2028年後半以降にクリーンルームを空けるための工事に充てるとした。第1四半期の設備投資は約115億ドル、上期で約250億ドル、下期はさらに増える。装置メーカーから見ると、この順番は重い(編集部の見立て)。建屋が先に動き、装置の発注はその数四半期あとに来る。
立ち上がりの時期も開示された。シンガポールのHBM先端パッケージ工場が2027年初め、アイダホのID1と台湾の後龍が2027年半ば。日本のDRAM工場拡張、シンガポールのNAND新工場、アイダホのID2は2028年後半で、ニューヨークの最初の工場は2030年だ。会社は、新工場の生産が意味のある量になるのは初出荷から数四半期あとだと注記する。目の前の品薄は、いま建てている工場では解けない。
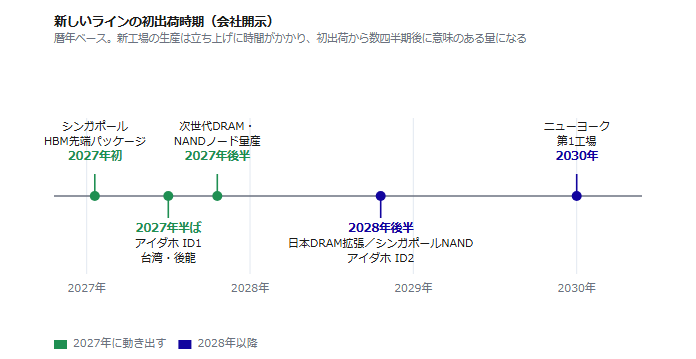
図4:新しいラインの初出荷時期。目の前の品薄は、いま建てている工場では解けない。
5. 業界示唆③——NANDが、AIの“記憶装置”として売れはじめた
3つめの示唆はNANDにある。データセンター向けSSDの売上は第4四半期で約100億ドル、前年同期の10倍を超え、NAND売上全体の3分の2以上を占めた。会社はこれを、AIが文脈を保持するための記憶(KVキャッシュの退避)とハードディスクの置き換えが市場を広げた結果だと説明する。NAND全体でも141億ドル(前四半期比+42%)で、全社に占める構成比は1年前の20%から26%へ上がった。
これはメモリー業界の中の話にとどまらない。サーバーでデータを置く場所が、回転する円盤から半導体へ移りはじめたということだ(編集部の見立て)。AIの推論では、一度計算した文脈を捨てずに置いておくほど処理が速くなる。その置き場所にSSDが選ばれるなら、必要な容量はモデルの大きさと利用者数に比例して増える。NANDの需給が、AIの利用量に直結しはじめている。
事業別の数字も同じ方向を指す。データセンター向けの中核事業が売上180億ドル(前四半期比+56%)で全社の33%を占め、4つの事業で最大になった。1年前は全社の14%にすぎず、クラウド向け事業のほうが大きかった(編集部算出)。粗利率は4事業すべてで8割を超えている。なお長期契約の受注残・財務コミットや新工場の時期は、いずれも会社開示の見込みであり、確定した実行額・日程ではない。
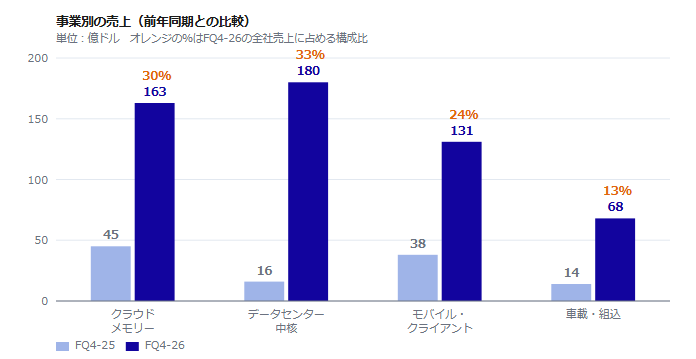
図5:事業別の売上。データセンター向けの中核事業が1年で最大の事業になった。
| 「過去最高」という見出しの内側で起きているのは、メモリーの売り方そのものの変化だ。値動きの激しい市況商品が、下限価格のついた複数年契約と現金の前払いで売られていく——マイクロンはいま、その切り替えの真ん中にいる。 ワンポイント=マイクロンは、データを置く“記憶装置”をつくる会社。AIが扱う文脈が長くなるほど、この会社の製品が必要になる。 |
6. 見落としてはならないリスク・論点
■ 「過去最高」は調整後を含む:会社が強調する記録は株式報酬などを除いた数値。1株利益は会計どおりで32.87ドル、調整後は33.42ドル。
■ 受注残は最低価格ベース:約1,500億ドルは価格の枠組みが決まった契約を下限価格と最低数量で積んだ金額。会社も保守的と断る。
■ 前受金は返す金:期末の預り金127億ドルは顧客の先払いで、契約期間の後半に返していく。現金の厚みは返す分を含む。
■ 価格が利益のほぼすべて:増収の主因は値上げで、出荷量の伸びは1桁台から1割ほど。価格が反転すれば利益率も同じ速さで戻りうる。
■ 一時費用と在庫:今回は特許ライセンス費用5億ドルと地域貢献3億ドルが乗った。在庫日数は129日へ9日増えている。
7. 今後のチェックポイント(業界目線)
■ 粗利率の底:会社は第1四半期を2027会計年度の底と見る。約86.25%に収まるか。
■ 建設と装置の時差:設備投資の増加分が、装置メーカーの受注としていつ表に出るか。
■ HBMの値決め:2027年分の値上げが、通常DRAMとの利益率の差をどこまで縮めるか。
■ 新ラインの初出荷:2027年初めのシンガポール、半ばのアイダホID1と後龍が動くか。
■ 株主還元の切り替え:12月9日以降に還元を増やす方針。設備投資の増額と両立するか。
8. 主要データ(正確値)
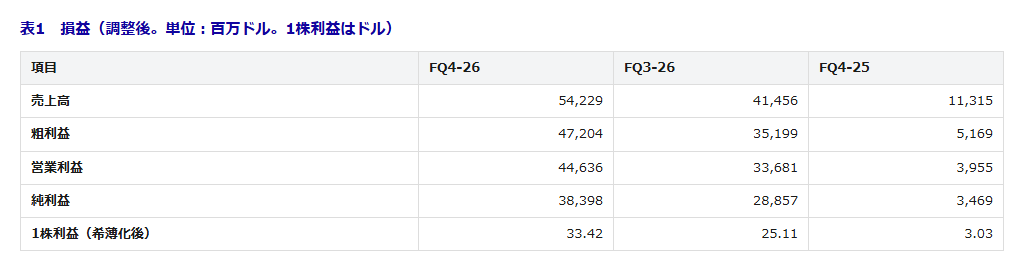
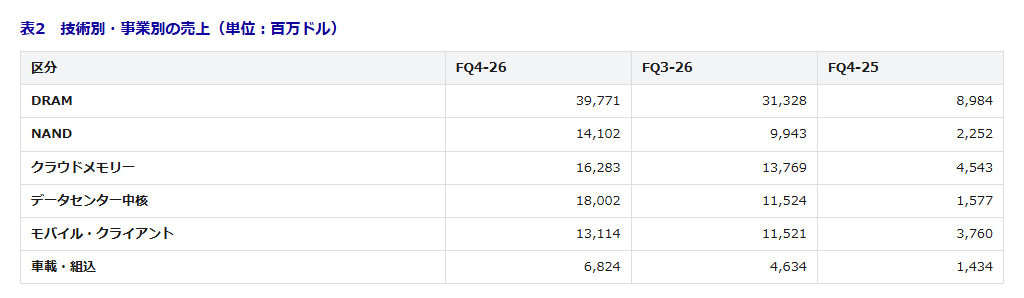
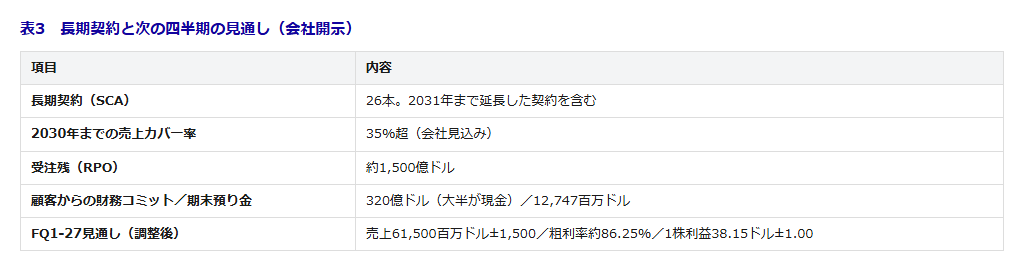
注:本文・カード・図は「億ドル」の概数、表1・表2は一次資料の正確値(百万ドル)。会社が「過去最高」と呼ぶ数値には株式報酬などを除いた調整後(非GAAP)を含む。受注残は価格の枠組みが決まった契約を下限価格・最低数量で積んだ会社開示の金額で、確定した売上ではない。前年同期の構成比は編集部算出。
9. 出典・ご注意
■ 出典:マイクロンの2026会計年度 第4四半期 決算プレスリリース、決算説明会資料、事前原稿(米国基準/調整後併記、未監査)。
■ 見通し・受注残・新工場の時期は会社開示:実際の結果はこれと異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。会社が「過去最高」と呼ぶ数値には調整後(非GAAP)が含まれます。受注残・財務コミットや新工場の時期は会社開示の見込みで、確定した実行額・日程ではありません。金額は「億ドル」へ概数換算しており、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
メモリデバイス この分野に関連する最新の求人情報はこちら›
-
求人
生産技術エンジニア この分野に関連する最新の求人情報はこちら›
-
求人
デバイス開発エンジニア この分野に関連する最新の求人情報はこちら›