この会社は、AIの計算をまとめて引き受ける“GPU”という半導体と、それを積んだシステムをつくる世界最大手だ。世界中のデータセンターが、同社の製品を土台にAIを動かしている。
2027会計年度の第3四半期(8〜10月)は、売上が前年より+103%の1,158億ドルと過去最高。1株利益(調整後)も2.68ドルと前年の2倍強になった。背景は止まらないAIインフラ投資だ。注目すべきは“伸びの中身”で、次世代の「ベラ・ルビン」が同社史上最速で立ち上がり、会社はそれを支えるメモリーや部材の確保に数年先まで踏み込んでいる。地域では米国本社の顧客が6割強を占め、中国本社の顧客向けは1割弱へ増えた。次の四半期(通常より1週多い)は売上1,300億ドルを見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●GPU=AIの膨大な計算を並列でこなす半導体。AIの“頭脳”。
●ベラ・ルビン/ブラックウェル=同社の次世代・現行のAI製品群。
●HBM=AI向けの超高速メモリー。GPUのすぐ横に積んで使う。
●後工程=チップを基板に載せ、組み立て・検査する工程。
●ネオクラウド=AI計算の貸し出しに特化した新興クラウド事業者。
●調整後(Non-GAAP)=株式の評価損益など本業外の損益を除いた“ならし”の数値。
| 売上(第3四半期) 1,158億ドル 前年比 +103% 前四半期比 +20% | 1株利益(調整後) 2.68ドル 前年比 +111% 会計そのまま 2.70ドル | データセンター売上 1,076億ドル 前年比 +110% 売上の9割強 | 供給・能力コミット 3,900億ドル 前四半期 2,790億ドル 主に複数年のメモリー調達 | 次の四半期の売上 1,300億ドル 会社見通し(±3%) 中国向けDC計算製品を含まず |
1. まず結論——好決算の裏で“供給網ごと抱え込む”段階へ
要点は3つだ。
①数字は文句なしの記録。 売上は前年より+103%の1,158億ドルで、前四半期からも+20%伸びた。1株あたりの利益(調整後)は2.68ドルと前年の2倍強。次世代のベラ・ルビンが同社史上最速で立ち上がり、前四半期から200億ドル近い売上を上乗せしたと会社は説明する。
②メモリーの“先取り”が一段と進んだ。 部材などの供給コミットは、前四半期の2,790億ドルから3,900億ドルへ増えた。会社は主因を「複数年にわたるメモリーの調達」と説明する。GPUが売れるほど、メモリーの奪い合いが激しくなる構図だ。
③顧客の建設まで“信用”で支える。 データセンターの用地・電力などに対する保証は最大1,180億ドル、新興クラウドとの契約も320億ドルに上る。チップを売るだけでなく、顧客の建設資金や電力の手当てまで、自社の信用で支え始めた。
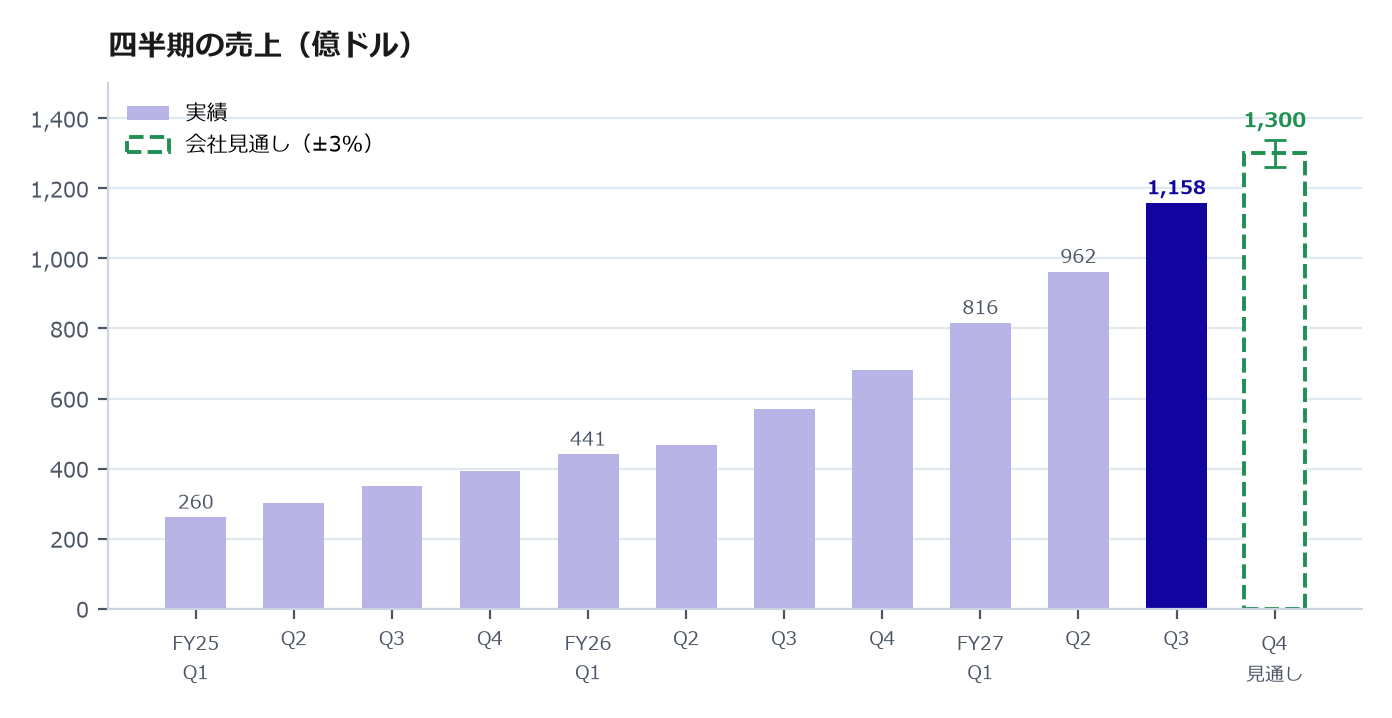
図1:四半期の売上(棒)と次の四半期の会社見通し(緑の点線)。2年半で売上は4倍超に膨らんだ。
2. 数字の確認——利益は売上以上に伸び、粗利率は高止まり
土台の数字を押さえる。売上1,158億ドルに対し、営業利益(会計そのまま)は775億ドルで前年比+115%と、売上の伸びを上回った。粗利率は74.8%で前年から1.4ポイント上昇。採算のよい「ブラックウェル・ウルトラ」の比率が高まったためだと会社は説明する。前四半期からは0.2ポイント下がったが、これはベラ・ルビンの立ち上げ初期の影響だという。
データセンター向けは1,076億ドル(+110%)で、売上の9割強を占める。巨大クラウド向け(ハイパースケール)が601億ドル(+71%)、AIクラウド・産業・企業向け(ACIE)が475億ドルと約3倍に伸び、買い手の裾野が広がった。PCやロボット向けのエッジは82億ドル(+42%)。ただ会社は、メモリーとシステムの値上がりが一般向けPCの需要に響いていると付け加えた。顧客の本社所在地で見ると米国が6割強、中国は1割弱で、前年の約5%から比率が高まった。
稼ぐ力も強い。フリーキャッシュフローは438億ドルと前年のほぼ2倍で、自社株買いと配当により過去最高の281億ドルを株主に還元した。9月には自社株買いの枠を1,500億ドル追加し、残る約2,273億ドルを2028年度までに使う計画だ。
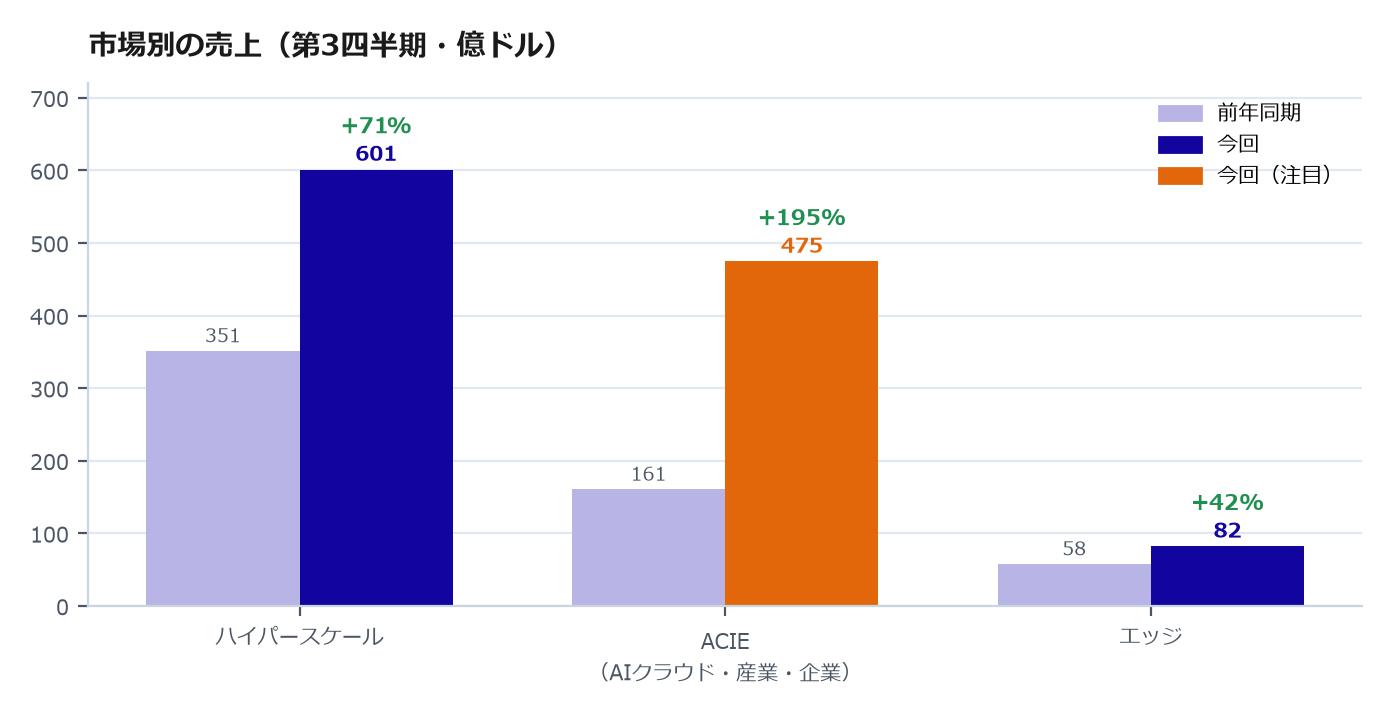
図2:市場別の売上(前年=薄紫、今回=紺・橙)。ACIEが約3倍に伸び、買い手の裾野が広がった。
3. 業界示唆①——メモリーの争奪は“第2幕”に入った
半導体業界にとって最も重い開示は、今回も部材の確保だ。会社は今後数年の需要に向けて主要部品を押さえたとし、供給・能力のコミットを3,900億ドルへ積み増した。増えた1,110億ドルは、主に複数年のメモリー調達だという。年度別では2028年度だけで2,030億ドルに達し、来年が調達の山場になる。
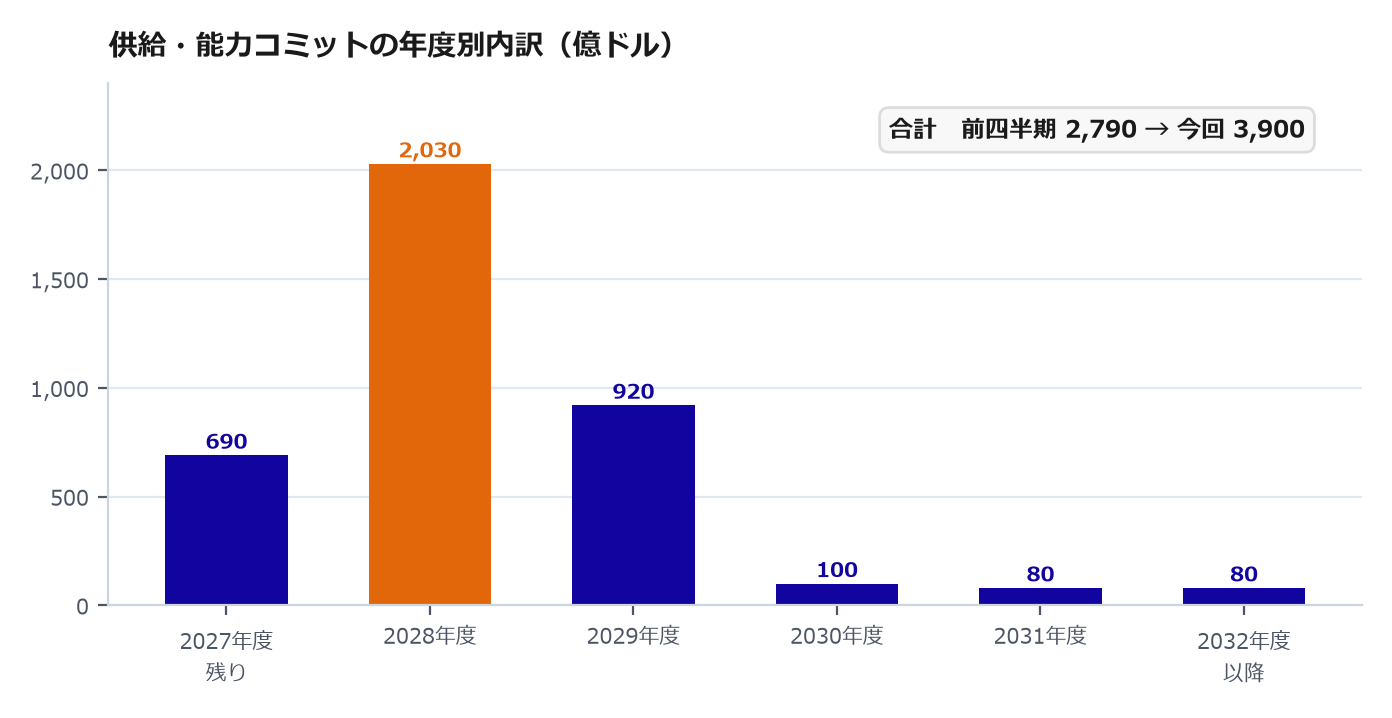
図3:供給・能力コミットの年度別内訳(棒)。2028年度だけで2,030億ドルと、調達の山場になる。
これはAI向け高速メモリー(HBM)を手がけるメモリー各社にとって、数年先までの需要の“予約”に等しい。一方で副作用も見えてきた。会社自身が、メモリーの値上がりが一般向けPCの需要を冷やしていると認めている。AIがメモリーを吸い上げるほど、PCなど他の用途は割高な部材を強いられる。メモリー市況の“二極化”は当面続くとみるのが自然だ(編集部の見立て)。
4. 業界示唆②——後工程と基板に“能力増強”の号令が届いた
第二の示唆は、制約がメモリーの先の“組み立て”にも及んでいることだ。会社は今期、アムコー・テクノロジー、イビデン、京元電子、サムスン電機、矽品精密工業(SPIL)、欣興電子(ユニマイクロン)といった後工程・基板の各社と、重要な製造能力を拡大する計画を発表した。チップを基板に載せ、検査し、出荷できる形にする工程の能力が、出荷量を左右する段階に入ったことを示す。
在庫もそれを裏づける。在庫は397億ドルと前四半期の316億ドルから増え、なかでも原材料は年初の38億ドルから158億ドルへ4倍強に膨らんだ。会社はベラ・ルビンの量産に備えたものと説明する。部材を先回りで抱える動きは、基板やパッケージ材料、検査装置まで、後工程のサプライチェーン全体の受注を押し上げる(編集部の見立て)。日本のイビデンが名指しされた点も、国内の関連企業には見逃せない。
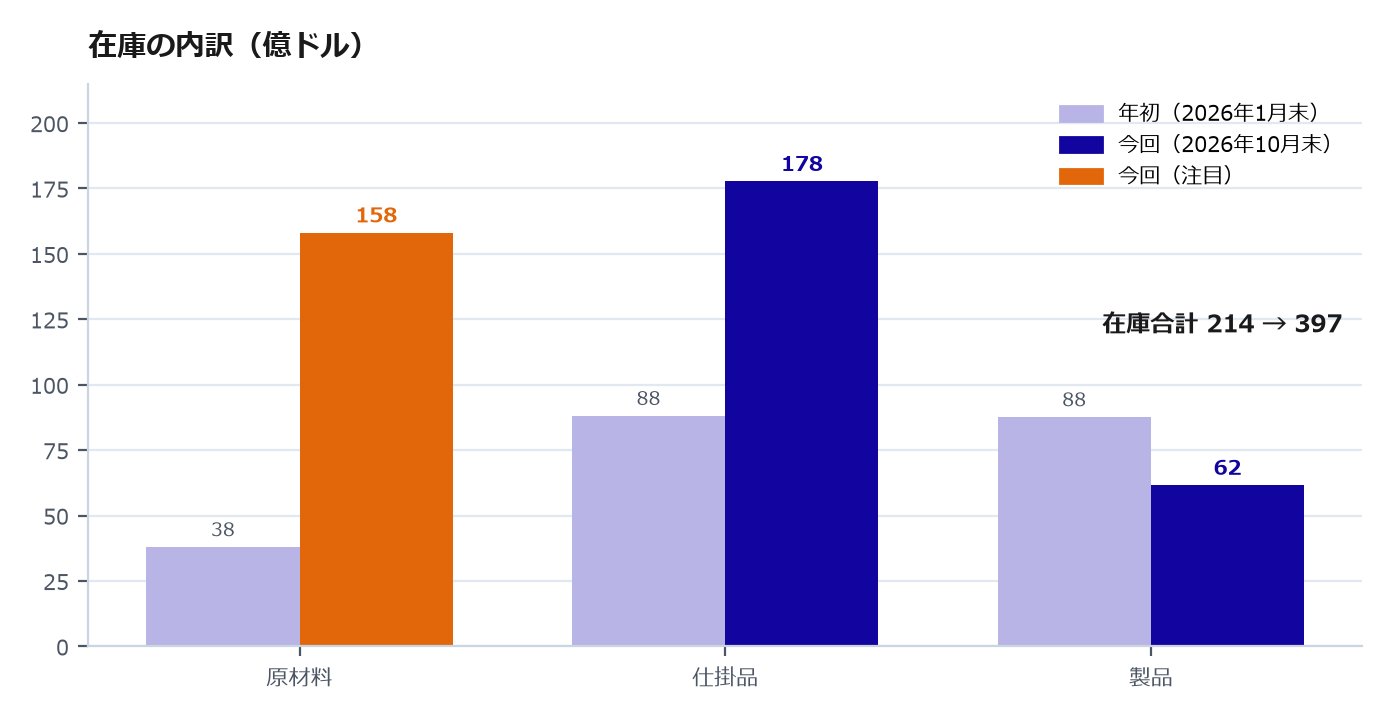
図4:在庫の内訳(年初=薄紫、今回=紺・橙)。原材料が4倍強に膨らみ、部材の先回り確保が鮮明だ。
5. 業界示唆③——電力と資金まで“自社の信用”で支える
第三の示唆は、会社が引き受けるリスクの範囲が広がったことだ。会社は、用地・電力・建屋の確保がAIインフラ建設の“次の重要局面”になったとする。そのうえで、新興クラウドやAIモデル開発企業の多くが自らの財務体力を超える速さで伸びていると指摘し、選んだ顧客の用地・電力確保を後押しする取り決めに踏み込んだ。
金額は大きい。保証の最大額は1,180億ドルで、うち1,050億ドルは米オハイオ州でOpenAI向けに約4.25ギガワットを確保する案件の信用補完だ。新興クラウドとの契約320億ドルは、相手が資金を調達し、設備を稼働させることが条件になる。売掛金の回収日数も60日から64日へ延び、会社は信用力の高い一部の大口顧客に長めの支払条件を認めたと説明する。
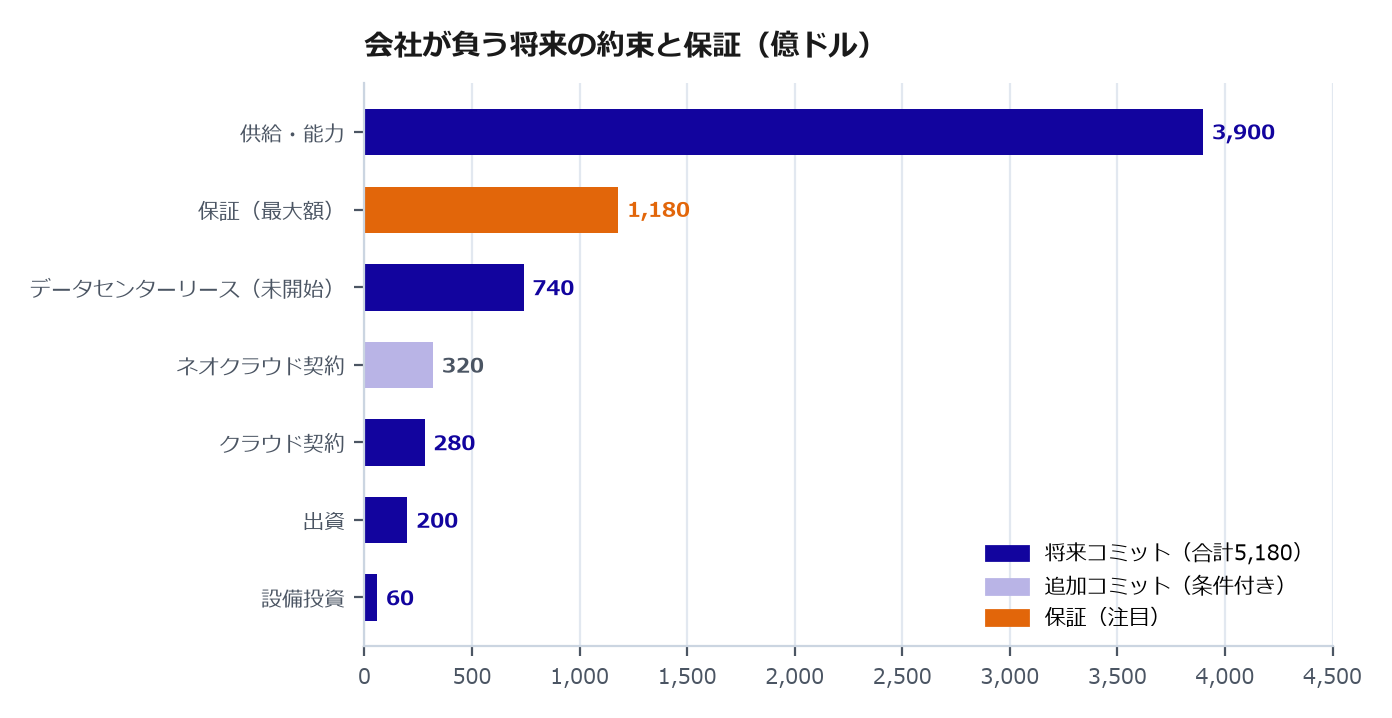
図5:会社が負う将来の約束と保証(億ドル)。供給・能力が最大で、保証も1,000億ドルを超えた。
顧客の建設資金と電力を、エヌビディアのバランスシートが下支えする構図だ。この動きは、電力・受変電・冷却などデータセンター設備の供給者や、建設資金を担う金融にも波及する。チップの需要を生む前提条件——電力、用地、資金——の目詰まりを、半導体メーカー自身が取り除きにいっているのである。
| かつての問いは「GPUをどれだけ作れるか」だった。いまの問いは「メモリー、組み立て、電力、資金をどこまで押さえられるか」だ。過去最高の数字の内側で、エヌビディアはその全部を自ら抱え込みにいっている。 ワンポイント=エヌビディアはAIの計算を担う“GPU”の最大手。GPUが売れるほど、メモリーや部材、電力の争奪も激しくなる。 ※将来コミットや保証は会社開示の上限・予定額であり、確定した実行額ではない。 |
6. 見落としてはならないリスク・論点
■ 経営体制の移行:CFOのコレット・クレス氏が暫定CEOを兼ね、新CEOを選任中だ。取締役会の独立委員会による調査も続くが、資料に詳細はない。
■ 需要の“循環”構造:出資や保証を受けた顧客が、同社の製品を買う。非上場株式などの保有額は年初の223億ドルから655億ドルへ増えた。
■ 運転資本の膨張:売掛金は810億ドル、在庫は397億ドルに増えた。量産の立ち上げと支払条件の延長が背景で、現金化の遅れに注意が要る。
■ 中国の扱い:今期は中国向けにホッパー製品を24億ドル出荷したが、次の四半期の見通しには中国向けのデータセンター計算製品を一切含めていない。
■ 次の四半期の採算:粗利率の見通しは71〜72%と、今期の74.8%から下がる。量産初期の採算がどこまで戻るかが焦点だ。
7. 今後のチェックポイント(業界目線)
■ メモリーの需給と価格:3,900億ドルの調達コミットが、メモリー各社の増産・価格、そしてPC向けの需要にどう表れるか。
■ 後工程・基板の能力増強:名指しされた組み立て・基板各社の設備投資が、ベラ・ルビンの出荷ペースに追いつくか。
■ 電力サイトの立ち上がり:オハイオの保証は2029年度に最初の建屋から発効する。ギガワット級の整備速度が増設のペースを決める。
■ 1,300億ドル見通しの達成度:1週多い第4四半期で、中国抜きの見通しに対し実績がどう着地するか。
8. 主要データ(正確値)
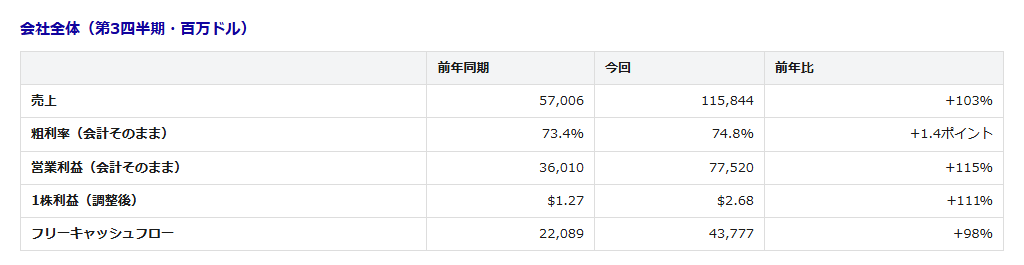
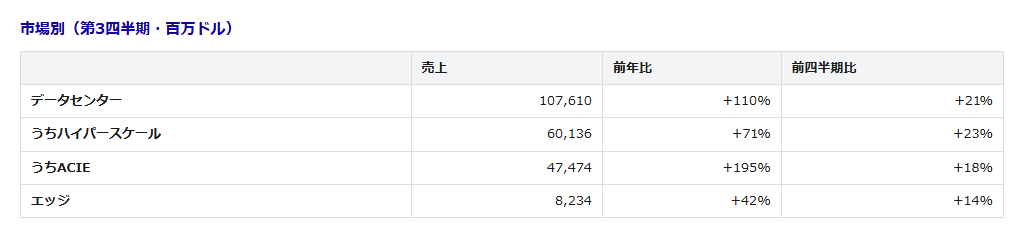
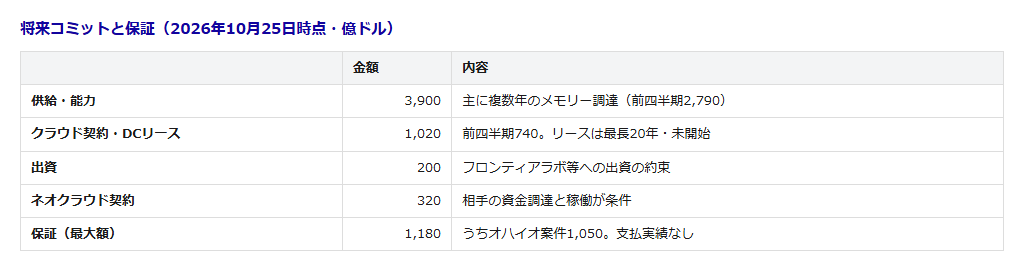
注:会社が「過去最高」とするのは売上・データセンター売上・株主還元など。1株利益は会計そのまま2.70ドル、調整後2.68ドルで、差は主に株式の評価益(18億ドル)による。今年度から調整後の数値も株式報酬費用を含む形に改められ、過去分も組み替え済み。将来コミット・保証は会社開示の上限・予定額で、確定した実行額ではない。
9. 出典・ご注意
■ 出典:エヌビディア 2027会計年度 第3四半期 決算プレスリリース、CFOコメンタリー、補足財務情報、投資家向け説明資料、四半期売上推移(米国会計基準/Non-GAAP併記)。
■ ご注意:次の四半期の見通しは会社予想であり、需給・輸出規制・経営体制の変化などにより実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。業界への示唆は一次資料の事実から読み取れる範囲を示したもので、将来を保証するものではありません。中国本社の顧客向け比率は構成比の変化であり、出荷先とは異なる場合があります。金額は原資料を億ドル等へ概数換算しており、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
プロセッサ・マイクロコントローラ この分野に関連する最新の求人情報はこちら›
-
求人
メモリデバイス この分野に関連する最新の求人情報はこちら›
-
求人
後工程プロセス開発 この分野に関連する最新の求人情報はこちら›