この会社は、電力をむだなく使うための“パワー半導体”と、電源などを制御するアナログIC(LSI)をつくる半導体メーカーだ。売上の半分近くが自動車向けで、電動車に使うSiC(炭化ケイ素)製のパワー半導体に力を入れる。
2027年3月期の上期(2026年4〜9月)は、売上が前年より+14.4%の2,795億円、1株利益は40.36円と大幅な増益だった。背景は自動車の電動化と、AIサーバーへの投資だ。注目すべきは“伸びの中身”で、AIサーバーを含むサーバー向けの売上が+66%、産業機器向けが+33%と、自動車以外の柱が育ちつつある。地域では中国の取引先向けが減り、中国以外のアジアと米州が伸びた。会社は通期予想を引き上げ、売上5,500億円・1株利益116.56円を見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●パワー半導体=電気の流れを切り替え、電力をむだなく変換する半導体。
●SiC(炭化ケイ素)=電力のロスが少ない、次世代のパワー半導体の材料。
●LSI=多くの回路を1つのチップにまとめた集積回路。ロームでは電源用のICなど。
●C&S=コンピュータ&ストレージ市場。サーバーやパソコン、記憶装置など。
●減損=もうけを生みにくくなった設備の価値を、帳簿上で切り下げる処理。
●金額=「億円」の概数で示す。会計基準は日本基準(連結)。
| 売上(上期) 2,795億円 前年比 +14.4% 7〜9月は1,437億円 | 営業利益(上期) 175億円 前年比 2.3倍 営業利益率 6.3% | 純利益(上期) 156億円 前年比 +51.0% 1株利益 40.36円 | サーバー向け売上(上期) +66% 前年同期比 通期計画は +94% | 通期の営業利益予想 500億円 期初の300億円から上方修正 売上予想 5,500億円 |
1. まず結論——AIと工場向けが伸び、利益が大きく回復
要点は3つだ。
①大幅な増益。 上期の売上は2,795億円(+14.4%)、営業利益は175億円と前年の2.3倍になった。増収の効果に加え、前期に工場設備を減損したことで減価償却費が減り、利益を押し上げた。純利益は156億円(+51.0%)だった。
②伸びの主役は自動車の外。 最大市場の自動車向けは+15%と堅調だ。ただ伸び率では、産業機器向けの+33%、C&S向けの+28%が上回った。サーバー向けの売上はAI需要で+66%と急伸し、引き合いは生産能力を超えているという。
③通期の利益予想を上方修正。 会社は通期の営業利益予想を300億円から500億円へ引き上げた。下期だけで325億円と、上期の約1.9倍を稼ぐ計画になる(編集部算出)。値上げと構造改革の効果が本格化するとみている。
2. 会社全体の成績——増収と償却費の減少で、利益が倍増
上期の売上は2,795億円で前年同期比+14.4%、営業利益は175億円で+128.5%だった。営業利益率は3.1%→6.3%へ上がった(編集部算出)。会社の分析では、増収による増益効果は352億円で、うち128億円は円安による。一方、原材料価格の上昇などで材料費の負担は290億円増えた。減価償却費は271億円→188億円と大きく減った。営業利益に減価償却費を足したEBITDAは362億円で+4.2%にとどまり、増益の多くは償却費の減少によるものだ(編集部の見立て)。
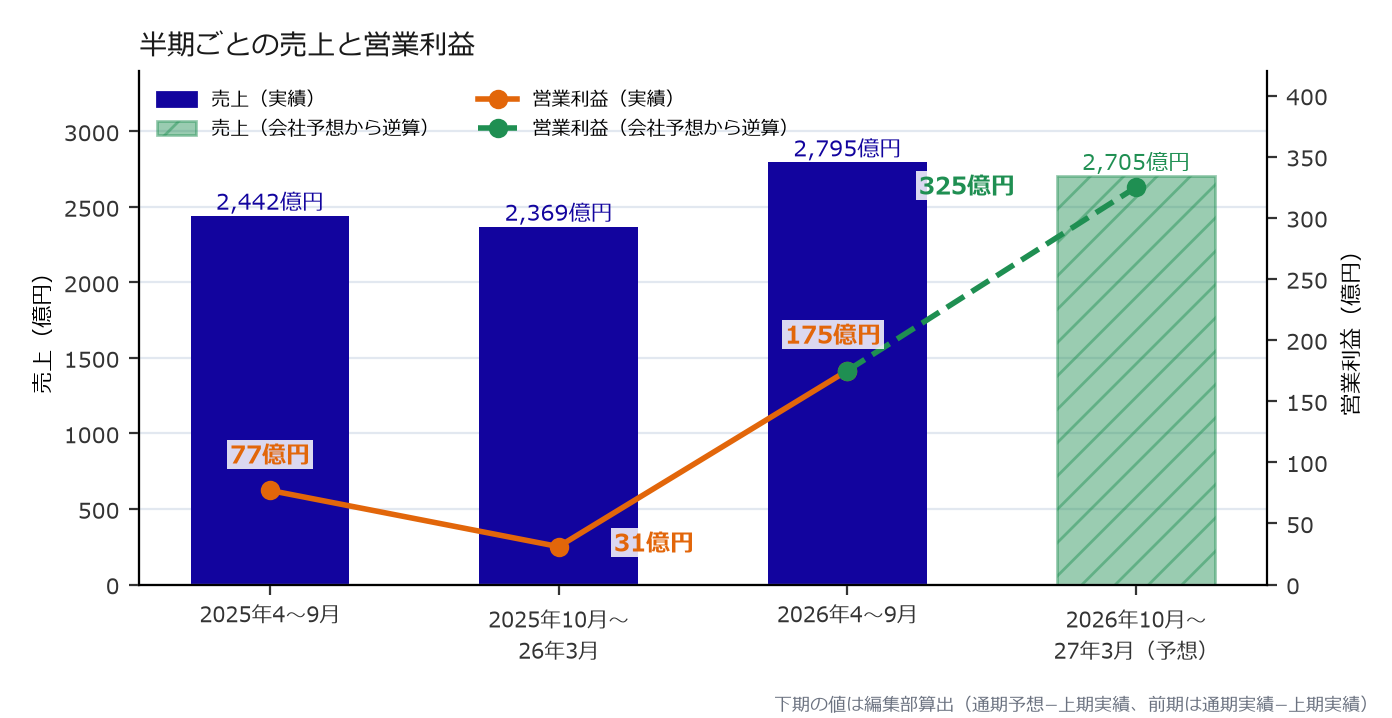
図1:半期ごとの売上(棒)と営業利益(線)。下期は売上が横ばいでも利益が倍近くになる計画(緑)。
3. 事業別——LSIが稼ぎ、素子は赤字が縮小
アナログICのLSIは、売上1,288億円(+12.8%)、セグメント利益176億円(+35.5%)で、全社の利益を支える。サーバー向け製品が大きく伸び、車のボディや車載情報機器向けも好調だった。パワー半導体を含む半導体素子は売上1,207億円(+20.7%)と最も伸び、損失は98億円→44億円へ縮んだ。SiCの売上は、基板事業を除いて+55%だった。モジュールは決済端末向けが減り、減収減益となった。“稼ぎ頭のLSI、立て直し中の素子”という構図が分かる。
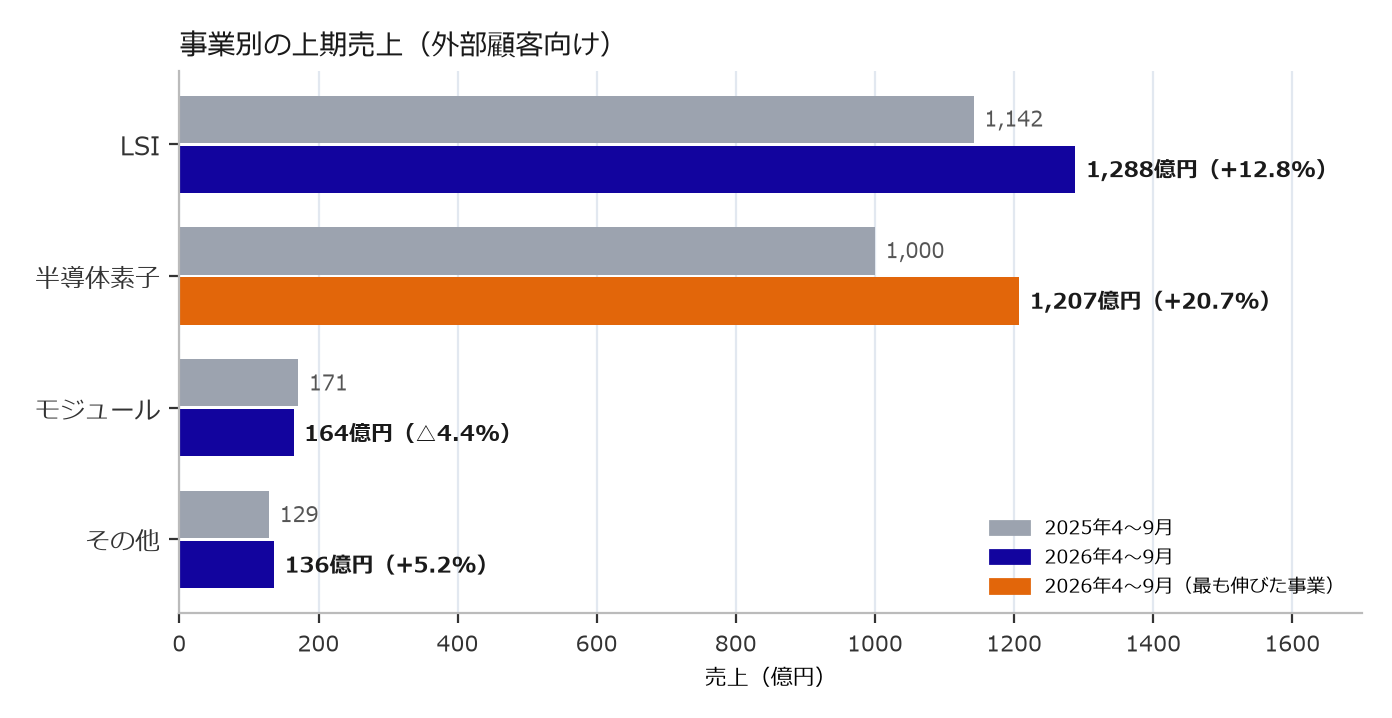
図2:事業別の上期売上(灰=前年同期、紺・橙=今期)。パワー半導体を含む素子が最も伸びた。
4. 伸びの中身——AIサーバーと産業機器が、新たな柱に
この決算最大の論点は、成長のけん引役が自動車の外へ広がったことだ。市場別では産業機器向けが407億円(+32.6%)と最も伸びた。会社は、顧客の在庫調整が一巡し、工場の自動化(FA)向けが回復したと説明する。C&S向けも+28.5%で、PC・サーバー向けが90億円増えた。サーバー向けの売上は上期に+66%、通期では+94%を見込むが、受注が生産能力を超え、受注残が増えているという。会社は、前期に170億円だったサーバー向け売上を2031年3月期に1,000億円以上へ伸ばす目標を掲げる。
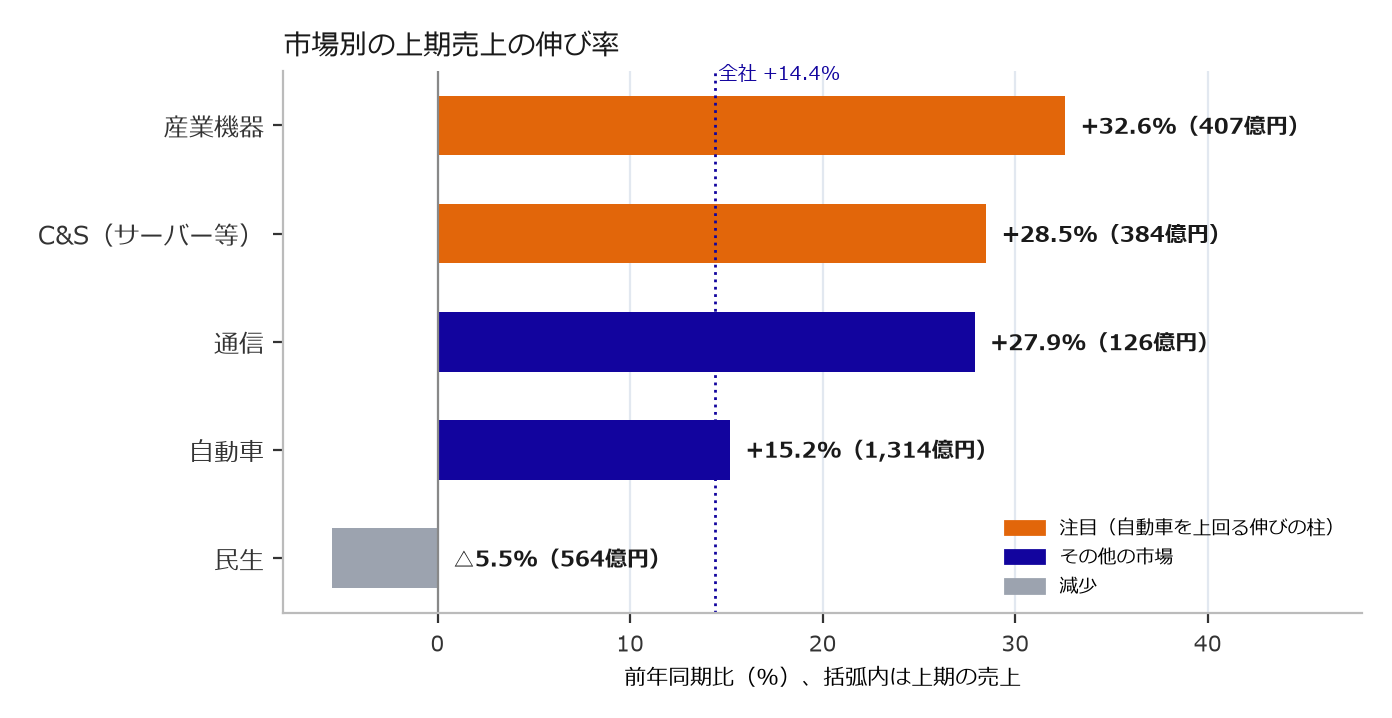
図3:市場別の上期売上の伸び率と売上額。産業機器とサーバーを含むC&Sが、自動車を上回った。
5. 地域別——中国が減り、ほかのアジアと米州が伸びた
ロームは地域別の売上を、取引先企業の国籍で集計している。日本の取引先向けは1,476億円(+13.8%)で、全体の約53%を占める。中国の取引先向けは334億円と前年から12.8%減り、比率は15.7%→11.9%へ下がった(前年の比率は編集部算出)。減少の大半は家電などの民生向けで、会社は前年に補助金で好調だった中国の白物家電向けの反動減を挙げる。代わりに中国以外のアジアは+47%、米州は+30%と伸び、欧州も+10%だった。
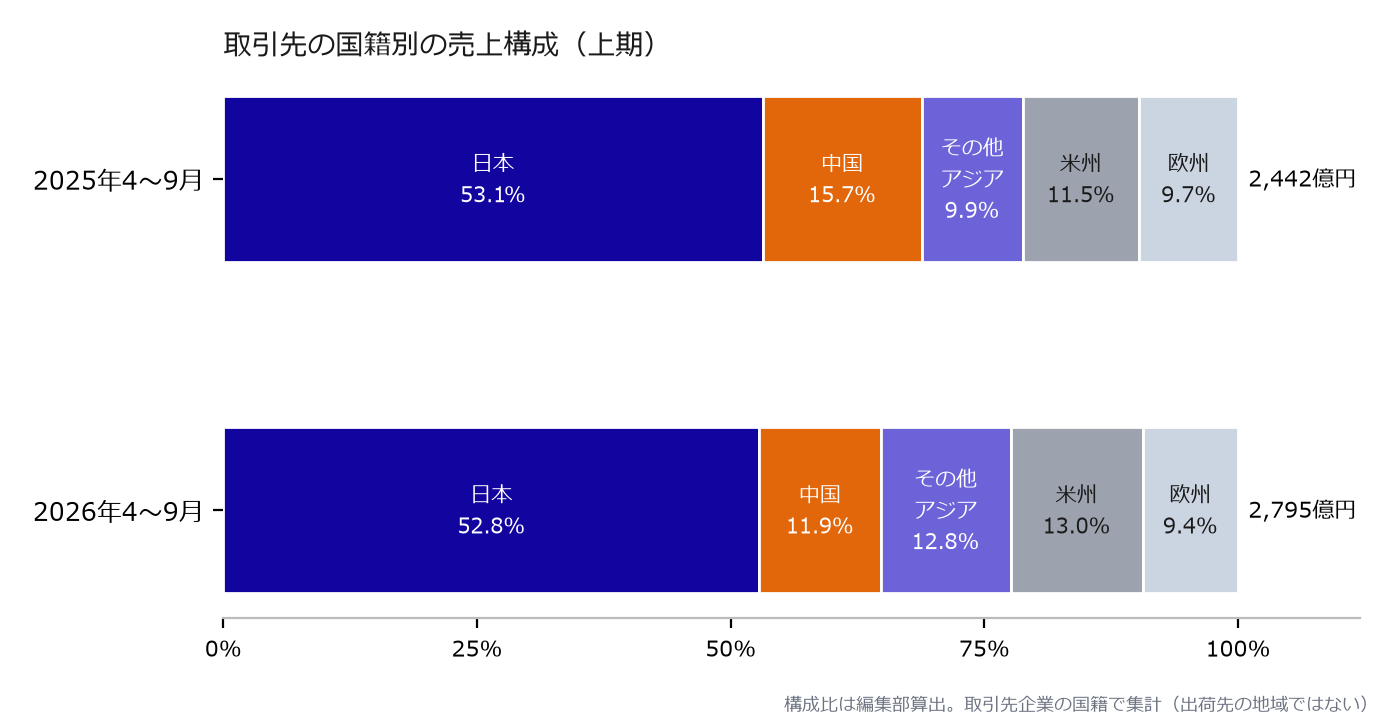
図4:取引先の国籍別の売上構成(上段=前年、下段=今期)。中国の比率は15.7%→11.9%へ低下。
| 「大幅増益」という見出しの内側で起きているのは、稼ぎ口の“広がり”だ。自動車に頼る形から、AIサーバーと工場の自動化が新しい柱として育ち始めた——ロームは、その電源まわりの半導体を手がけている。 ワンポイント=ロームは“電気をむだなく使うための半導体”のメーカー。AIサーバーや電動車が電力を多く使うほど、この会社の出番も増える。 |
6. 数字を読むときの注意点
■ 円安の追い風は下期に弱まる:上期の平均為替は1ドル160円と、前年の147円より円安だった。下期は153円を前提とする。
■ 7〜9月は前四半期から減益:売上は伸びたが、営業利益は96億円→79億円に減った。在庫の影響と固定費の増加が響いた。
■ SiCは一時的に歩留まりが悪化:会社は、品質トラブルでSiCデバイスの歩留まり(良品の割合)が一時的に悪化したと説明する。
■ 純利益には一時的な損益を含む:投資有価証券の売却益75億円と、特別退職金40億円が含まれる。
7. この先のシナリオ
会社は通期予想を引き上げ、売上5,500億円(前期比+14.3%)、営業利益500億円(4.6倍)、純利益450億円と黒字転換を見込む(前期は1,584億円の赤字)。下期だけでは売上2,705億円、営業利益325億円で、営業利益率は12%程度へ上がる計算になる(編集部算出)。会社は、値上げ対象の不採算製品への拡大や、SiCの8インチ量産前倒しによる研究開発費の減少を挙げる。SiCは黒字化の目標を1年前倒しし、2028年3月期の達成を目指す。年間配当は50円を維持し、配当性向は43%を見込む。
8. この先のチェックポイント
■ 下期の利益の上積み:325億円の計画へ、値上げとコスト削減が計画どおり効くか。
■ サーバー向けの増産:積み上がった受注残を、生産能力の拡大で売上に変えられるか。
■ SiCの8インチ量産:10月に売上寄与が始まった新ラインが、黒字化を早められるか。
■ 事業統合の協議:東芝・三菱電機の半導体事業との統合協議が、どう進むか。
9. 市場環境
会社は、生成AIの普及でデータセンター投資が広がり、サーバー向けなどで高い需要が続くとみる。産業機器ではFA向けが回復し、自動車でも電気自動車の伸びに慎重な見方は残るものの、電動車向けは底堅いという。一方で、中東情勢による原油高や、原材料・物流費の上昇は収益の重しだ。電力を大量に使うAIサーバーが増えるほど、電力をむだなく使う半導体の重要性は高まる(編集部の見立て)。構造改革の成果が数字に表れ始めた今期は、その追い風を利益に変えられるかの試金石になる。
10. 主要データ
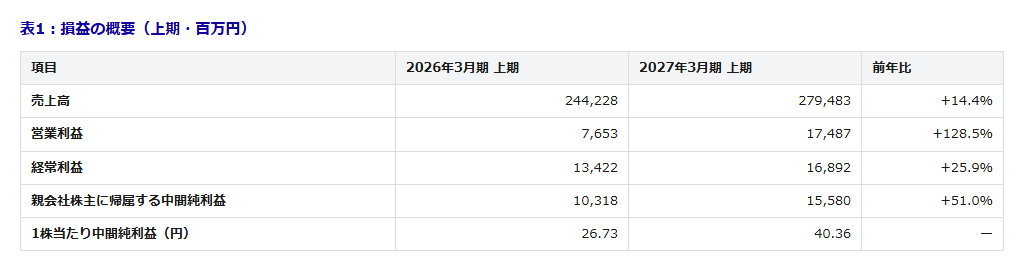
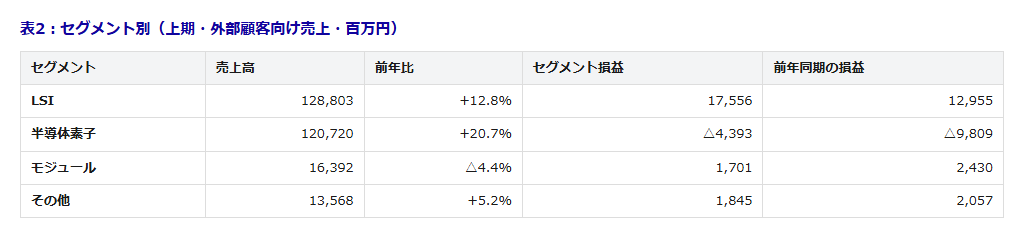
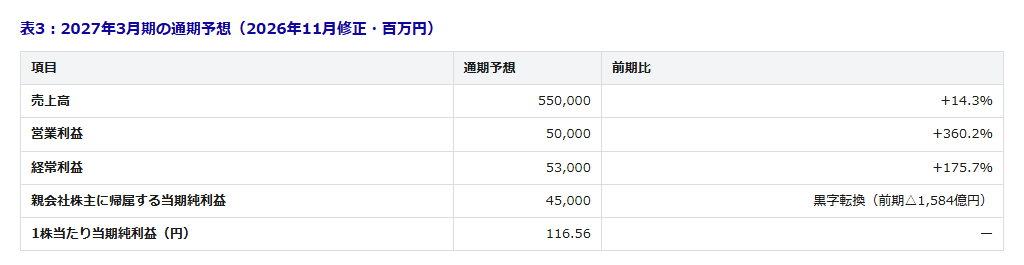
注:本文・カード・図は概数、表は一次資料の値(百万円未満切り捨て)。営業利益率、中国比率の前年値、下期の数値(通期予想−上期実績)は編集部算出。地域は取引先企業の国籍別。事業別の売上は外部顧客向け。サーバー向け・SiCの伸び率は決算説明会資料による。
11. 出典・ご注意
■ 出典:ローム 2027年3月期第2四半期(中間期)決算短信と決算説明会資料(日本基準・連結)。
■ 見通しは会社の予想:通期予想や事業の目標は会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。中間期の決算短信は、公認会計士または監査法人のレビューの対象外です。地域別の売上は取引先企業の国籍で集計した値で、出荷先の地域とは異なります。一部の比率や下期の数値は、会社開示の数値からの編集部の算出です。金額は「億円」の概数で、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
パワーデバイス この分野に関連する最新の求人情報はこちら›
-
求人
ミックスドシグナルIC設計 この分野に関連する最新の求人情報はこちら›
-
求人
ウェハ材料 この分野に関連する最新の求人情報はこちら›