この会社は、データをしまっておく装置“ストレージ”のメーカーだ。主力はハードディスク(HDD)で、なかでもデータセンターで大量のデータを保管する大容量品を、大手クラウド企業などに納めている。
2027年度の第1四半期(2026年7〜9月)は、売上が前年より+55%の44億ドル、調整後の1株利益は2.6倍の4.64ドルで、いずれも会社見通しの上限を上回った。背景はAIだ。注目すべきは“伸びの中身”で、出荷した記憶容量は+22%なのに、売上はその倍以上伸びた。差を生んだのは値上がりだ。地域の内訳は開示がなく、売上の9割近くはクラウド向けが占める。次の四半期(10〜12月)は、売上51億ドル前後・調整後1株利益5.80ドル前後を見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●ニアラインHDD=データセンターで大量のデータを保管する大容量ハードディスク。
●エクサバイト(EB)=記憶容量の単位。1EBは100万テラバイト。
●クラウド向け=大手IT企業などのデータセンター向けの売上。
●ePMR=ハードディスクの記録密度を高める技術。会社は次世代品の量産を進める。
●調整後(非GAAP)=株式報酬や一時的な損益を除いた、会社独自の利益。
●金額=「億ドル」の概数で示す。会計基準は米国会計基準(GAAP)。
| 売上(7〜9月) 44億ドル 前年比 +55% 前四半期比 +17% |
調整後1株利益 4.64ドル 前年比 +161% 会計基準 4.63ドル |
調整後粗利率 58.1% 前年 43.9% 14.2ポイント上昇 |
出荷した記憶容量 248EB 前年比 +22% うちニアライン 223EB |
次四半期の売上見通し 50億〜52億ドル 10〜12月・会社予想 調整後1株利益 5.60〜6.00ドル |
1. まず結論——量より値段、AIが“記憶装置”の利益を押し上げた
今回のウエスタンデジタル決算は、売上の大きさより“どうやって伸びたか”に目を向けたい。出荷した量と売上を並べると、値段の動きが浮かび上がる。要点は3つだ。
①会社見通しを上回った。 売上は前年より+55%の44億ドル、調整後の1株利益は2.6倍の4.64ドル。会社は売上・粗利率・1株利益のいずれも、見通しの上限を上回ったと説明する。前四半期からも売上は+17%伸びた。
②伸びの中身は値段。 出荷した記憶容量は前年より+22%増えたが、売上は+55%と倍以上の伸びだ。1エクサバイトあたりの売上は約3割上がった(編集部算出)。会社も容量の伸びと“価格の改善”を好調の理由に挙げる。
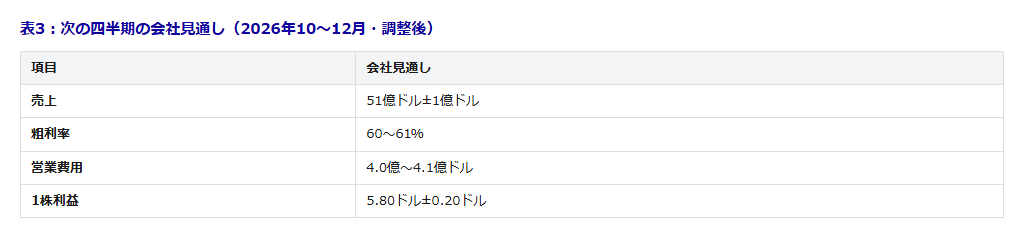
③次の四半期はさらに加速。 会社は10〜12月の売上を51億ドル前後、前年比+66〜72%と見込む。調整後の粗利率も60〜61%へ一段上がる想定で、四半期配当も17%引き上げた。
2. 会社全体の成績——売上が伸び、費用はほぼ横ばい
売上は44億ドル(前年比+55%、前四半期比+17%)。調整後の粗利率は58.1%と、前年の43.9%から14.2ポイント上がった。研究開発や販売にかかる調整後の費用は3.9億ドルで、前年から+3%にとどまる。売上の伸びがほぼそのまま利益に回り、調整後の営業利益率は49.1%に達した。本業で稼いだ現金(営業キャッシュフロー)は16億ドルと前年の2.4倍。設備投資を差し引いた“自由に使える現金”は14億ドルで、売上の31.4%にあたる。自社株買いに10億ドルを充て、1株配当も0.175ドルへ17%引き上げた。
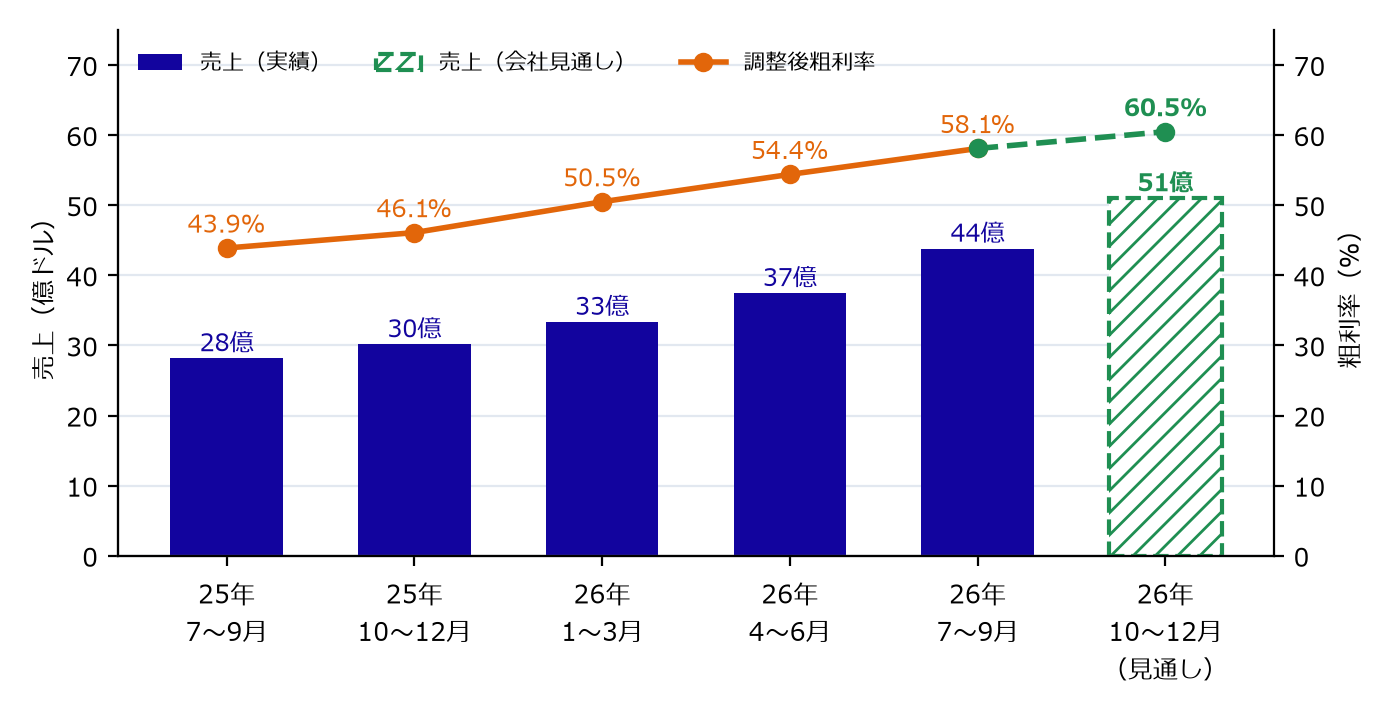
図1:四半期の売上(棒)と調整後の粗利率(線)。次の四半期は売上・粗利率とも一段上がる見通し(点線)。
3. 事業別——クラウド向けが9割、小さな用途も伸びた
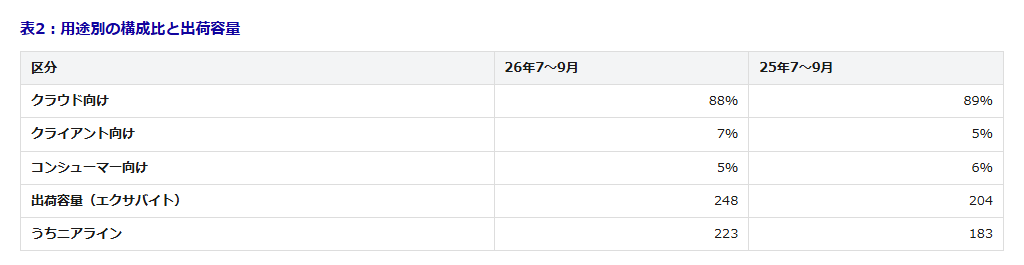
ウエスタンデジタルは売上を用途別に3つに分け、構成比で開示している。最大はクラウド(データセンター)向けで、売上の88%を占める。金額に直すと約39億ドルで、前年の約25億ドルから5割強の伸びだ(編集部算出)。クライアント向けは比率が5%→7%に上がり、金額でも約1.4億ドルから約3.1億ドルへ増えた。一般消費者向けのコンシューマーは6%→5%だった。主力のクラウド向けが全体を引っ張りつつ、小さな用途も伸びに加わった四半期といえる。ただし構成比は整数で開示されているため、金額換算は幅を持って見ておきたい。
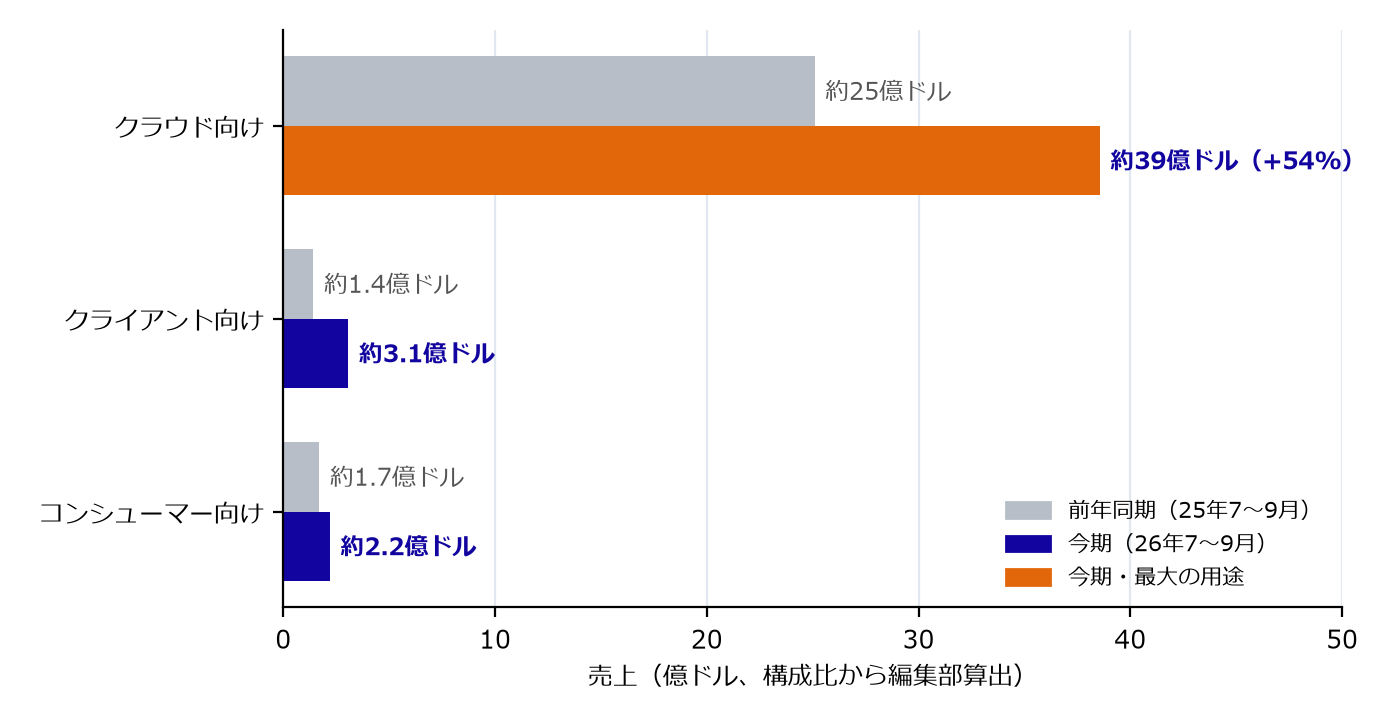
図2:用途別の売上(灰=前年同期、色=今期。構成比から編集部算出)。クラウド向けが全体を牽引した。
4. 伸びの中身——出荷量の伸びを“値段”が上回った
この決算最大の論点は、量と値段の関係だ。出荷した記憶容量の合計は204エクサバイト→248エクサバイトと、前年比+22%。一方で売上は+55%伸びた。売上を出荷容量で割った“1エクサバイトあたりの売上”は、約1,380万ドル→約1,770万ドルと3割近く上がった計算になる(編集部算出)。この値は4四半期続けて上がっている。会社の財務責任者も、容量の力強い伸びと“価格の改善”が好業績を支えたと説明する。売上原価は+16%と出荷容量の伸びを下回っており、値上がり分がほぼそのまま粗利に乗った形だ(編集部の見立て)。
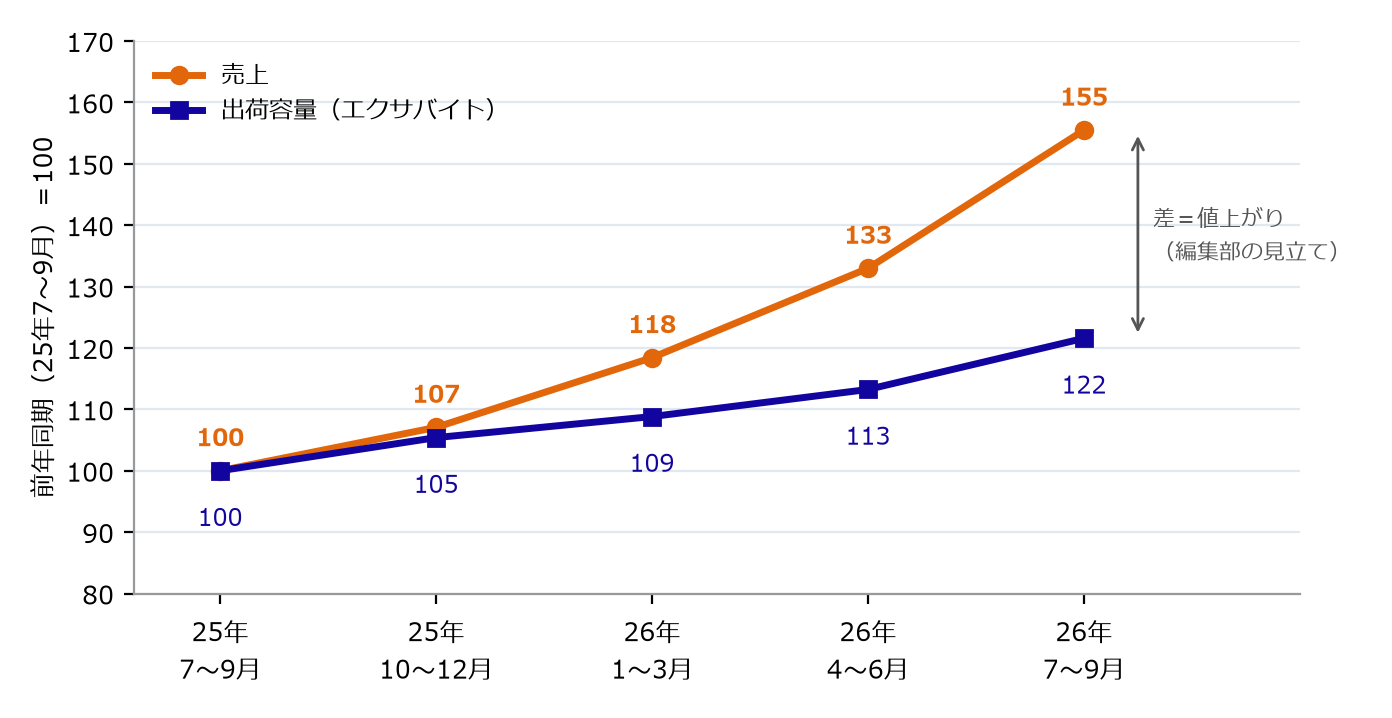
図3:売上(オレンジ)と出荷容量(紺)の伸び(前年同期=100)。売上の伸びが容量を大きく上回る。
5. 地域別——内訳は開示なし、顧客はクラウドに集中
今回の資料には、地域別の売上内訳が載っていない。代わりに顧客の姿を映すのが、出荷容量の内訳だ。248エクサバイトのうち223エクサバイト、約9割がデータセンター向けの大容量品(ニアライン)で、前年比+22%。それ以外は25エクサバイトだった。会社は将来見通しの注意書きで、クラウド向けと上位顧客への売上の集中を最初に挙げている。一方で経営トップは、顧客との関係を深め、市場の新しい領域へ顧客層を広げることで、将来の需要が見通せる期間を延ばしていると語る。どの国で売れたかより、誰に売れたかを追うべき会社だ。
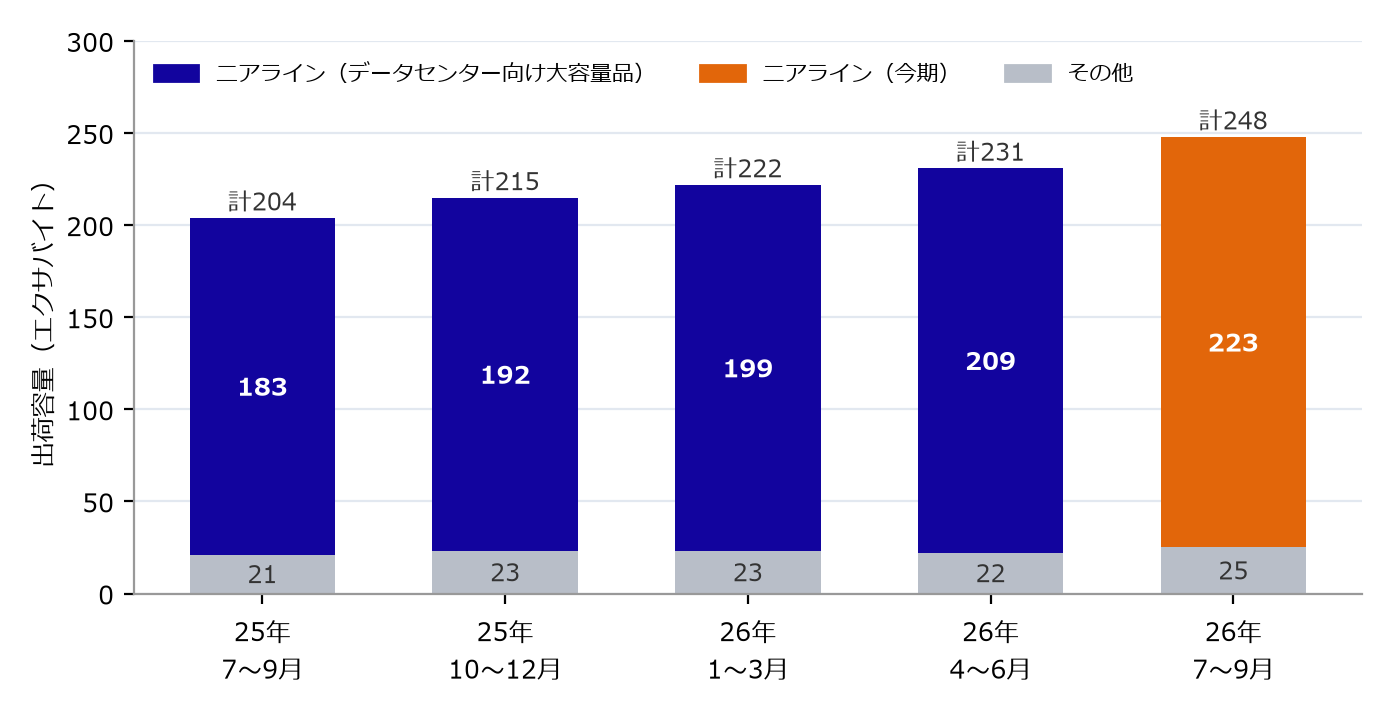
図4:出荷容量の内訳(エクサバイト)。地域内訳は未開示。データセンター向けの大容量品が約9割を占める。
| 「見通しを上回った」という見出しの内側で起きているのは、記憶容量の“値上がり”だ。AIが生むデータは、どこかにしまわなければならない——ウエスタンデジタルはその置き場所を大量に供給している。 ワンポイント=ウエスタンデジタルはデータを“しまっておく”装置のメーカー。AIが扱うデータが増えるほど、この会社の出番も増える。 |
6. 数字を読むときの注意点
■ 会計基準の利益は前四半期から減った:会計基準どおりの1株利益は4.63ドルで、前四半期の8.21ドルから4割超減った。旧事業(サンディスク)株の評価益がなくなったためだ。
■ 稼いだ現金は手元に残っていない:自社株買い10億ドルや転換社債の決済5.7億ドルなどで、手元の現金は16億ドル→13億ドルに減った。
■ 用途別の金額は概算:会社が開示するのは整数の構成比だけ。本記事の用途別の金額は、売上に掛けて求めた編集部の概算だ。
■ 在庫が増えている:在庫は前四半期の15億ドルから18億ドルへ2割近く増えた。増収に備えた積み増しかどうかは、資料からは読めない。
7. この先のシナリオ
会社は次の四半期(10〜12月)の売上を51億ドル±1億ドル、調整後の1株利益を5.80ドル±0.20ドルと見込む。中央値なら売上は前四半期比+16%(編集部算出)、前年比では+66〜72%の伸びとなる。調整後の粗利率は60〜61%と、6割台に乗る想定だ。費用は4.0億〜4.1億ドルとほぼ横ばいで、増収分の多くが利益に回る構図は続く。会社は次世代の記録技術ePMRを使った製品の量産を進めており、経営トップは技術の切り替えを順調にこなしていると説明する。
8. この先のチェックポイント
■ 1エクサバイトあたりの売上:値上がりの流れが、次の四半期も続くか。
■ 粗利率の6割台:見通しどおり60〜61%に乗せられるか。
■ 出荷容量の伸び:ニアラインの容量が、前年比+2割のペースを保てるか。
■ 顧客の広がり:会社が語る“新しい領域”への顧客拡大が、数字に表れるか。
9. 市場環境
会社は今回の成長を“クラウドとAIの仕事量”によるものと位置づける。AIの学習や利用で生まれるデータが増えるほど、それを大量にしまっておく大容量HDDの需要は膨らむ。今期は出荷量と値段の両方が伸び、その追い風がはっきり数字に表れた(編集部の見立て)。一方で会社は、クラウド向けと上位顧客への集中、限られた部材の調達先への依存、関税や貿易規制をリスクに挙げる。値段が上がり続ける局面がどこまで続くかが、次の試金石になる。
10. 主要データ
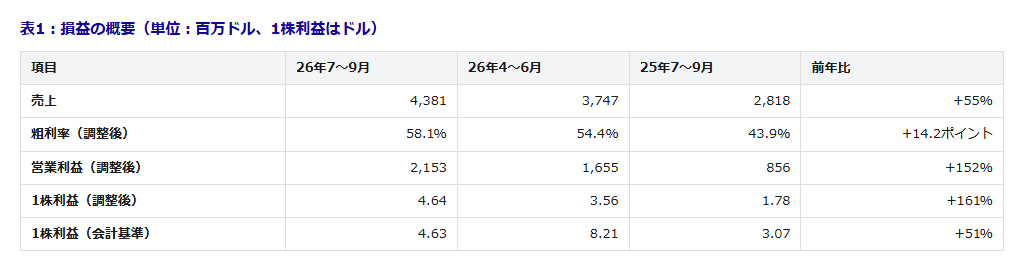
注:本文・カード・図は概数、表は一次資料の正確値。用途別の金額、1エクサバイトあたりの売上、見通しの前四半期比は編集部算出。用途別の構成比は会社開示の整数値で、金額換算には誤差を含む。見通しは調整後ベースで、会社は会計基準ベースの見通しを示していない。
11. 出典・ご注意
■ 出典:ウエスタンデジタル 2027年度第1四半期(2026年7〜9月)の決算プレスリリースと説明会資料(米国会計基準・未監査、一部非GAAP指標を含む)。
■ 見通しは会社の見込み:次の四半期の見通しは会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。「見通しを上回った」は会社の説明によるもので、調整後ベースの指標を含みます。用途別の金額と1エクサバイトあたりの売上は、会社開示の構成比と出荷容量からの編集部の概算です。金額は「億ドル」へ概数換算しており、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |