この会社は、自動車や工場の設備、家電、サーバーなどに組み込まれる“制御用の半導体”を中心につくる日本の大手メーカーだ。機器の頭脳にあたるマイコンを軸に、アナログや電源用の半導体も組み合わせて売る。
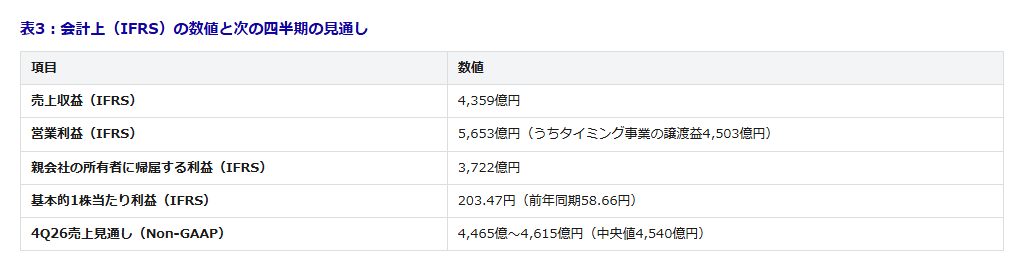
2026年の第3四半期(7〜9月)は、売上が前年より+30%の4,352億円と、会社の想定を上回った。会計上の1株利益は203円と前年の3.5倍だが、大半は事業の売却益によるものだ。背景はデータセンター向けの需要の増加と、昨年の在庫調整の反動だと会社は説明する。注目すべきは“伸びの中身”で、成長の主役が自動車向けから産業・インフラ・IoT向けへ移りつつある。地域別では日本とアジアの比率が上がり、北米は下がった。次の四半期(10〜12月)は売上4,540億円、営業利益率32.0%を見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●マイコン(MCU)=機器を制御する小さなコンピューターのチップ。
●産業・インフラ・IoT=工場設備、データセンター、家電などの機器向け。
●Non-GAAP=買収関連の償却や一時的な損益を除いた“ならし”の数値。
●事業の売却益=事業を他社に売って得た一時的な利益。
●投資決定ベース=設備投資を“決めた時点”の金額で数える方式。
●金額=「億円」の概数で示す。会計基準はIFRS。
| 売上(第3四半期) 4,352億円 前年比 +30% 前四半期比 +7% | 営業利益率 34.6% 前年 30.9% 会社想定を2.1ポイント上回る | 産業・インフラ・IoTの比率 56% 前年 50% 売上は前年比 +46% | 純利益(Non-GAAP) 1,250億円 前年比 +42% 会計上は3,722億円 | 次の四半期の売上見通し 4,540億円 ±75億円のレンジ 前年比 +29% |
1. まず結論——データセンター向けが、新しい成長の柱になった
今回のルネサス決算は、会計上の利益の大きさに目を奪われると本質を見誤る。何が伸び、どこで稼いだかに目を向けたい。要点は3つだ。
①売上も利益率も想定超え。 売上は4,352億円で、会社が7月に示した想定(4,300億円±75億円)の中央を上回った。営業利益率は34.6%と、想定を2.1ポイント上回った。
②主役は産業・インフラ・IoT。 データセンター向けの需要を追い風に、この事業の売上は前年より+46%。売上の56%を占め、営業利益率でも自動車向けを上回った。
③会計上の利益は売却益で膨張。 タイミング事業をSiTime社へ売った利益4,503億円が乗り、会計上の営業利益は5,653億円に膨らんだ。本業の実力は、一時的な損益を除いたNon-GAAPで見るのが正確だ。
2. 会社全体の成績——円安も追い風に、利益率が上がった
売上は4,352億円で、前年より+30%伸びた。ただし1ドル146円→161円の円安が効いており、為替と一時的な要因を除いた伸びは+22%だと会社は示す。粗利率は59.4%と前年から1.8ポイント上がり、営業利益は1,505億円、営業利益率は34.6%に達した。会社は前四半期からの改善要因として、円安、製品構成の改善、製造費用の減少を挙げる。純利益(Non-GAAP)は1,250億円で+42%。手元資金は9月末で6,372億円と、年初の2倍超に積み上がった。
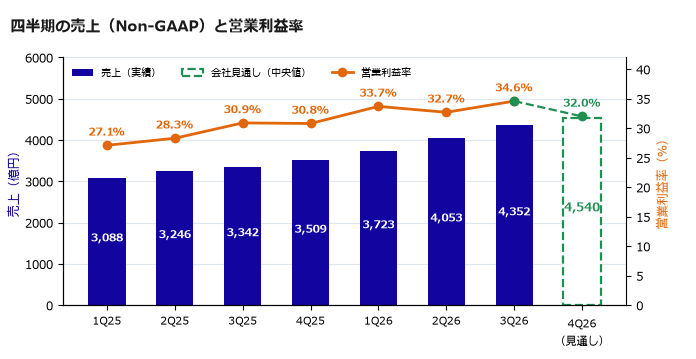
図1:四半期の売上(棒)と営業利益率(線)。次の四半期も売上は増える見通し(点線)。
3. 事業別——産業向けが牽引、自動車向けも2割増
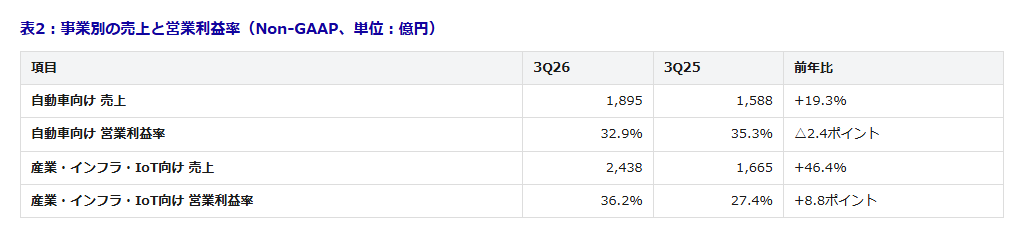
ルネサスの事業は、自動車向けと、産業・インフラ・IoT向けの2本柱だ。牽引役は後者で、売上は2,438億円と前年より+46%伸びた。会社は1〜9月の累計について、データセンター向け市場の需要増と、産業・IoT市場の回復を理由に挙げる。自動車向けも1,895億円(+19%)と2割近く伸び、会社は需要の増加と昨年の在庫調整の反動を背景に挙げる。ただ前四半期比では+1%にとどまり、勢いの差がはっきり出た四半期だった。自動車向けの売上比率は48%→44%へ下がった(編集部算出)。
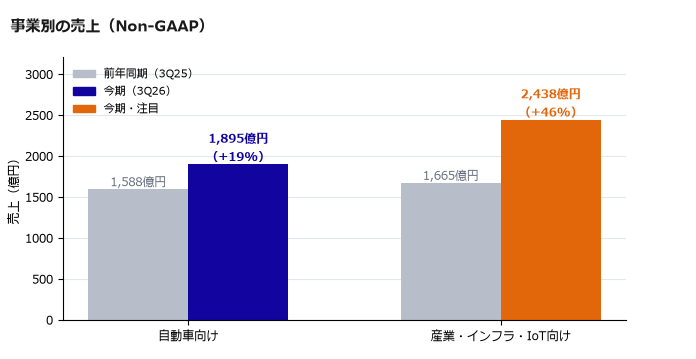
図2:事業別の売上(灰=前年同期、色=今期)。産業・インフラ・IoTが+46%と大きく伸びた。
4. 伸びの中身——稼ぎ頭が自動車から産業向けへ
この決算最大の論点は、稼ぎ頭の交代だ。産業・インフラ・IoT向けの売上比率は、前年同期の50%から56%へ上がった。利益率の変化はさらに大きく、この事業の営業利益率は27.4%→36.2%と8.8ポイント上がり、自動車向けの32.9%を上回った。会社は製品構成の改善と工場の稼働増を理由に挙げる。先行きへの備えも見える。設備投資は投資決定ベースで1,112億円と、前年同期の178億円から急増した。在庫も、生産能力の増加や来年1〜3月以降の需要増に備えて積み増す方針だ。
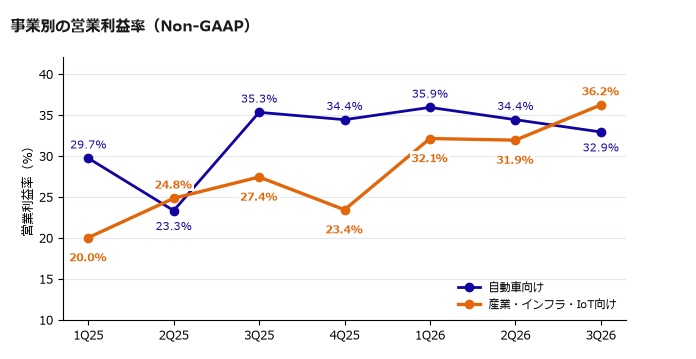
図3:事業別の営業利益率。産業・インフラ・IoT(オレンジ)が36%に上がり、自動車向けを上回った。
5. 地域別——日本とアジアが伸び、北米は減少
地域別(顧客の所在地ベース、会計上の売上)では、最大の中国が31%で前年並みだった。アジア(中国除く)は24%→26%、日本は19%→21%へ比率を上げ、欧州は15%→14%とほぼ横ばいだった。一方、北米は10%→7%へ下がり、金額でも前年より5%減った(編集部算出)。全体が3割伸びるなかで、減ったのは北米だけだ。増えた金額は中国・アジア・日本でほぼ同じ規模で(編集部算出)、成長は特定の地域に偏らず広がったといえる。
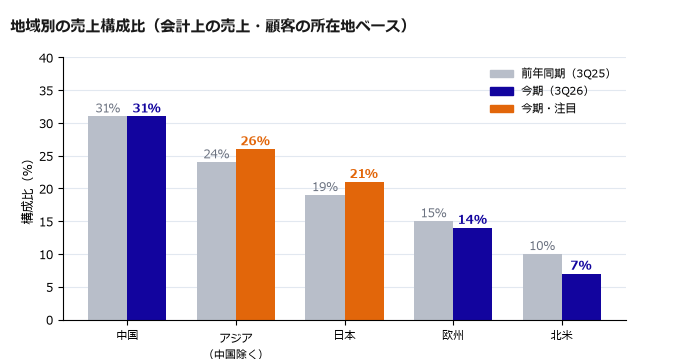
図4:地域別の売上構成比(灰=前年同期、色=今期)。日本とアジアが上がり、北米は7%へ。
| 「売上3割増」という見出しの内側で起きているのは、稼ぎ頭の交代だ。データセンターや工場向けの事業が、売上でも利益率でも自動車向けの前に出た——ルネサスは設備と在庫を積み増して、その流れに備えている。 ワンポイント=ルネサスは、機器の“頭脳”にあたる制御用チップの大手。電気で動く機器が賢くなるほど、この会社の出番も増える。 |
6. 数字を読むときの注意点
■ 会計上の利益は売却益で膨張:会計上の営業利益5,653億円には、タイミング事業の売却益4,503億円が含まれる。本業の実力はNon-GAAPの1,505億円だ。
■ 円安が伸びをかさ上げ:1ドルは146円→161円。為替と一時的な要因を除くと、売上の伸びは+30%ではなく+22%になる。
■ 事業の区分は組み替え済み:売却したタイミング事業は、過去分も「その他」へ移されている。事業別の前年比は組み替え後の数字だ。
■ 地域別は会計上の売上:地域別の内訳はNon-GAAPではなく会計上の売上で、前年同期は売却前のタイミング事業を含む。
7. この先のシナリオ
会社は次の四半期(10〜12月)について、売上4,540億円(±75億円)を見込む。前年より+29%、今期より+4%の増収だ。一方、粗利率は58.0%、営業利益率は32.0%と、今期よりそれぞれ1.4ポイント、2.6ポイント低い想定を置く。前提の為替は1ドル157円と、今期より円高だ。今回は1年間の見通しも示し、売上は1兆6,668億円(前年比+26%)、営業利益率は33.2%とした。積み増した在庫と設備投資が、来年以降の需要をどこまで取り込めるかが次の焦点になる(編集部の見立て)。
8. この先のチェックポイント
■ 産業・インフラ・IoTの比率:56%からさらに上がり、利益率の優位が続くか。
■ 自動車向けの再加速:前四半期比+1%にとどまった伸びが、販売店の在庫補充で戻るか。
■ 利益率の着地:見通しの営業利益率32.0%に対し、今期のように上振れるか。
■ 設備投資と在庫:急増した設備投資と在庫の積み増しが、来年の売上にどうつながるか。
9. 市場環境
半導体の需要の中心がAIとデータセンターに移るなか、その波は計算用のチップだけでなく、制御や電源を担う半導体にも広がってきた(編集部の見立て)。今期のルネサスでは、データセンター向けを含む産業・インフラ・IoT事業が成長を引っ張った。一方、主力の自動車向けは前四半期比で足踏みした。会社は在庫を積み増して来年の需要増に備えるが、需要が想定を下回れば在庫は重荷になる。1ドル1円の変動で四半期の売上が22億円動く為替も、引き続きのリスクだ。“自動車の会社”から一歩踏み出した四半期といえる。
10. 主要データ
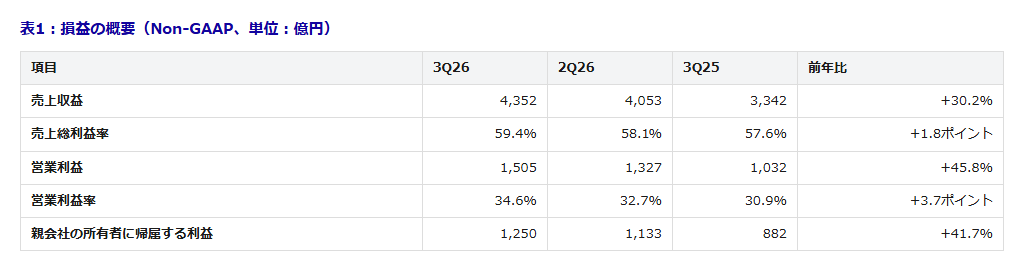
注:本文・カード・図は概数、表は一次資料の正確値。業績は断りのない限りNon-GAAP。事業別の過去分は、売却したタイミング事業を「その他」へ移した組み替え後の値。地域別は会計上の売上で、構成比と増減は編集部算出。
11. 出典・ご注意
■ 出典:ルネサス エレクトロニクス 2026年12月期第3四半期の決算短信、決算説明会資料、業績予想に関するお知らせ(IFRS・監査法人のレビューなし)。
■ 見通しは会社の見込み:資料内の将来に関する記述は会社の見込みで、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。業績は断りのない限り、買収関連の償却や一時的な損益を除いたNon-GAAPベースです。金額は「億円」へ概数換算しており、丸めにより合計が一致しない場合があります。地域別の比率の変化は売上構成比の変化であり、金額の増減幅を示すものではありません。投資の判断はご自身の責任でお願いします。 |