この会社は、半導体の土台となるシリコンウエハーや、回路を焼き付けるための材料をつくる、日本最大級の化学メーカーだ。水道管などに使う塩化ビニル(塩ビ)樹脂や、シリコーンでも世界の大手に数えられる。
2026年4〜9月の上期は、売上が前年より+11%の1兆4,206億円、1株利益は+14%の156円だった。背景はAIブームで、データセンター向けの投資が半導体材料の需要を押し上げた。注目すべきは“利益の出どころ”で、増益分の9割超を電子材料が稼いだ。地域別では欧州が+27%と伸び、米国は+3%にとどまった。会社は通期予想(売上2兆7,000億円・1株利益286円)を据え置いた。
かんたん解説:むずかしい言葉を最小限にして説明します。
●電子材料=シリコンウエハーやフォトレジスト(回路の焼き付けに使う感光材)など、半導体向けの材料。
●生活環境基盤材料=塩ビ樹脂や、工業用の薬品であるか性ソーダなど。
●機能材料=シリコーン(耐熱性の高い樹脂やゴム)やセルロースなど。
●上期=4〜9月の6か月。3月決算の会社の、1年の前半にあたる。
●営業利益率=売上のうち、本業のもうけとして残る割合。
●金額=「億円」の概数で示す。会計基準は日本基準。
| 売上(4〜9月) 1兆4,206億円 前年比 +11% 7〜9月は +16% | 営業利益 3,859億円 前年比 +16% 利益率 26.0%→27.2% | 1株利益 156円 前年比 +14% 自社株買いで株数減 | 電子材料の営業利益 2,189億円 前年比 +28% 全社の利益の6割弱 | 通期の会社予想 7,000億円 営業利益・据え置き 売上 2兆7,000億円 |
1. まず結論——AI向けの半導体材料が、利益を押し上げた
信越化学の上期決算は、売上の伸びより“どこで稼いだか”に目を向けたい。塩ビと半導体材料という2本柱のうち、今回は半導体材料が一人で走った。要点は3つだ。
①2ケタの増収増益。 売上は前年より+11%の1兆4,206億円、営業利益は+16%の3,859億円。営業利益率は26.0%→27.2%に上がった。7〜9月だけを見ると、営業利益は前年比+27%と加速している。
②稼ぎ頭は電子材料。 電子材料の営業利益は+28%の2,189億円。全社の増益分520億円のうち、483億円を電子材料が稼いだ(編集部算出)。AI需要で一部製品が品薄になり、値上げも進めた。
③株主還元を厚く。 上限2,500億円の自社株買いを7〜8月に終えた。中間配当は創立100周年の記念配当20円を含め78円と、前年の53円から増やした。
2. 会社全体の成績——増益が増収を上回り、後半に加速
上期の売上は1兆4,206億円(前年比+11%)、営業利益は3,859億円(+16%)、最終的なもうけである純利益は2,869億円(+11%)だった。勢いは後半に強まった。7〜9月の売上は7,582億円で前年比+16%、営業利益は2,121億円で+27%。4〜6月と比べても、営業利益は+22%伸びた(編集部算出)。1株利益は+14%の156円で、純利益の伸びを上回った。自社株買いで株数が減ったためだ。本業で稼いだ現金は4,107億円で、前年より+18%増えた。
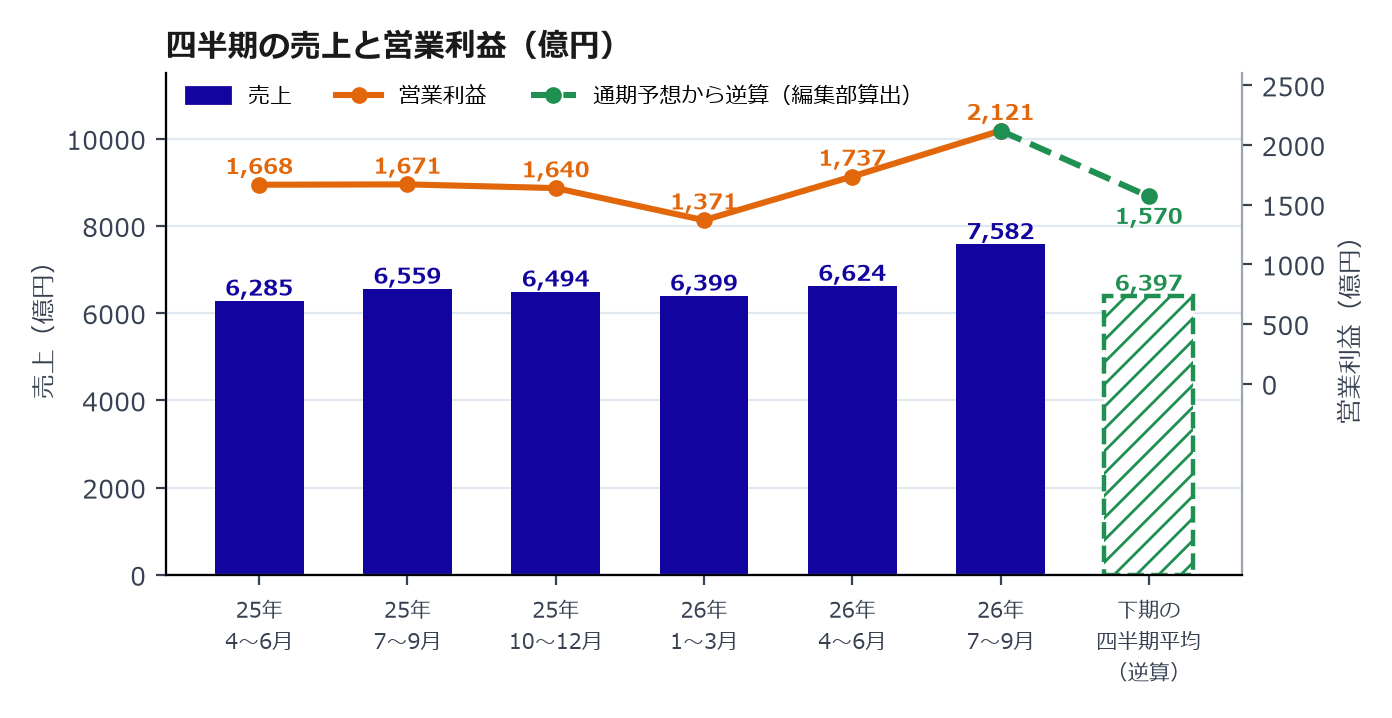
図1:四半期の売上(棒)と営業利益(線)。7〜9月に急伸したが、通期予想は下期の減速を織り込む(点線)。
3. 事業別——電子材料が独走、塩ビは底から戻る途中
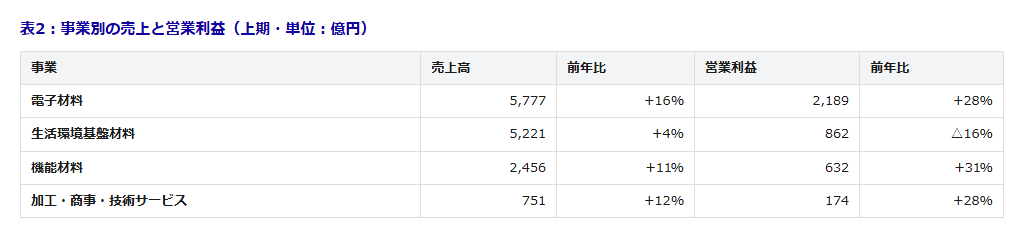
事業は4つに分かれる。最大の稼ぎ頭である電子材料は、売上が+16%の5,777億円、営業利益が+28%の2,189億円。全社の営業利益の6割弱を1事業で稼ぐ形になった(編集部算出)。シリコーンなどの機能材料も、高付加価値品が伸びて営業利益は+31%の632億円。一方、塩ビ樹脂を中心とする生活環境基盤材料は、営業利益が△16%の862億円と唯一の減益だった。5月後半にアジアで塩ビの市況が軟らかくなったためだ。ただし7月には値上げを通しており、7〜9月の営業利益は514億円と前年を上回った。
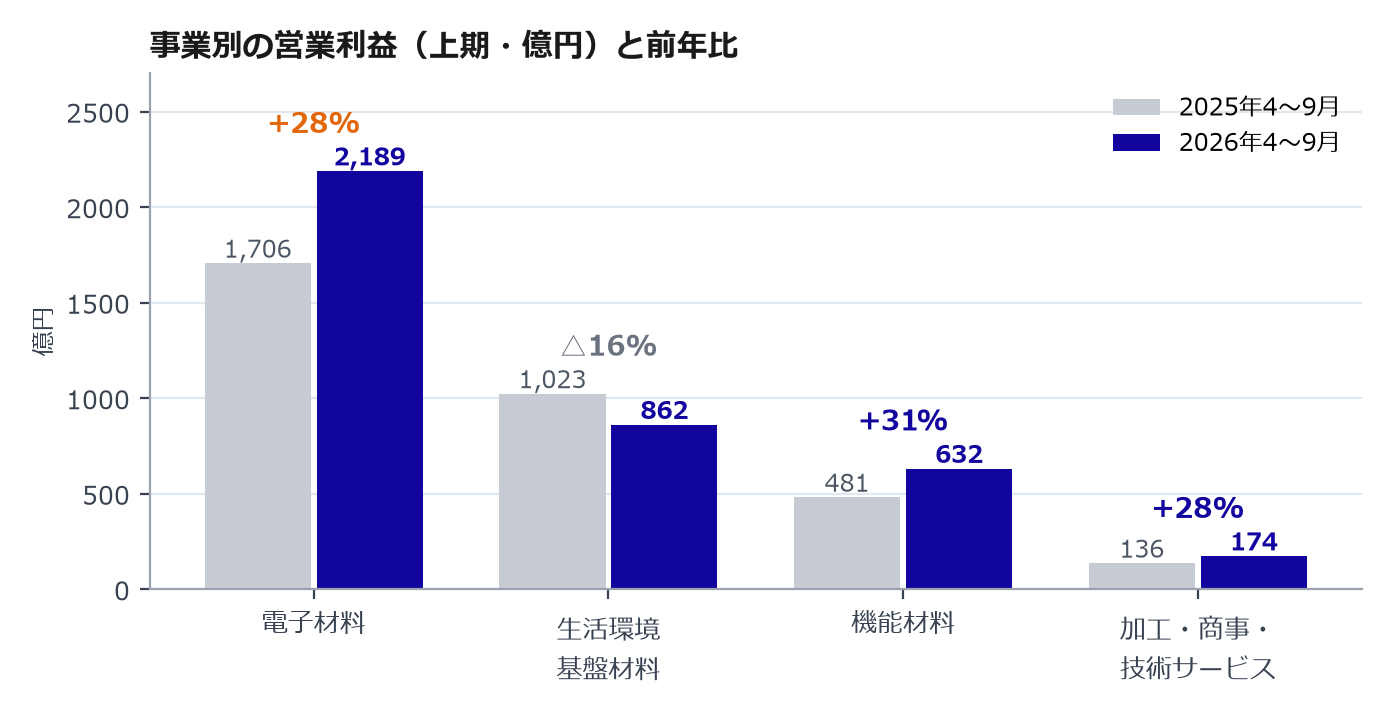
図2:事業別の営業利益(灰=前年上期、紺=今期)。電子材料の増益が突出し、塩ビ事業は減益。
4. 伸びの中身——“品薄”と値上げが利益率を押し上げた
この決算最大の論点は、電子材料の利益率の上昇だ。上期の営業利益率は34.4%→37.9%に上がり、7〜9月は39.2%に達した(編集部算出)。会社は、データセンターを中心とする“歴史的ともいうべき”AI投資で半導体市場が大きく伸び、いくつかの製品で供給がひっ迫したと説明する。そのうえで、きめ細かな供給対応と“価格改定”に取り組んだという。売上の伸び(+16%)より利益の伸び(+28%)が大きいのは、数量だけでなく値上げが効いたためとみられる(編集部の見立て)。“品薄の時代”に、材料メーカーの価格交渉力が高まっていることが分かる。
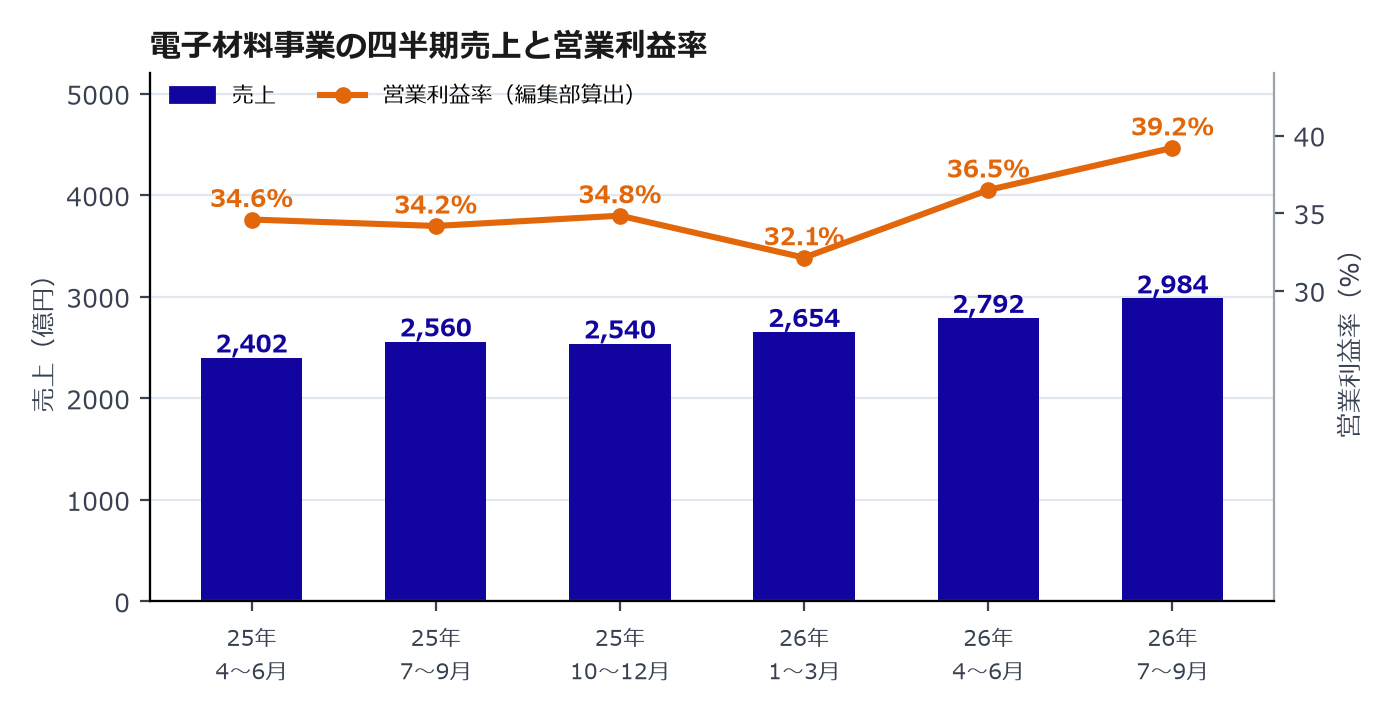
図3:電子材料の四半期売上(棒)と営業利益率(線)。2026年に入り、利益率が一段と上がった。
5. 地域別——欧州と日本が伸び、米国は足踏み
売上の約8割は海外向けだ。上期は、欧州向けが+27%の1,523億円と最も伸びた。日本向けも+13%の3,123億円と堅調で、比率は21%→22%に上がった。中国向けは+13%の1,381億円で、比率は10%前後のまま変わらない。一方、最大の米国向けは3,629億円で+3%にとどまり、比率は28%→26%に下がった。米国には塩ビの大型拠点(シンテック)があり、塩ビ事業の減益が響いたとみられる(編集部の見立て)。生産地で見ると、電子材料の国内生産が+14%と伸び、日本の工場が成長を支えている。
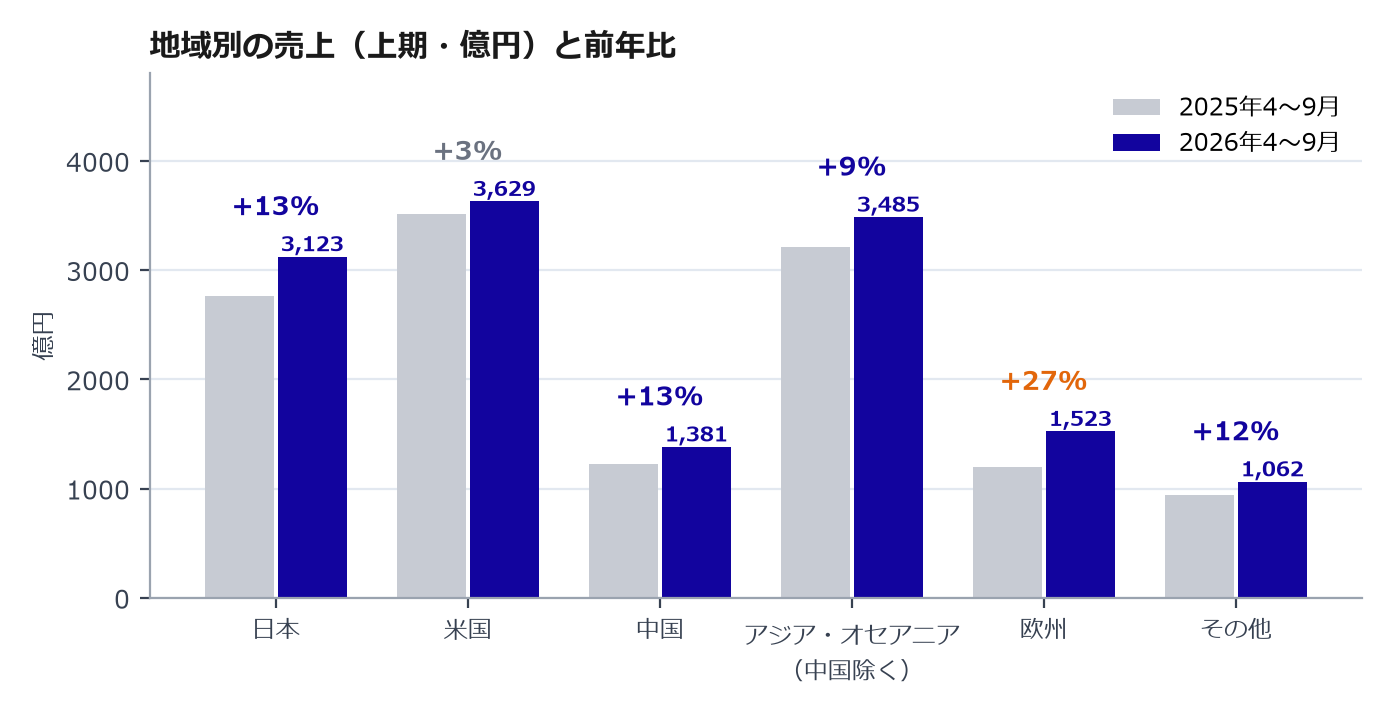
図4:地域別の売上(灰=前年上期、紺=今期)。欧州の伸びが大きく、米国は小幅増にとどまる。
| 「増収増益」という見出しの内側で起きているのは、稼ぎ方の“重心移動”だ。塩ビの市況が揺れても、AIが求める材料の品薄が利益を押し上げる——信越化学はその材料を握っている。 ワンポイント=信越化学は“半導体の土台となる材料”の大手。AI向けのチップがつくられるほど、この会社の材料も必要になる。 |
6. 数字を読むときの注意点
■ 円安の追い風:4〜9月の平均為替は1ドル159.4円で、前年の146.0円から円安。海外売上が約8割のため、円換算の売上を押し上げた。
■ 四半期の値は補足資料から:決算短信の本表は上期の累計。7〜9月の数値は、補足資料の四半期内訳による。
■ 還元と借入れがともに増加:上期は自社株買い2,500億円と配当で約3,480億円を払い、長期借入金も約1,600億円増えた。
■ 電子材料は内訳なし:シリコンウエハーやフォトレジストなど、製品ごとの売上は開示されていない。
7. この先のシナリオ
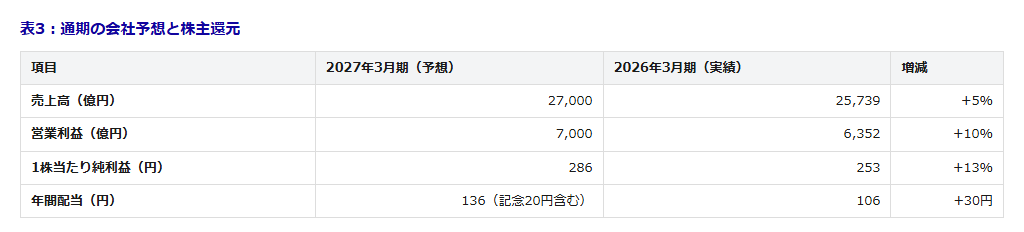
会社は通期予想を7月時点のまま据え置いた。売上2兆7,000億円(前期比+5%)、営業利益7,000億円(+10%)、1株利益286円だ。上期の進み具合は、売上で53%、営業利益で55%(編集部算出)。逆算すると、下期の営業利益は約3,140億円で、上期の約3,860億円から2割近く減る計算になる(編集部算出)。10月以降の為替は1ドル157円前後と、上期よりやや円高を想定する。年間配当は記念配当を含め136円と、前期の106円から増やす予定だ。設備投資は年3,800億円を計画する。
8. この先のチェックポイント
■ 電子材料の利益率:7〜9月の39%台を、下期も保てるか。
■ 品薄の持続:供給がひっ迫する製品で、値上げをさらに進められるか。
■ 塩ビ市況:7月の値上げ後、一進一退の市況が持ち直すか。
■ 通期予想の扱い:据え置いた予想を、次の決算で上方修正するか。
9. 市場環境
会社は、半導体市場が3年後に年間2兆ドルの規模に達すると見込む。その成長を確実に捉えることを、電子材料事業の施策の筆頭に掲げ、AIの普及に必要な電子材料技術の強化も打ち出す。材料の供給が追いつかない局面では、技術と生産能力を持つメーカーの立場が強くなる。一方で会社は、貿易摩擦や地政学的な分断、インフレと金利上昇を、世界経済の不安要因に挙げる。塩ビの市況や為替も業績を揺らす。AIが材料の“品薄”を生み続けるかが、下期の焦点になる(編集部の見立て)。
10. 主要データ
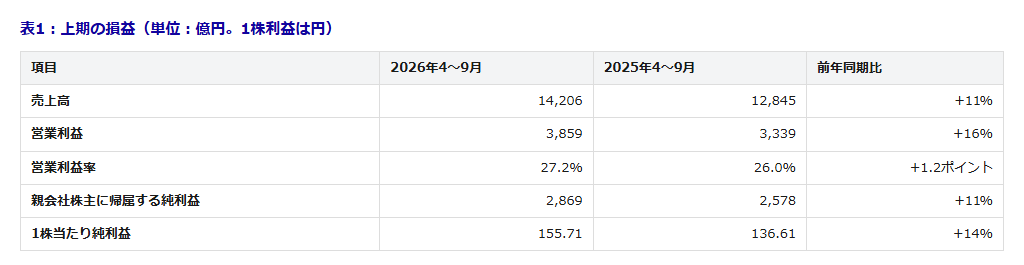
注:本文・カード・図は概数、表は一次資料の値(億円未満切り捨て)。7〜9月の数値は会社の補足資料による。増益分の内訳、電子材料の利益率、通期予想から逆算した下期の数値は編集部算出。自社株買いは上限2,500億円の枠を2026年8月までに取得し終えた。
11. 出典・ご注意
■ 出典:信越化学工業 2027年3月期第2四半期(中間期)決算短信と補足資料(日本基準・連結、レビュー対象外)。
■ 予想は会社の見込み:通期の業績予想は会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。7〜9月の数値は会社の補足資料の四半期内訳によるものです。増益分の内訳、電子材料の利益率、下期の逆算値は編集部の算出です。金額は「億円」の概数で示しており、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |