この会社は、パソコンやスマートフォン、データセンターのサーバーに欠かせない“メモリー半導体”をつくる、韓国の世界有数のメーカーだ。計算中のデータを置くDRAMと、データを保存するNANDの2本柱で、AI向けの超高速メモリー(HBM)も手がける。
2026年の第3四半期(7〜9月)は、売上が前年の4.3倍の104.6兆ウォンと、初めて100兆ウォンを超えた。1株利益は54,773ウォン。背景はAI向けメモリーの値上がりだ。注目すべきは“稼ぎ方の変化”で、2027〜28年の生産能力の半分超を、顧客との長期契約で押さえた。地域別の内訳は開示がない。会社は次の四半期の売上見通しを示さず、DRAMの出荷量を前四半期比20%台半ば増と見込む。
かんたん解説:むずかしい言葉を最小限にして説明します。
●DRAM=計算中のデータを一時的に置くメモリー。
●HBM=DRAMを積み重ねたAI向けの超高速メモリー。HBM4は最新世代。
●NAND=電源を切ってもデータが残るメモリー。SSDに使う。
●eSSD=データセンター向けの大容量SSD。
●長期契約(LTA)=数年分の供給量と価格の幅を、顧客とあらかじめ決める契約。
●金額=「兆ウォン」の概数で示す。会計基準は韓国採択国際会計基準(K-IFRS)。
| 売上(7〜9月) 104.6兆ウォン 前年比 4.3倍 前四半期比 +32% | 営業利益 83.3兆ウォン 前年比 7.3倍 営業利益率 80% | 純利益 39.8兆ウォン 前四半期比 △58% 営業外の損失が重荷 | 長期契約の量 50%超 2027〜28年の生産能力 14社と締結 | 2026年度の株主還元 約100兆ウォン 会社計画 配当30兆ウォン以上ほか |
1. まず結論——値上がりで過去最高、稼ぎ方は“予約制”へ
今回のSKハイニックス決算は、売上の大きさより“どう稼いだか”と“これからどう稼ぐか”に目を向けたい。要点は3つだ。
①売上が初めて100兆ウォン超え。 売上は前四半期から+32%の104.6兆ウォン、営業利益は+38%の83.3兆ウォンで、ともに過去最高。営業利益率は80%と、売上の8割が本業の利益として残った。
②伸びの中身は“値段”。 DRAMは出荷量の伸びが約1割なのに、平均単価は20%台後半上がった。NANDは出荷量が微減でも、単価が20%台半ば上がった。量より値段が売上を押し上げた。
③稼ぎ方が“予約制”へ。 大手クラウド企業を含む14社と長期契約を結び、2027〜28年の生産能力の50%超を押さえた。市況を映しつつ、合意した価格の幅の中で決める仕組みで、利益の安定を狙う。
2. 会社全体の成績——売上の大半が利益に、現金も厚くなった
売上は104.6兆ウォン(前四半期比+32%、前年比+328%)。営業利益率は80%と、前四半期の76%からさらに上がり、四半期として過去最高になった。会社は、主力製品の値上がりと高付加価値品の販売増が、為替レートの下落という逆風を上回ったと説明する。手元の現金は114.5兆ウォンに増え、借入金は15.8兆ウォンに減った。差し引きの“実質的な手元資金”は98.7兆ウォンに達する。この厚い現金を背景に、2026年度は約100兆ウォンの株主還元を計画する。
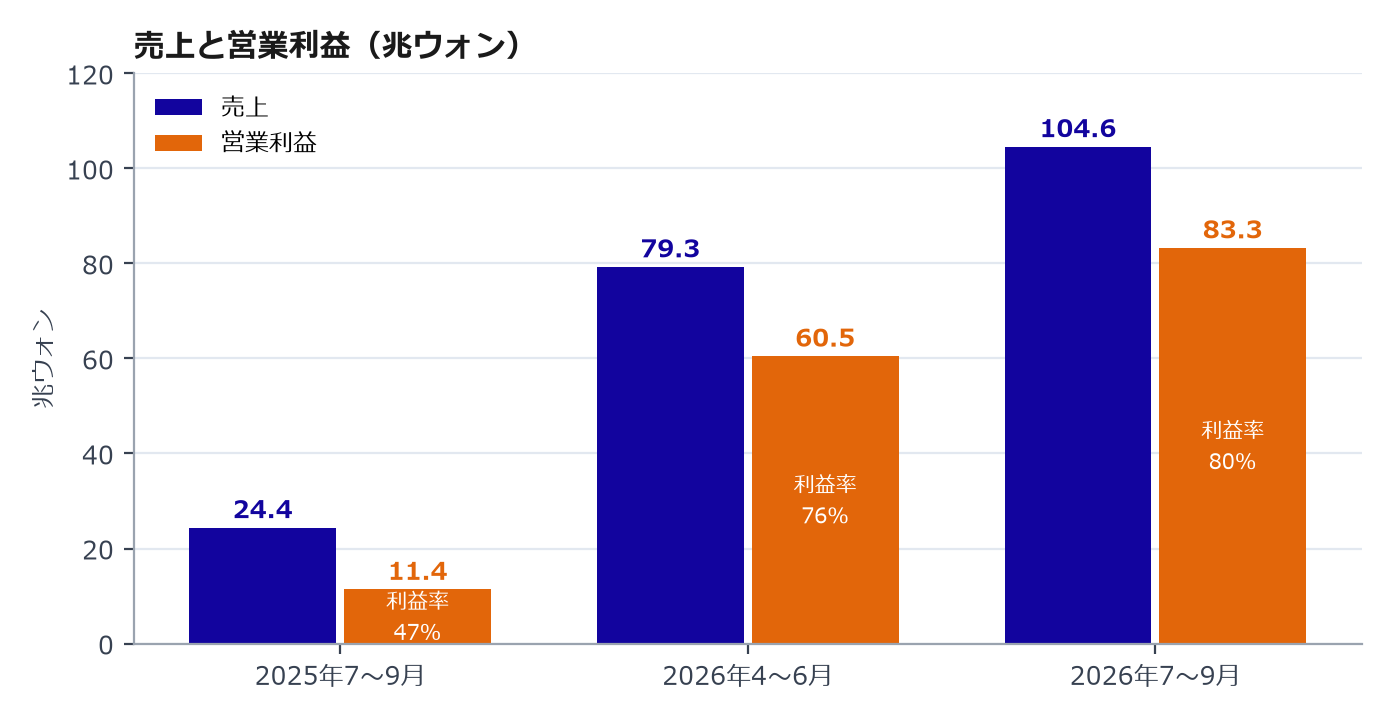
図1:売上(紺)と営業利益(橙)の推移。営業利益は1年で7倍超、利益率は80%に乗った。
3. 事業別——DRAMが牽引、NANDも値上がりで伸びた
SKハイニックスは製品別の売上を構成比で開示している。最大はDRAMで、売上の75%を占める。金額に直すと約78兆ウォンで、前四半期の約58兆ウォンから3割台半ばの伸びだ(編集部算出)。サーバー向けのDDR5が大きく伸び、HBM4も本格的な出荷が始まった。NANDは比率が27%→24%に下がったが、金額では約21兆ウォンから約25兆ウォンへ増えた(編集部算出)。データセンター向けの321層eSSDが伸びている。構成比は整数で開示されているため、金額換算は幅を持って見ておきたい。
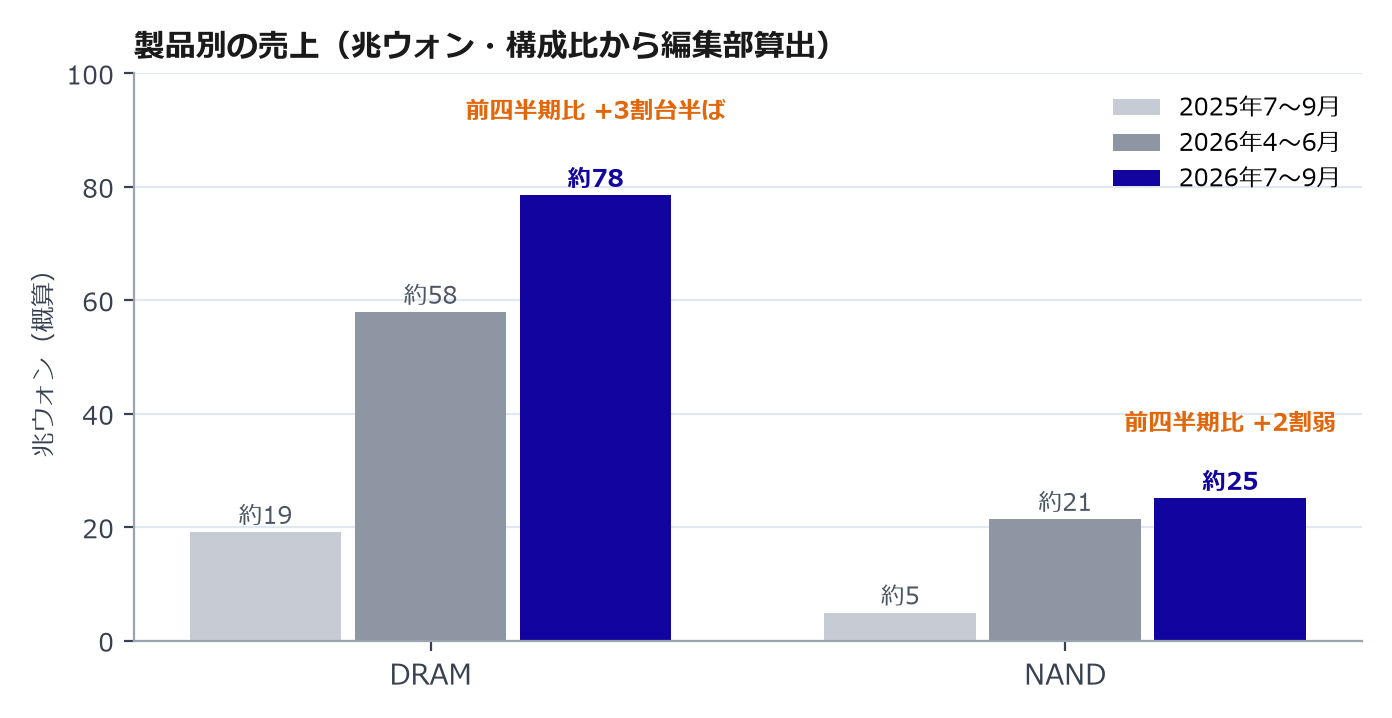
図2:製品別の売上(灰=過去、紺=今期。構成比から編集部算出)。DRAMが全体を牽引した。
4. 伸びの中身——量より値段、利益率が一段上がった
この決算最大の論点は、量と値段の関係だ。会社の説明では、DRAMの出荷量(容量ベース)は前四半期比で約1割増にとどまる一方、平均単価は20%台後半上がった。NANDは出荷量が微減でも、平均単価は20%台半ば上がった。売上原価は前四半期比+12%と、売上の伸びを大きく下回る。値上がり分の多くが、そのまま利益に回った形だ(編集部の見立て)。営業利益率は1年で47%→80%へ上がった。AI向けメモリーの需要が供給を上回る“売り手市場”が、数字にそのまま表れている。
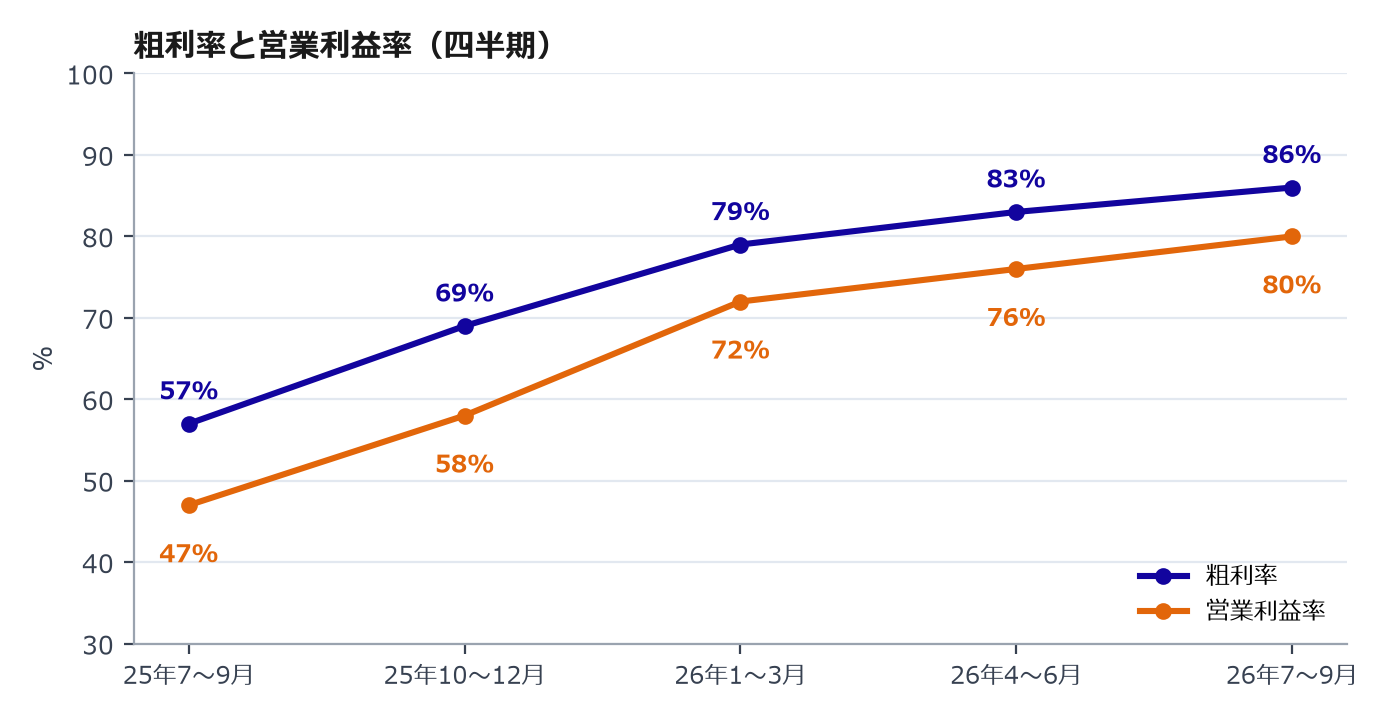
図3:粗利率(紺)と営業利益率(橙)の推移。値上がりで営業利益率は1年で47%→80%へ。
5. 地域別——内訳は開示なし、手がかりは“予約”の厚み
今回の資料には、地域別の売上内訳が載っていない。代わりに需要の姿を映すのが、顧客との長期契約だ。会社は大手クラウド企業を含む14社の主要顧客と契約を結んでおり、期間は標準で5年。一部の顧客とは延長も協議している。契約量は、2027年と2028年の総生産能力の50%超にあたる。価格は顧客と合意した幅の中で市況を反映させ、保証金などで契約の履行を担保する仕組みも入れた。どの国で売れたかより、誰がどれだけ“予約”したかを追うべき局面だ。
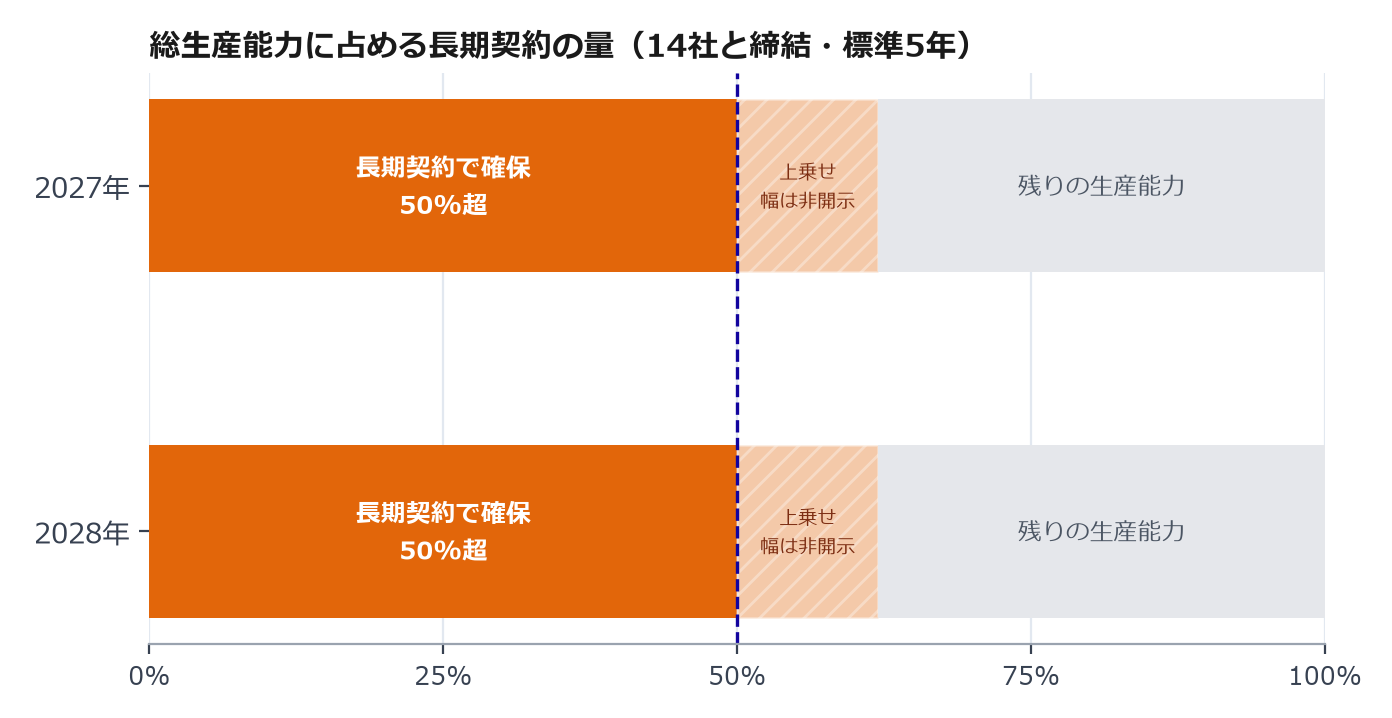
図4:2027・28年の生産能力に占める長期契約の量(会社開示は「50%超」)。地域内訳は未開示。
| 「初の100兆ウォン」という見出しの内側で起きているのは、メモリーの“売り方”の変化だ。AIが使うメモリーは、つくれる量より欲しい量のほうが多い——SKハイニックスはその供給を、数年先まで予約で埋め始めた。 ワンポイント=SKハイニックスはAIの“記憶”を担うメモリーのメーカー。AIの仕事が増えるほど、この会社のメモリーの出番も増える。 |
6. 数字を読むときの注意点
■ 純利益は前四半期から減った:営業外で約32.6兆ウォンの損失が出た。為替関連が11.6兆、投資資産関連が22.9兆ウォン。純利益は39.8兆ウォンで、前四半期比△58%。
■ 前四半期の純利益は特殊:前四半期は営業外の利益が膨らみ、純利益(93.9兆ウォン)が売上を上回っていた。比べる起点が高い点に注意したい。
■ 自社株買いの半分は還元に数えない:今回決めた20兆ウォンのうち、約10兆ウォンは役員・従業員の報酬向けで、株主還元の合計には含まない。
■ 製品別の金額は概算:会社が開示するのは整数の構成比だけ。本記事の製品別の金額は、売上に掛けて求めた編集部の概算だ。
7. この先のシナリオ
会社は次の四半期(10〜12月)の売上や利益の見通しを示していない。代わりに出荷量の見通しとして、DRAMは前四半期比20%台半ば増、NANDは1桁台半ばの増加(連結子会社ソリダイムを含む)を掲げる。DRAMは最新の1c世代の比率を高め、生産拠点M15Xを年末までにフル稼働させる。これにより、第4四半期にはHBM4がHBM3Eを出荷量・売上の両方で上回り、主力になる見込みだ。2027年分のHBMの交渉は既にまとまり、通常のDRAMとの利益率の差は大きく縮まると会社はみる。2027年の設備投資は、2026年より大幅に増える計画だ。
8. この先のチェックポイント
■ DRAMの出荷量:見通しどおり、前四半期比20%台半ば増を達成できるか。
■ HBM4の主役交代:第4四半期に、HBM3Eを出荷量・売上で上回るか。
■ 2027年の設備投資:大幅増の規模と、龍仁(ヨンイン)第1期の立ち上がり。
■ 長期契約の広がり:契約先の数や期間の延長が、さらに進むか。
9. 市場環境
会社は、AIの利用拡大がインフラ投資を呼び、それがさらにAIの普及を促す“好循環”が根づいたとみる。会社資料が引く調査会社の推計では、世界の大手クラウド企業の設備投資は2027年に前年比60%超伸びる。一方で供給は、最先端工程の難しさと工場建設の長い期間に縛られ、会社は需要が供給を上回る状態が2030年まで続くと見込む。ただしメモリーの値上がりで、パソコンやスマートフォンの出荷は減る見通しだ。値段が上がり続ける局面で、どこまで“予約”を積み増せるかが次の試金石になる(編集部の見立て)。
10. 主要データ
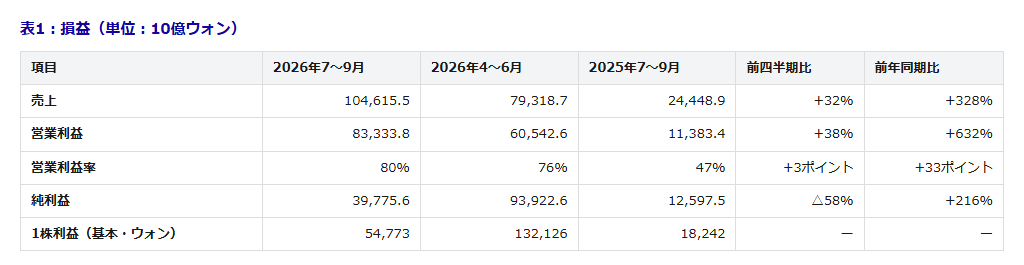
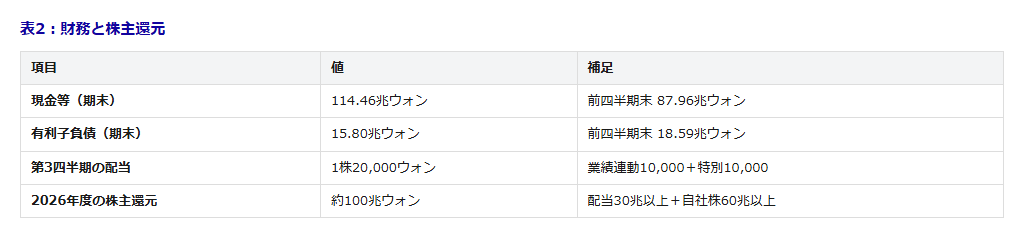
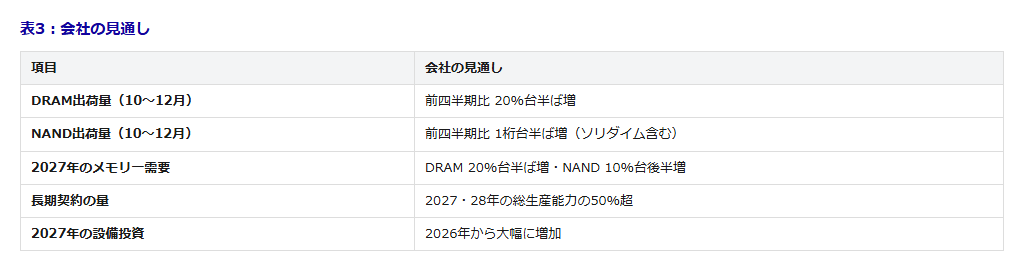
注:本文・カード・図は概数、表1・表2は一次資料の値。製品別の金額は編集部算出。営業利益率の変化は会社開示の値(未丸め値で計算)。現金等は短期金融商品を含む。会社は売上・利益の見通しを示しておらず、表3は出荷量と需要の伸びの見通し。2027年の需要は会社の推計。
11. 出典・ご注意
■ 出典:SKハイニックス 2026年第3四半期の決算プレスリリースと決算説明資料(K-IFRS連結・監査前の速報値)。
■ 見通しは会社の見込み:出荷量や需要の見通しは会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。数値は監査前の速報値で、今後変わる可能性があります。「過去最高」は会社の説明によるものです。製品別の金額は、会社開示の構成比からの編集部の概算です。金額は「兆ウォン」へ概数換算しており、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
メモリデバイス この分野に関連する最新の求人情報はこちら›
-
求人
生産管理・物流 この分野に関連する最新の求人情報はこちら›
-
求人
生産技術エンジニア この分野に関連する最新の求人情報はこちら›