この会社は、半導体を“切る・削る”ための装置の専門メーカーだ。回路を作り込んだウエハーを1個ずつのチップに切り分けたり、薄く削ったりする装置と、その消耗品を世界の半導体工場に納めている。
2027年3月期の第2四半期(2026年7〜9月)は、売上が前年より+36%の1,428億円、営業利益は+52%の676億円で、会社は売上・利益とも四半期の過去最高と説明する。上期の1株利益は741円(+44%)。背景は生成AIだ。注目すべきは“出荷の勢い”で、出荷額は1,486億円と売上を上回り、過去最高を更新した。地域別では中国と台湾が売上の6割近くを占める。次の四半期(10〜12月)は円高の想定で売上1,324億円にやや減るが、出荷額は1,496億円と高水準が続く見通しだ。
かんたん解説:むずかしい言葉を最小限にして説明します。
●ダイサ=ウエハーを1個ずつのチップに切り分ける装置。刃で切る型とレーザーで切る型がある。
●グラインダ=ウエハーを裏側から削って薄くする装置。
●精密加工ツール=装置で使う消耗品(加工用の刃など)。出荷した時点で売上になる。
●出荷額=工場から出荷した金額。装置の売上は顧客の検収(受け入れ確認)時に計上されるため、会社は顧客の投資意欲を見る指標として出荷額を示す。
●CPO=光で信号をやりとりする部品をチップのすぐそばに載せる技術。
●金額=「億円」の概数で示す。会計基準は日本基準。
| 売上(7〜9月) 1,428億円 前年比 +36% 前四半期比 +25% | 営業利益 676億円 前年比 +52% 利益率 47.4% | 出荷額 1,486億円 前年比 +54% 四半期の過去最高 | 1株利益(4〜9月) 741円 前年比 +44% 中間配当 186円 | 次四半期の売上見通し 1,324億円 10〜12月・会社予想 出荷額 1,496億円 |
1. まず結論——“切る・削る”が過去最高、出荷はその先を行く
今回のディスコ決算は、売上の大きさより“出荷の勢い”に目を向けたい。売上の手前にある出荷額を追うと、顧客の投資の強さがはっきり見えてくる。要点は3つだ。
①売上・利益とも四半期の過去最高。 売上は前年より+36%の1,428億円、営業利益は+52%の676億円。営業利益率は47.4%に達した。会社は売上・営業利益・経常利益・純利益のいずれも四半期の過去最高と説明する。
②出荷額が売上を上回った。 出荷額は前年の1.5倍の1,486億円で、こちらも過去最高。チップを切り分けるダイサが+77%と伸び、消耗品の出荷も過去最高を記録した。
③次の四半期も出荷は高水準。 会社は10〜12月の売上を1,324億円とやや減る見込みとするが、理由は円高の想定と検収時期の読みにくさだ。出荷額は1,496億円と、今期をわずかに上回る。
2. 会社全体の成績——円安と高付加価値品で利益率が上昇
7〜9月の売上は1,428億円(前年比+36%、前四半期比+25%)、営業利益は676億円(+52%)、純利益は461億円(+44%)だった。粗利率は71.7%と前年から2.2ポイント上がり、会社は為替の影響と付加価値の高い製品の増加を理由に挙げる。人件費や研究開発費で販管費は+23%増えたが、売上の伸びがそれを上回り、営業利益率は42.4%→47.4%へ上がった。上期(4〜9月)の本業で稼いだ現金(営業キャッシュフロー)は1,117億円と前年の2.8倍。中間配当は業績連動で129円→186円に増やす。
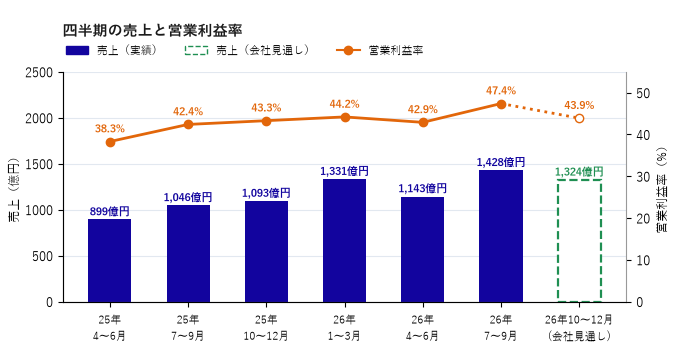
図1:四半期の売上(棒)と営業利益率(線)。次の四半期は円高の想定でやや減る見通し(点線)。
3. 事業別——チップを切る装置が牽引、消耗品も最高
ディスコは製品を“精密加工装置”“精密加工ツール”“その他”に分けて開示する。ここでは顧客の投資の勢いを映す出荷額でみる。7〜9月の出荷額のうち装置が63%を占め、前年比+66%と全体を引っ張った。なかでもダイサは+77%で、レーザーで切るレーザソーは+91%とほぼ倍増した。消耗品の精密加工ツールも+45%、前四半期比では+24%と大きく伸び、過去最高を記録した。ツールは顧客の工場の稼働に合わせて使われていく(装置を一度納めると、その後も継続的に稼げる“ストック型”の収入だ)。

図2:製品別の出荷額の前年同期比(括弧内は構成比)。ダイサが+77%と全体の伸びを上回った。
4. 伸びの中身——売上より先に“出荷”が走っている
この決算最大の論点は、出荷額と売上の差だ。装置の売上は顧客の検収時に計上されるため、出荷が先に立ち、売上は後から付いてくる。上期の出荷額は2,846億円で、売上を275億円上回った(編集部算出)。顧客から先に受け取った代金などの前受けの残高(契約負債)は、3月末の500億円から796億円へ1.6倍に膨らんだ。会社は、出荷が伸びた理由を生成AI向けの装置と、工場の稼働に連動する消耗品の両方に求める。足元の売上の強さは、すでに積み上がった“出荷の貯金”の一部にすぎない(編集部の見立て)。

図3:四半期の出荷額(オレンジ)と売上(紺)。次の四半期は出荷が売上をさらに上回る見通し(緑)。
5. 地域別——アジアが大半、中国と台湾が二本柱
検収ベースの売上を地域別にみると、アジアが78%を占める。内訳は中国31%、台湾26%、韓国11%、シンガポール8%で、中国と台湾だけで6割近い(編集部算出)。ただし中国の数字には、外資メーカーの中国工場向けも含まれる点に注意したい。日本は10%、ヨーロッパ7%、アメリカ5%で、海外の比率は89.7%に達する。今回の資料には前年の地域構成比の数値がなく、比率がどう動いたかはここからは読めない。会社自身も地域別は“参考”として示している。
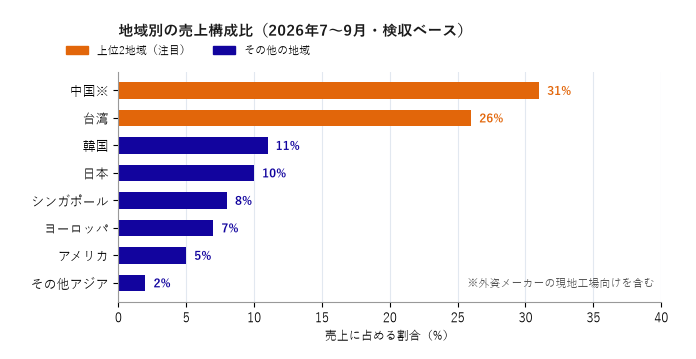
図4:地域別の売上構成比(今期・検収ベース)。中国と台湾の2地域で売上の6割近くを占める。
| 「四半期の過去最高」という見出しの手前で起きているのは、出荷の加速だ。AIのチップを薄く削り、細かく切り分ける仕事は増え続けている——ディスコはその工程の装置と消耗品を握っている。 ワンポイント=ディスコは“チップを切る・削る”装置のメーカー。装置が工場で動くほど、消耗品の売上も増える。 |
6. 数字を読むときの注意点
■ 売上は“検収”で決まる:装置の売上は顧客の検収時に計上される。顧客の投資意欲を見るなら出荷額を、と会社自身が勧めている。
■ 円安の追い風:7〜9月の対ドルの為替は159.4円と、前年の148.4円より円安。利益率の上昇には為替の恩恵も含まれる。
■ 経常利益は営業利益より小さい:上期は為替差損が31億円出て、経常利益1,144億円は営業利益1,166億円を下回った。
■ 製品別は構成比と伸び率のみ:出荷額の製品別は構成比と増減率の開示で、金額は載っていない。本文の比較はこの開示による。
7. この先のシナリオ
会社は1四半期先までしか予想を出さない。顧客の投資意欲が短期間で激しく変わり、需要の予測が難しいためだ。10〜12月は売上1,324億円、営業利益581億円と今期より減る見込みで、会社は円高の想定(1ドル151円)と検収時期の読みにくさを理由に挙げる。一方、出荷額は1,496億円と今期をわずかに上回る見通しで、製品別では装置+5%、ツール△5%を見込む。4〜12月の累計では売上3,895億円(+28%)、1株利益1,123円となる。会社は、生成AI関連の需要が強く、工場の繁忙が続いていると説明する。
8. この先のチェックポイント
■ 出荷額:1,496億円の見通しを達成し、過去最高を更新できるか。
■ 消耗品の勢い:過去最高のツールが、見通しどおり△5%程度で踏みとどまるか。
■ 光の配線(CPO)向け:光半導体や光部品向けの出荷増が続くか。
■ 為替:1ドル151円の想定に対し、実際の円相場がどう動くか。
9. 市場環境
会社は、生成AIのデータセンター投資が続き、先端ロジックやHBMなど高性能半導体の需要が高い水準にあると説明する。ダイサの用途では7割超がIC向けで、CPO関連の半導体レーザーや光部品向けも増えた。会社は、パッケージ技術の進化で加工の量と難しさが増し、加工する対象も広がるとみる。チップを積み重ね、光でつなぐほど“切る・削る”の出番は増える(編集部の見立て)。為替と顧客の投資意欲の急変が主なリスクだ。出荷が売上を先導する今の形がどこまで続くかが試金石になる。
10. 主要データ
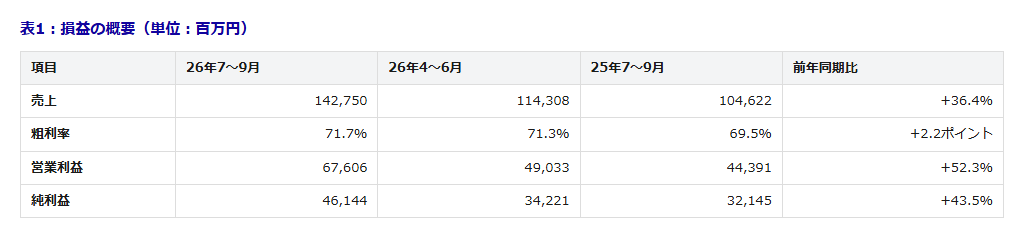
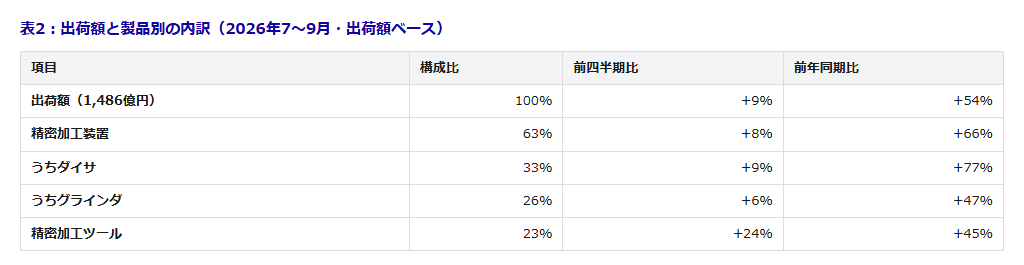
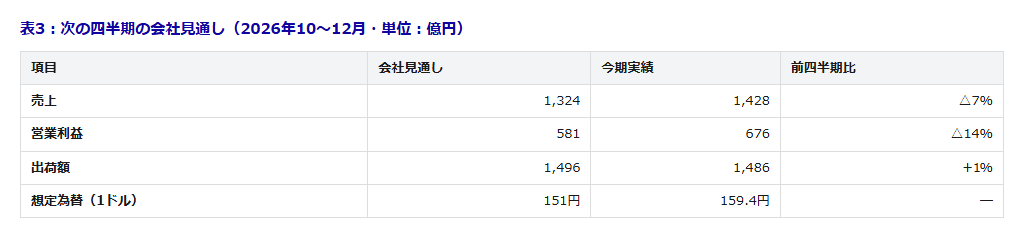
注:本文・カード・図は概数、表は一次資料の正確値。表2は会社開示の出荷額ベースの構成比・増減率。上期の出荷額と売上の差、中国と台湾の合算比率、表3の前四半期比は編集部算出。出荷額は会社独自の指標で、会計上の売上とは一致しない。
11. 出典・ご注意
■ 出典:ディスコ 2027年3月期第2四半期(中間期)決算短信・決算補足資料・業績予想のお知らせ(日本基準)。
■ 見通しは会社の見込み:10〜12月の見通しは会社の予想で、実際の結果は異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。「過去最高」は会社の説明によるものです。地域別の数値は今期の売上構成比で、前年からの増減を示すものではありません。金額は「億円」へ概数換算しており、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
後工程プロセス開発 この分野に関連する最新の求人情報はこちら›
-
求人
プロセッサ・マイクロコントローラ この分野に関連する最新の求人情報はこちら›
-
求人
光電子デバイス この分野に関連する最新の求人情報はこちら›