この会社は、自社の工場を持たず、顧客ごとの専用チップと通信用チップを設計して供給する“設計会社”だ。データセンターや企業システムを動かす基盤ソフトも手がけている。
2026会計年度の第3四半期(5〜8月)は、売上が前年より+86%の296億ドル、1株あたりの利益(調整後)が+96%の3.32ドルで、いずれも過去最高になった。背景はAIデータセンターへの投資拡大だ。注目すべきは“伸びの中身”で、会社がAI半導体と呼ぶ売上が167億ドルと全社の半分を超え、増えた売上のほとんどをこの一点が占めた。事業の重心も1年で入れ替わり、半導体が全社の57%→70%、インフラソフトが43%→30%になっている。次の四半期(9〜11月)は売上348億ドルと、さらに加速する見通しだ。
かんたん解説:むずかしい言葉を最小限にして説明します。
●カスタムAI半導体(受託シリコン)=特定の顧客のためだけに設計するAI計算用のチップ。
●ネットワーキング=サーバー同士を高速につなぐチップ。AIの計算をまとめて動かすのに欠かせない。
●インフラソフト=データセンターや企業システムを動かす基盤ソフト。契約の更新が売上になる。
●ファブレス=自社の工場を持たず、設計を担って製造は外部に委ねる事業のかたち。
●粗利率=売上から製造原価を引いた利益の比率。もうけの“厚み”を示す。
●GAAP/調整後(非GAAP)=会計基準どおりの数値/買収にともなう費用や株式報酬を除いた“ならし”の数値。金額は「億ドル」の概数で示す。
| 売上(第3四半期) 296億ドル 前年比 +86% 過去最高 |
1株利益(調整後) 3.32ドル 前年比 +96% GAAPは2.68ドル |
AI半導体売上 167億ドル 前年比 +221% 全社の約56% |
フリーキャッシュフロー 137億ドル 前年比 +95% 売上の46% |
次の四半期の売上 348億ドル 会社見通し +93% うちAI半導体217億 |
1. まず結論——看板は“通信チップ”からAIの受託設計へ
今回のブロードコム決算は、単体の好業績としてだけ読むと本質を見落とす。売上296億ドル(前年比+86%)という記録の背後で動いているのは、四半期の勢いではなく、会社の重心そのものだ。開示された数字と会社の説明から、要点は3つ読み取れる。
①増えた分は、ほぼ全部AIだった。 売上は前年より+86%の296億ドルで、四半期として過去最高になった。増えた136億ドルのうち約115億ドルは、会社がAI半導体と呼ぶ売上の増加で説明がつく(編集部算出)。半導体部門は208億ドル(前年比+127%)へ膨らみ、その約8割をAI半導体が占める。
②利幅は薄くなり、それでも利益は増えた。 調整後の粗利率は78.4%から75.0%へ下がったが、調整後の営業利益率は65.5%から67.9%へ上がった。営業費用(調整後)が21億ドルと前年からほとんど増えていないためだ。1件あたりのもうけは薄くなり、それでも数量がその低下を上回った四半期である。
③会社の重心そのものが動いた。 全社売上に占めるAI半導体の比率は約33%から約56%へ上がり、インフラソフトの構成比は43%から30%へ下がった。通信用チップとインフラソフトを幅広く束ねてきた会社が、少数の顧客のためにAI用チップを設計する会社へ——わずか1年で姿を変えている。
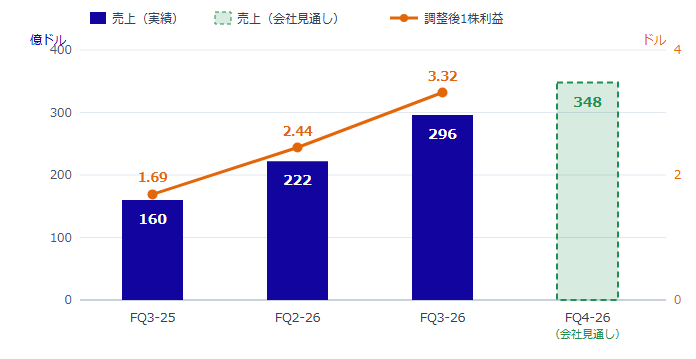
図1:四半期の売上(棒)と調整後の1株あたり利益(線)。次の四半期はさらに加速する見通し(点線)。
2. 数字の確認——売上より利益、利益より現金が伸びた
調整後の営業利益は201億ドル(前年比+92%)、1株あたり利益は3.32ドル(同+96%)。会計基準どおりの営業利益も160億ドル(同+171%)と伸び幅が大きい。買収にともなう費用や株式報酬の額が前年からほとんど増えず、売上の伸びがそのまま利益に乗ったためだ。営業キャッシュフローは142億ドル(同+98%)、そこから設備投資を引いたフリーキャッシュフローは137億ドルで、売上の46%が現金として残った。
手元現金は前四半期末の196億ドルから240億ドルへ増えた。第3四半期は自社株買いを見送り、56億ドルの債務を返済している。配当は1株0.65ドルで、6月末に総額31億ドルを支払った。設備投資は5億ドルと、売上の2%に届かない。工場を持たない設計会社の身軽さが、そのまま現金の厚みになっている。売上より利益、利益より現金——下へいくほど伸びが大きい四半期だった。
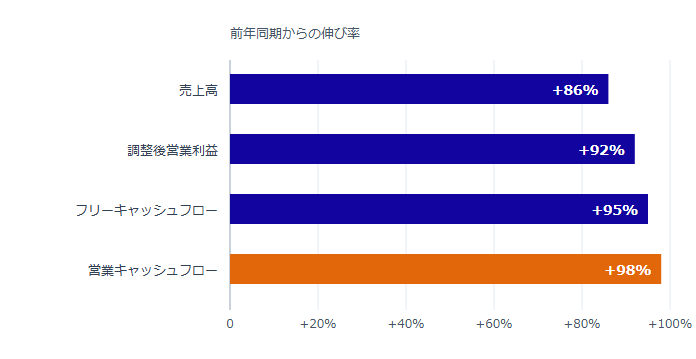
図2:売上・調整後営業利益・キャッシュフローの前年からの伸び率。下へいくほど伸びが大きい。
3. 業界示唆①——受託シリコンが、AI投資の第二の受け皿に
会社によれば、第3四半期のAI半導体売上は167億ドルで、前年比+221%、前四半期比でも+54%伸びた。第4四半期は217億ドル(前年比+236%)へさらに加速する見通しだという。第4四半期の全社売上見通し348億ドルに対して、AI半導体だけで約62%を占める計算になる(編集部算出)。四半期ごとに50億〜60億ドルずつ積み増されており、伸び方は年単位の設備計画というより、四半期ごとに足されていく追加発注の姿に近い。
これが意味するのは、AI向けの投資が、汎用の計算チップだけでなく、顧客ごとに専用設計されたシリコンへも本格的に流れ始めたということだ。設計を受託する側の売上が1年で3倍を超えるなら、その先にある製造受託、先端の“チップの組み立て(パッケージ)”、AI向けの高速メモリー、基板や電源にも、同じ量の注文が流れていく(編集部の見立て)。しかもブロードコム自身の設備投資は5億ドルにすぎない。受託シリコンが増えるほど、生産設備を積み増す負担は上流へ寄っていく。
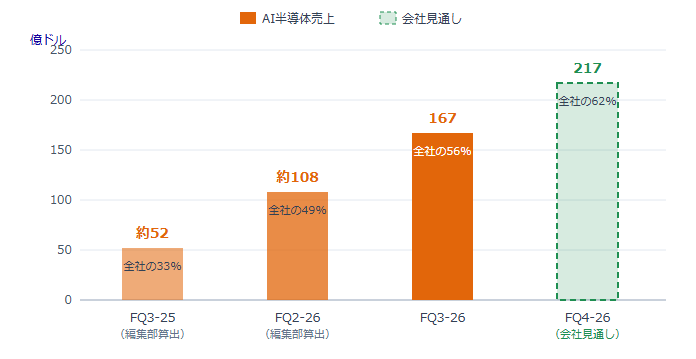
図3:AI半導体の売上は四半期ごとに50億〜60億ドルずつ積み増され、次は全社の約6割に達する見通し。
4. 業界示唆②——粗利は薄く、それでも利益率は上がった
調整後の粗利率は、前年同期の78.4%、前四半期の77.1%から、今回75.0%へ下がった。一方で調整後の営業利益率は65.5%から67.9%へ上がっている。理由は費用の側にある。調整後の営業費用は21億ドルで前年から+2%しか増えず、会計基準どおりの研究開発費にいたっては前年より約5%減った。売上が+86%伸びる裏で、開発体制はほとんど増えていない。粗利の薄さを、費用の据え置きが上回った四半期だった。
受託シリコンは、積み上げてきた設計資産を顧客ごとに組み替えて量産へ渡す商売だ。1件あたりの利幅が通信用チップやインフラソフトより薄くても、数量が増えるほど利益は積み上がる。AI半導体は“特別な高付加価値品”から“大量に流れる部材”へ、性格を変えつつある(編集部の見立て)。会社は第4四半期の調整後営業利益率を約66%と、今回の実績より低く見込んでいる。利幅の低下がもう一段進む前提だ。AI関連の売上規模が膨らむほど、もうけの厚みは業界全体でならされていく。
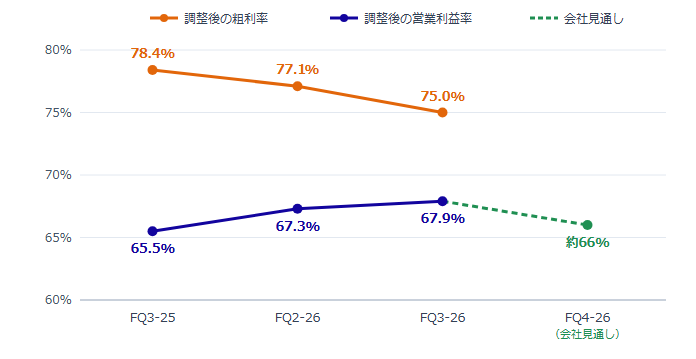
図4:調整後の粗利率(オレンジ)は下がり、営業利益率(紺)は上がった。次の四半期は約66%の見通し。
5. 業界示唆③——AI以外の半導体は、まだ眠っている
半導体部門の208億ドルから、会社が示したAI半導体167億ドルを差し引くと、残りは約41億ドルになる。同じ計算を前年同期に当てはめると約40億ドルで、AI以外の半導体はほぼ横ばいだ(編集部算出)。全社売上が+86%伸びるなかで、この部分だけが1年前とほとんど変わっていない。もう一方のインフラソフトも88億ドル(前年比+29%)で、今回の伸びの主役ではない。
つまり今回の記録は、半導体市況の全面回復ではなく、AIという一点への集中によって作られている。AIデータセンター以外の需要が動き出した兆しは、この決算からは読み取れない。設計も生産能力も投資も、一つの用途へ寄り続けている状態だ。逆にいえば、この約41億ドルが動き始めたときが、裾野の需要が戻り始めた最初のサインになる(編集部の見立て)。回復を待つ企業にとっては、AI売上の伸び率より、この横ばいの行方のほうが重い。
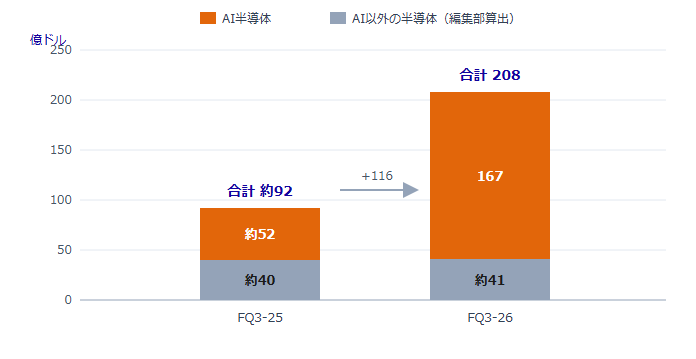
図5:半導体の増収分はほぼすべてAI向け。AI以外は約40億ドルのまま動いていない(編集部算出)。
| 「過去最高」という見出しの内側で起きているのは、AI半導体が“特別な製品”から“大量に流れる部材”へ変わっていく過程だ。利幅は薄くなり、それでも利益は増える——ブロードコムはいま、その転換点の内側にいる。 ワンポイント=ブロードコムは、顧客専用のAIチップを設計する会社。AIのデータセンターが増えるほど、この会社の受注も増える。 |
6. 見落としてはならないリスク・論点
■ 「過去最高」は調整後を含む:会社が強調する記録は、一時費用や株式報酬を除いた数値。1株利益は会計どおりで2.68ドル、調整後は3.32ドル。
■ AI半導体の167億ドルは区分の外:経営陣のコメントによる数値で、財務諸表のセグメント区分ではない。第三者が検証できる形ではない。
■ 少数の顧客に寄りかかる:受託設計は顧客ごとの案件だ。会社も主要顧客の喪失をリスクに挙げる。1社の計画変更が四半期の姿を変えうる。
■ 在庫と売掛金が膨らんだ:在庫は45億ドル、売掛金は137億ドルで、期首からいずれも約2倍。売上と回収につながらなければ現金を縛る。
■ のれんが総資産の半分:買収で積み上がったのれんは978億ドル、総資産1,881億ドルの約52%。価値が落ちれば減損の対象になる。
7. 今後のチェックポイント(業界目線)
■ AI半導体217億ドルの着地:会社見通しどおり届くか。AI投資の実勢を測る目盛りになる。
■ 調整後の粗利率:75.0%からどこまで下がるか。営業利益率約66%という見通しの前提でもある。
■ AI以外の半導体:約41億ドルの横ばいが動くか。裾野の需要が戻る最初の兆しになる。
■ 上流の生産能力:製造受託・先端パッケージ・高速メモリー各社の増産にどう表れるか。
■ 見通しの性格:第4四半期のAI半導体217億ドルは経営陣の予想で、確定した受注額ではない。
8. 主要データ(正確値)
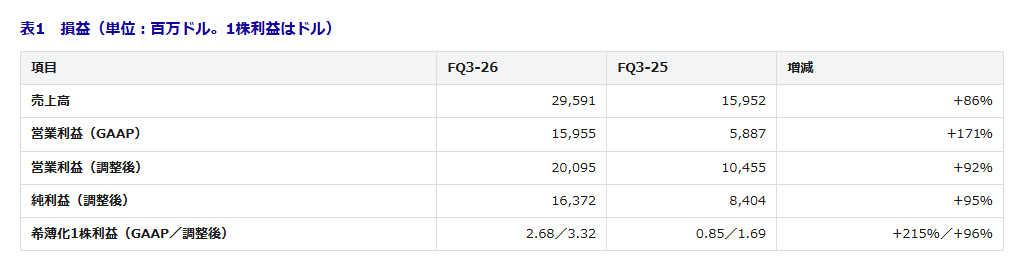
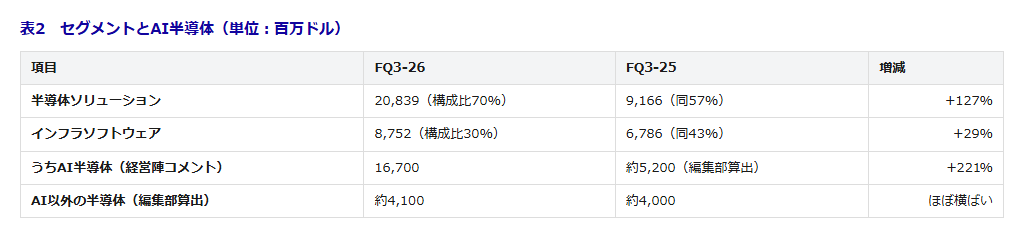
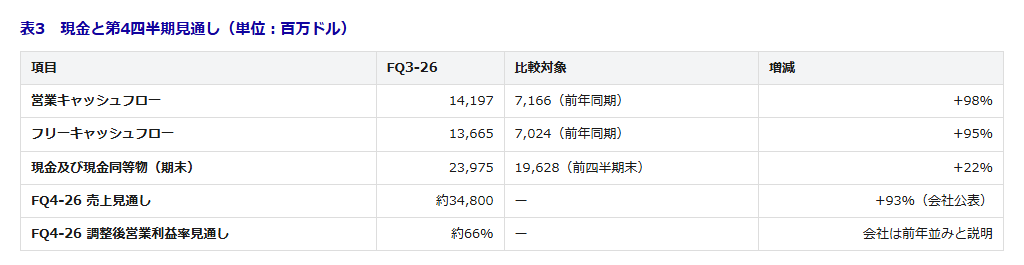
注:本文・カード・図は「億ドル」の概数、本表は一次資料の正確値(百万ドル)。会社が「過去最高」と呼ぶ利益には、買収にともなう費用や株式報酬を除いた調整後(非GAAP)の数値を含む。AI半導体の売上は経営陣のコメントによる数値で、財務諸表のセグメント区分ではない。前年同期のAI半導体売上とAI以外の半導体売上は、公表された増減率からの編集部算出。
9. 出典・ご注意
■ 出典:ブロードコムの2026会計年度 第3四半期 決算プレスリリース(米国基準/調整後併記、未監査)。
■ 見通しは会社の予想:実際の結果はこれと異なり得る。
| 本記事は公表資料にもとづく決算の解説で、投資を勧めるものではありません。会社が「過去最高」と呼ぶ利益には調整後(非GAAP)の数値が含まれます。AI半導体の売上は経営陣のコメントによる数値で、財務諸表の区分ではありません。構成比の変化は比率の話です。金額は「億ドル」へ概数換算しており、丸めにより合計が一致しない場合があります。投資の判断はご自身の責任でお願いします。 |
-
求人
ASIC/SoC設計 この分野に関連する最新の求人情報はこちら›
-
求人
デジタルIC設計 この分野に関連する最新の求人情報はこちら›
-
求人
設計エンジニア この分野に関連する最新の求人情報はこちら›